Kompas wystartował. Co obiecaliśmy w czerwcu, a co dostajecie dziś
W czerwcu kupowaliście obietnicę i demo wizji. Dziś, 30 września 2026, Strefa Premium atlasETF działa naprawdę: z Kompasem, podatkami, obligacjami skarbowymi i kilkoma rzeczami, których w czerwcu w ogóle nie zapowiadaliśmy.
Cześć. Tu Jacek. Piszę w swoim imieniu i w imieniu Grzegorza, mojego wspólnika w atlasETF, w dniu, na który czekaliśmy od miesięcy. Dziś rano V1 Strefy Premium wyszła spod naszych rąk i trafiła w Wasze. To już nie opowieść o tym, co będzie: możecie zalogować się w tej chwili.
Zanim napiszę cokolwiek o funkcjach, chcę podziękować. W czerwcu kilkaset osób kupiło Strefę Premium, zanim zobaczyło choć jeden prawdziwy ekran. Łącznie powierzyliście nam na słowo ponad 1,1 mln złotych. Zaufaliście opisowi i transmisji na żywo, a to zaufanie było dla nas przez cztery miesiące najlepszym paliwem i największym zobowiązaniem naraz. Osoby z czerwca dostaną od nas osobny e-mail z instrukcją wejścia: link do ustawienia hasła albo potwierdzenie, że dostęp już działa.
W tym tekście znajdziecie cztery rzeczy i jedną prośbę. Po pierwsze: co wydarzyło się od czerwca. Po drugie: filozofię, na której zbudowaliśmy Kompas, i książkę w moim tłumaczeniu, która świetnie się w nią wpisuje (polskie wydanie jest już na ostatniej prostej). Po trzecie: przewodnik po V1 krok po kroku, z uczciwą tabelą „obiecane kontra dowiezione”. Po czwarte: konkrety okna sprzedaży, które otworzyliśmy dziś o północy i zamkniemy 30 października o 21:00. A prośba? O cierpliwość. Produkt, który dziś dostajecie, jest bardzo młody i będziemy go poprawiać razem z Wami.
TL;DR
V1 Strefy Premium działa od dziś, 30 września 2026. W środku: moduł  Kompas (portfele, transakcje z importem z plików, alokacja na danych Morningstar, analiza, wykresy, rebalancing z polskimi podatkami, alerty e-mail) oraz Portal Premium (bez reklam, 100 list ulubionych, 10 globalnych filtrów).
Przed terminem: kalkulator podatków (PIT-38, IKE/IKZE) i Asystent, który w aplikacji nazywa się „Kondycja”, miały być w V2, są w V1. Zgodnie z zapowiedzią: pojedyncze akcje i aktywa bez notowań obok ETF-ów. Poza czerwcowym planem: obligacje skarbowe z codzienną wyceną (osiem rodzajów), OKI z podatkiem od wartości aktywów od 2027, fundacje rodzinne, igła kursu, gotówka w dziewięciu walutach.
Więcej niż tracker portfela: Kompas to dziś serce Strefy Premium. Kolejne odsłony dołożą projektowanie i testowanie portfeli (pasywnych, TAA, a nawet aktywnych), wyszukiwarkę ETF-ów opartą na AI i głębszą analitykę funduszy. Jeszcze tej jesieni pierwsze elementy Strefy Premium zaczniemy oferować na świecie.
Okno sprzedaży: od 30 września do 30 października 2026, do 21:00. Ceny: 649 zł za rok albo 1 049 zł za dwa lata (524,50 zł za rok), a do tego Lifetime: 4 490 zł jednorazowo albo 4 raty po 1 122,50 zł. Cena planu rocznego i dwuletniego z dnia zakupu zostaje z Wami na zawsze, dopóki nie przerwiecie subskrypcji.
Książka „Wygraj, nie grając” (Larry Swedroe, w moim tłumaczeniu): plan dwuletni i Lifetime dostają ją gratis, roczny z rabatem 30%.
14 dni na zwrot od zakupu, bez pytań. Demo bez logowania: siedem portfeli z wieloletnią historią, do obejrzenia przed decyzją.
LIVE demo: środa, 30 września, godz. 20:00. Pokażemy V1 na żywo i odpowiemy na pytania z czatu: transmisja na YouTube. Nagranie zostanie pod tym samym linkiem.
Cały tekst to około 31 minut czytania: jeśli chcecie zrozumieć, co dokładnie dostajecie, czytajcie dalej; jeśli już wiecie, klikajcie wyżej.
Tak, to wpis o naszym płatnym produkcie. Ale sekcja 2 (o planowaniu zamiast prognozowania) i sekcja 4 (o podatkach od inwestycji) mają wartość same w sobie, niezależnie od tego, czy Strefa Premium jest dla Was.
Zanim przejdziemy do konkretów, weźcie kompas do ręki. Poniżej stoi mały model tego, co robi igła w prawdziwym Kompasie: portfel 60/40 z pasmem ±5 p.p. Kliknijcie „Rynek się zmienia” kilka razy i patrzcie, jak akcje odjeżdżają od planu, a igła schodzi z północy. Potem kliknijcie „Rebalancing”.
Kompas nie prognozuje pogody, pokazuje kierunek. Rynek spycha portfel z kursu, rebalancing przywraca go na kurs, a igła mówi Wam tylko jedno: jak daleko jesteście od tego, co sami sobie założyliście.
1. Od czerwca wydarzyło się bardzo dużo
Czerwcowy wpis kończył się zdaniem „Do zobaczenia we wrześniu, przy premierze V1”. Między tamtym zdaniem a dzisiejszym porankiem minęły niecałe cztery miesiące, najintensywniejsze w historii atlasETF. W czerwcu pokazaliśmy Wam demo wizji. Od tamtej pory budowaliśmy Kompas z Wami: z Waszych e-maili, komentarzy i pytań po transmisjach wzięło się wiele decyzji, które dziś widzicie na ekranach.
Dla jasności: Kompas nie powstał od czerwca. Pierwsze łopaty wbiliśmy jeszcze w 2025 roku, kiedy planowaliśmy i analizowaliśmy, co i jak ma działać, a kodowanie ruszyło z początkiem 2026 roku. W czerwcu, kiedy pokazywaliśmy demo wizji, prace były więc już zaawansowane. Cztery miesiące od czerwca to ostatnia prosta, a nie cała droga.
Kilka liczb, żeby pokazać skalę, i obiecuję, że zajmie mi to jeden akapit. Od 5 czerwca do ostatnich dni przed premierą w kodzie atlasETF wylądowało ponad 3 400 zmian (ponad 2 500 po stronie aplikacji, ponad 900 po stronie serwera), z czego ponad 1 400 dotyczyło samego Kompasu. Pilnuje ich ponad 13 tysięcy testów automatycznych. Polski plik z tekstami interfejsu ma dziś ponad 2 800 wpisów należących do Kompasu, a 98 ze 112 zmian w strukturze bazy danych powstało od czerwca. Piszę to, żeby uczciwie nazwać tempo, a tempo, jak zobaczycie w sekcji 7, ma swoją cenę.
Działo się też poza kodem. Polskie wydanie książki Larry’ego Swedroe „Wygraj, nie grając” w moim tłumaczeniu jest na ostatniej prostej (więcej o niej w sekcjach 2 i 9), a na akademii ruszył cykl transmisji o tej książce: dwie części we wrześniu, linki w sekcji 2. Uruchomiliśmy demo Kompasu bez logowania, do którego zapraszam w sekcji 10.
Zbudowaliśmy też rzeczy, których w czerwcu nie było nawet w planie na V1: obligacje skarbowe z codzienną wyceną, OKI i igłę kursu. Do tego podatki i Asystent (w aplikacji „Kondycja”), które w czerwcu zapowiadaliśmy dopiero na V2, są już w V1.
2. Planuj, nie prognozuj
Żeby zrozumieć, dlaczego Kompas wygląda tak, a nie inaczej, trzeba wiedzieć, w co my z Grzegorzem wierzymy jako inwestorzy. Pisałem o tym w czerwcu; powtórzę w skrócie, bo od czerwca zyskaliśmy mocnego sojusznika.
Bliskie nam jest systematyczne podejście do inwestowania: takie, w którym wszystko, co dzieje się w portfelu, da się sprowadzić do reguły spisanej z góry, bez codziennego osądu i bez podążania za nagłówkami z czerwonego paska. Krótko mówiąc: plan działania, przedmuchany na danych, a nie zbudowany na „widzi mi się”. Nie jesteśmy dogmatykami: podejście dyskrecjonalne (discretionary), w którym inwestor na bieżąco ocenia, prognozuje i decyduje na wyczucie, to inna szkoła i każdy ma prawo prowadzić swój portfel po swojemu.
Mamy na myśli dwa typy planów. Pierwszy to inwestowanie pasywne: zdywersyfikowany portfel akcji, obligacje, może coś jeszcze, i rebalancing raz na jakiś czas, żeby proporcje trzymały się założeń. Bez prognoz, idziecie z rynkiem. Drugi to taktyczna alokacja aktywów, TAA: strategie zmieniające skład portfela według sztywnych, zweryfikowanych reguł, jak GEM Gary’ego Antonacciego. Kompas obsługuje dziś portfele pasywne, strategie TAA przyjdą w V3, tak jak zapowiadaliśmy.
Co łączy oba światy? Brak zgadywania. Cytat, który zapisaliśmy z Grzegorzem na stronie Strefy Premium, brzmi: „Zanim zaczniesz myśleć o pokonywaniu rynku, najpierw zadbaj, żeby rynek nie pokonał Ciebie”.
Tu wchodzi David Booth: założyciel Dimensional Fund Advisors, uczeń Eugene’a Famy z Chicago i autor świeżo wydanej książki o oswajaniu niepewności w inwestowaniu i w życiu. Rozmawiał o niej 1 września 2026 w podcaście „The Long View” Morningstara[1]. Słuchałem tej rozmowy z myślą o Kompasie i miałem wrażenie, że Booth opisuje dokładnie to, co budujemy.
„Planuj, nie próbuj za wiele przewidywać.”
– David Booth, podcast „The Long View” Morningstara, 1 września 2026
To jego prosta zasada, ta sama w życiu i w inwestowaniu. Nie traćcie czasu na przewidywanie tego, czego przewidzieć się nie da, a giełda jest tego przykładem. Zróbcie sensowny plan, obserwujcie, dostosowujcie się i grajcie długoterminowo. Dane dają spokój, a prowadząca rozmowę dopowiada: duży spadek przestaje szokować, kiedy wiecie, że już się zdarzał.
„Bez nauki nadzieja staje się po prostu życzeniem.”
– David Booth, tamże
Booth nazywa podejście oparte na badaniach „nadzieją popartą nauką”. Nie obiecuje, że przechytrzycie rynek; mówi, że nie musicie, żeby dobrze na nim wyjść, a próby zgadywania rodzą koszty i niepokój. Ufajcie rynkom, zachowajcie spokój i nie wychodźcie z rynku: tak kończy rozmowę.
„Oceniaj siebie po jakości decyzji, którą podejmujesz, a nie po wyniku.”
– David Booth, tamże
Co to znaczy dla Kompasu? Kompas nie mówi Wam, co zrobi rynek; nie ma w nim ani jednej prognozy rynku. Pilnuje, czy robicie to, co sami postanowiliście: czy proporcje trzymają się planu, czy gotówka nie leży bezczynnie, czy któryś fundusz nie urósł do rozmiaru, którego nie chcieliście. Igła kursu mierzy odległość od Waszego planu, nie od naszego zdania. A Kondycja ocenia budowę portfela, nie jego tegoroczny wynik: dokładnie tak, jak radzi Booth, bo wynik zależy od rynku, a jakość decyzji tylko od Was.
Książka „Wygraj, nie grając”: ta sama myśl na papierze
W czerwcu pisałem, że siedzę nad tłumaczeniem Enrich Your Future Larry’ego Swedroe[2]. Dziś polskie wydanie jest na ostatniej prostej. Nazywa się „Wygraj, nie grając. Pasywne inwestowanie dla cierpliwych” i jest uzupełnione komentarzami atlasETF oraz dodatkiem z polskimi odpowiednikami funduszy UCITS. Premiera i wysyłka od połowy listopada 2026.
Dlaczego piszę o niej w tekście o Kompasie? Bo to ta sama myśl, tylko na papierze. Swedroe w ponad czterdziestu krótkich opowieściach, każda z morałem w jednym akapicie i z recenzowanym badaniem za plecami, tłumaczy, dlaczego zarządzający przegrywają z indeksami i co robi z nami panika. Wniosek: planujcie, nie prognozujcie tego, nad czym i tak nie macie kontroli, i ufajcie nauce, bo bez nauki zostają życzenia. Książka daje Wam „dlaczego”, Kompas daje „jak” i pilnuje, żebyście wytrwali.
Swedroe przytacza też badania o tym, jak inwestorzy oceniają własne wyniki (w czerwcu użyłem ich jako lustra), i te trzy liczby za pierwszym razem mnie zatkały:
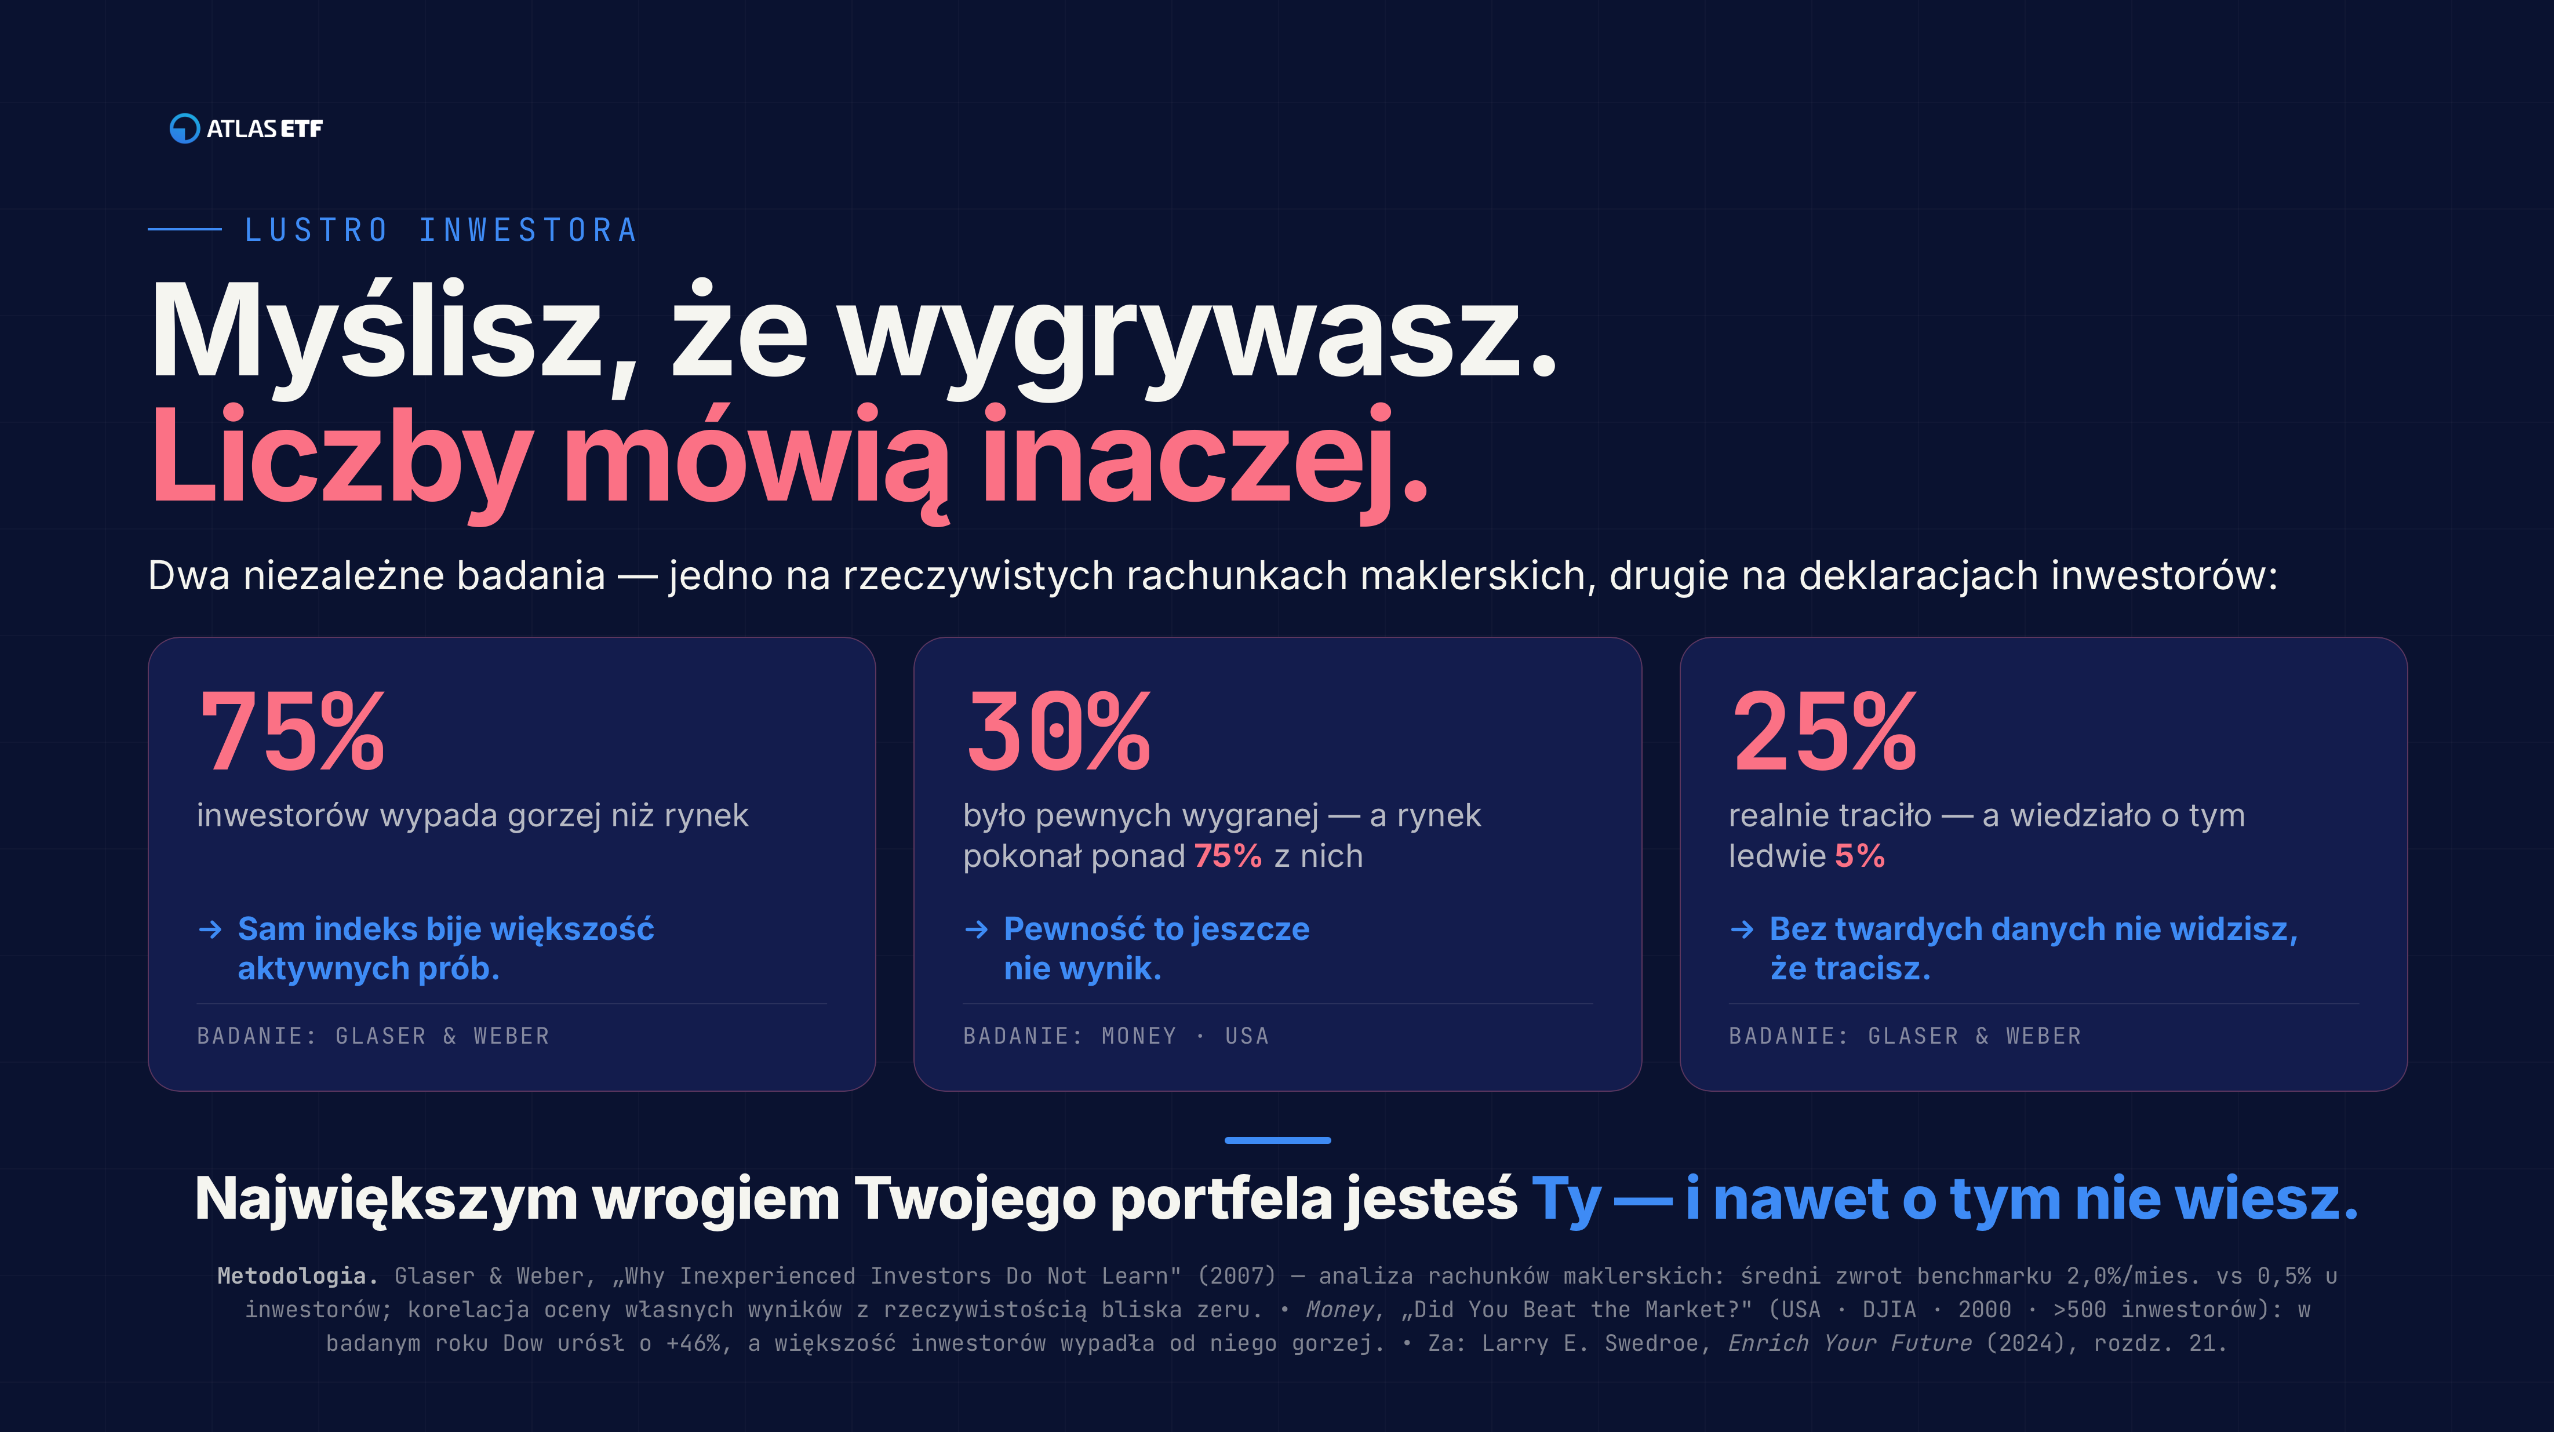
Te liczby to nie obcy Amerykanie sprzed lat. To ja sprzed lat i pewnie część z Was. I nie dotyczy to samych amatorów: według SPIVA U.S. 2022 w horyzoncie 20 lat z benchmarkiem przegrało 95% profesjonalnych funduszy dużych spółek amerykańskich[3].
Problem nie leży w planie. Leży w nas samych: w chciwości w hossie, w strachu w bessie, w pamięci, która wybiela własne wyniki. Dlatego plan trzeba spisać i dać komuś do pilnowania. W naszym przypadku: Kompasowi.
Jeśli wolicie najpierw posłuchać: na akademii trwa cykl transmisji o książce, „Jak działają rynki” i „Ryzyko, przypadek i plan”, a krótkie wprowadzenie jest we vlogu „Wygraj, nie grając: czego uczy ta książka?”. Kupujący Strefę Premium dostają książkę gratis albo z rabatem; szczegóły w sekcji 9, bo najpierw chcę Wam pokazać Kompas.
3. Co dostajecie 30 września: V1 krok po kroku
W czerwcu opisywałem moduły przez sytuacje z życia, bo tak najlepiej widać, co naprawdę robią. Zrobię to samo, tym razem z prawdziwymi ekranami z konta demo, do którego wejdziecie bez logowania (sekcja 10).
Moje portfele i igła kursu
Piątek, 21:30. W czerwcu zaczynałem od tej godziny: laptop, Excel sprzed trzech miesięcy, notowania w dolarach na jakimś portalu, notatka w telefonie z proporcjami i pytanie „jaki my właściwie mamy plan?”.
Dziś ta sama godzina wygląda tak: otwieracie Kompas i widzicie „Moje portfele”. Wszystkie rachunki, IKE, IKZE, zwykłe, konta partnera lub partnerki, w jednym widoku i w jednej walucie: łączna wartość, ile wpłaciliście, ile z tego jest zyskiem, jaka jest alokacja. Każda karta ma mały wykres wartości z ostatnich 12 miesięcy. Do 20 portfeli, po 200 pozycji w każdym.
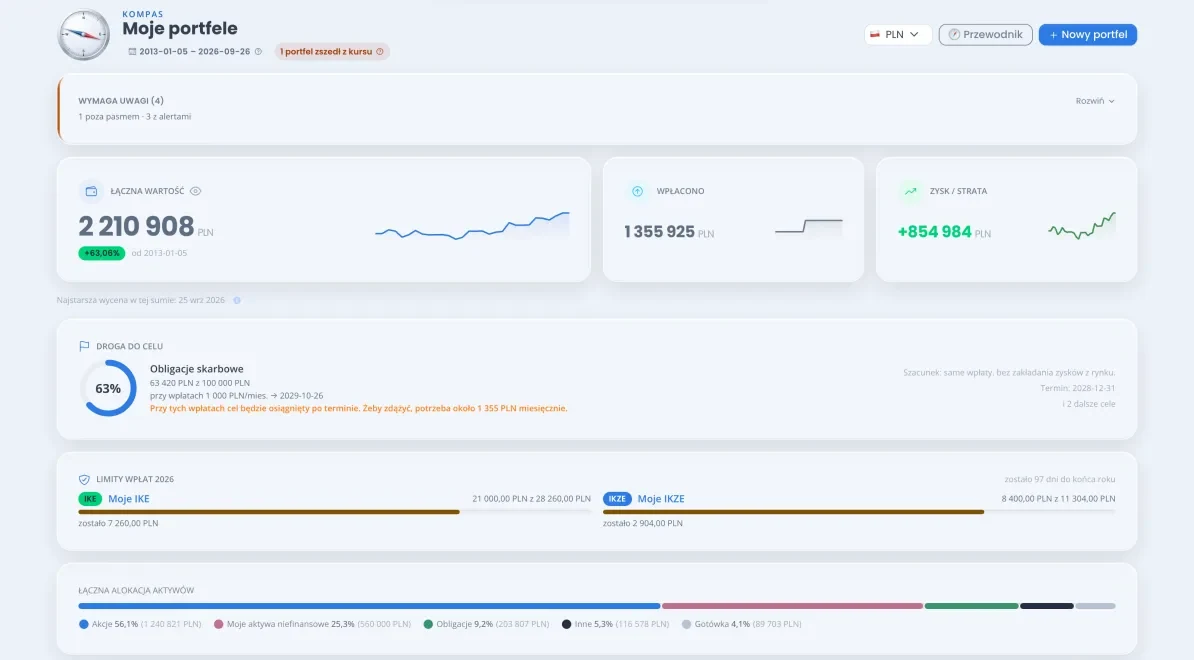
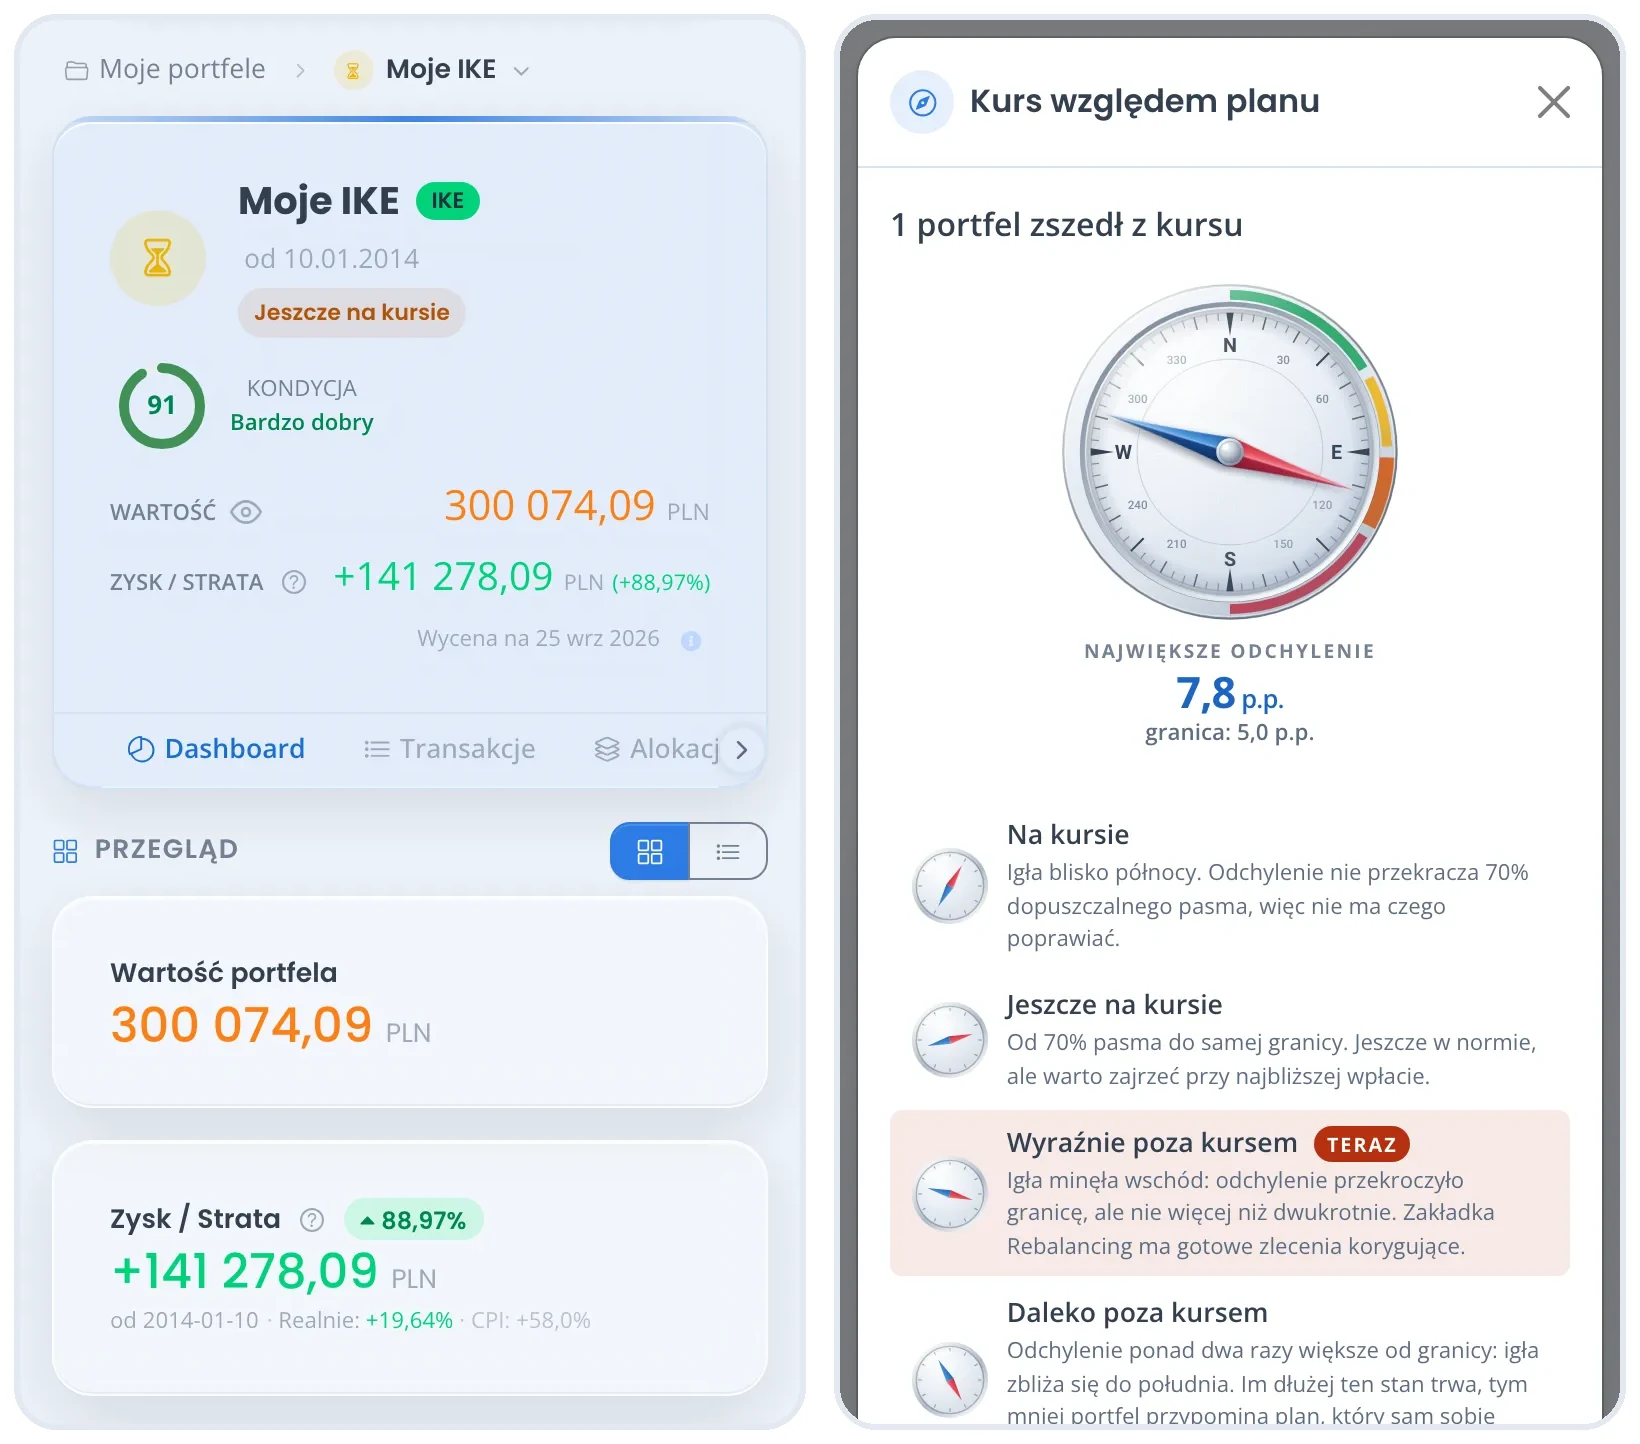
Nad listą stoi tarcza kompasu. Igła wskazuje portfel, który najbardziej potrzebuje uwagi: północ to „Na kursie”; im dalej na południe, tym dalej od planu, aż do „Daleko poza kursem”. Odchylenie Kompas mierzy względem pasma, które sami ustawiliście w każdym portfelu, więc ten sam procent w jednym portfelu jest jeszcze na kursie, a w drugim wyraźnie poza nim. Igła nigdy nie mierzy zysku, tylko odległość od planu. Jeśli któryś monitorowany portfel nie ma kompletu wag docelowych, igła krąży zamiast wskazywać kurs, bo nie ma czego mierzyć.
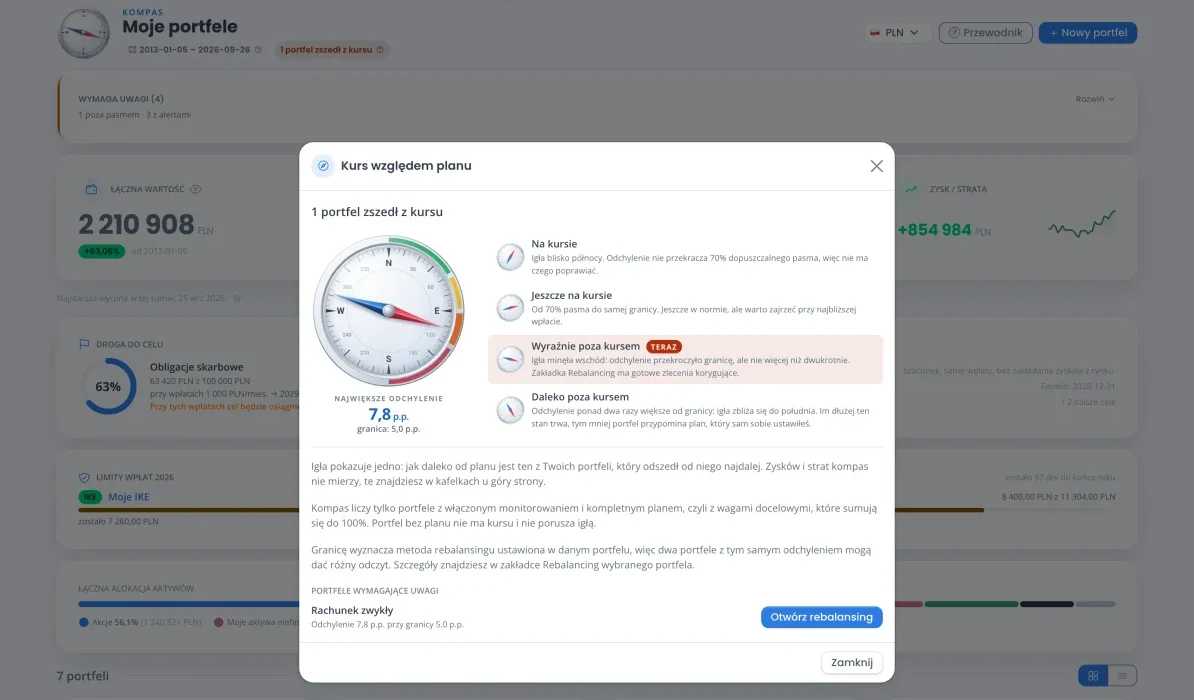
Pod tarczą stoi pasek „Wymaga uwagi” (albo „Wszystko w normie”): portfele, które zeszły z kursu, a także te z otwartym alertem, zalegającą gotówką albo spóźnionym przeglądem, każdy z przyciskiem prowadzącym prosto tam, gdzie trzeba coś zrobić. Niżej „Droga do celu”, liczona ostrożnie, na samych wpłatach, bez zakładania zysków z rynku, oraz „Limity wpłat 2026” dla IKE i IKZE (IKE 28 260 zł, IKZE 11 304 zł, dla samozatrudnionych 16 956 zł).
Nowy portfel zakładacie kreatorem: ścieżka „Zaczynam od zera” kończy się listą zleceń do złożenia, a „Mam już inwestycje” prowadzi do wpisania historii, także z pliku od brokera. Plan, czyli wagi docelowe i dopuszczalne odchylenie, ustawiacie potem w zakładce Rebalancing i dopiero wtedy igła, plakietka kursu i alerty odchyleń mają do czego mierzyć.
Kokpit i Kondycja, czyli Asystent pod inną nazwą
Kokpit to jeden ekran z podsumowaniem portfela: wartość, zysk lub strata, zwrot roczny (CAGR), maksymalne obsunięcie, zmienność, roczny koszt (TER), stopa dochodu i „Realnie”, czyli wynik po odjęciu inflacji. Wykres przełącza się między „Ile mam” a „Stopa zwrotu”. Dla nas to zasada: wartość portfela mówi, z którego dnia jest wycena, a każda notowana pozycja mówi, skąd wzięła się jej cena, z wyceny funduszu na danych Morningstar czy z ceny giełdowej. Wolimy, żebyście widzieli, że cena jest sprzed dwóch dni, niż żebyście wierzyli w liczbę, która tylko wygląda na świeżą.
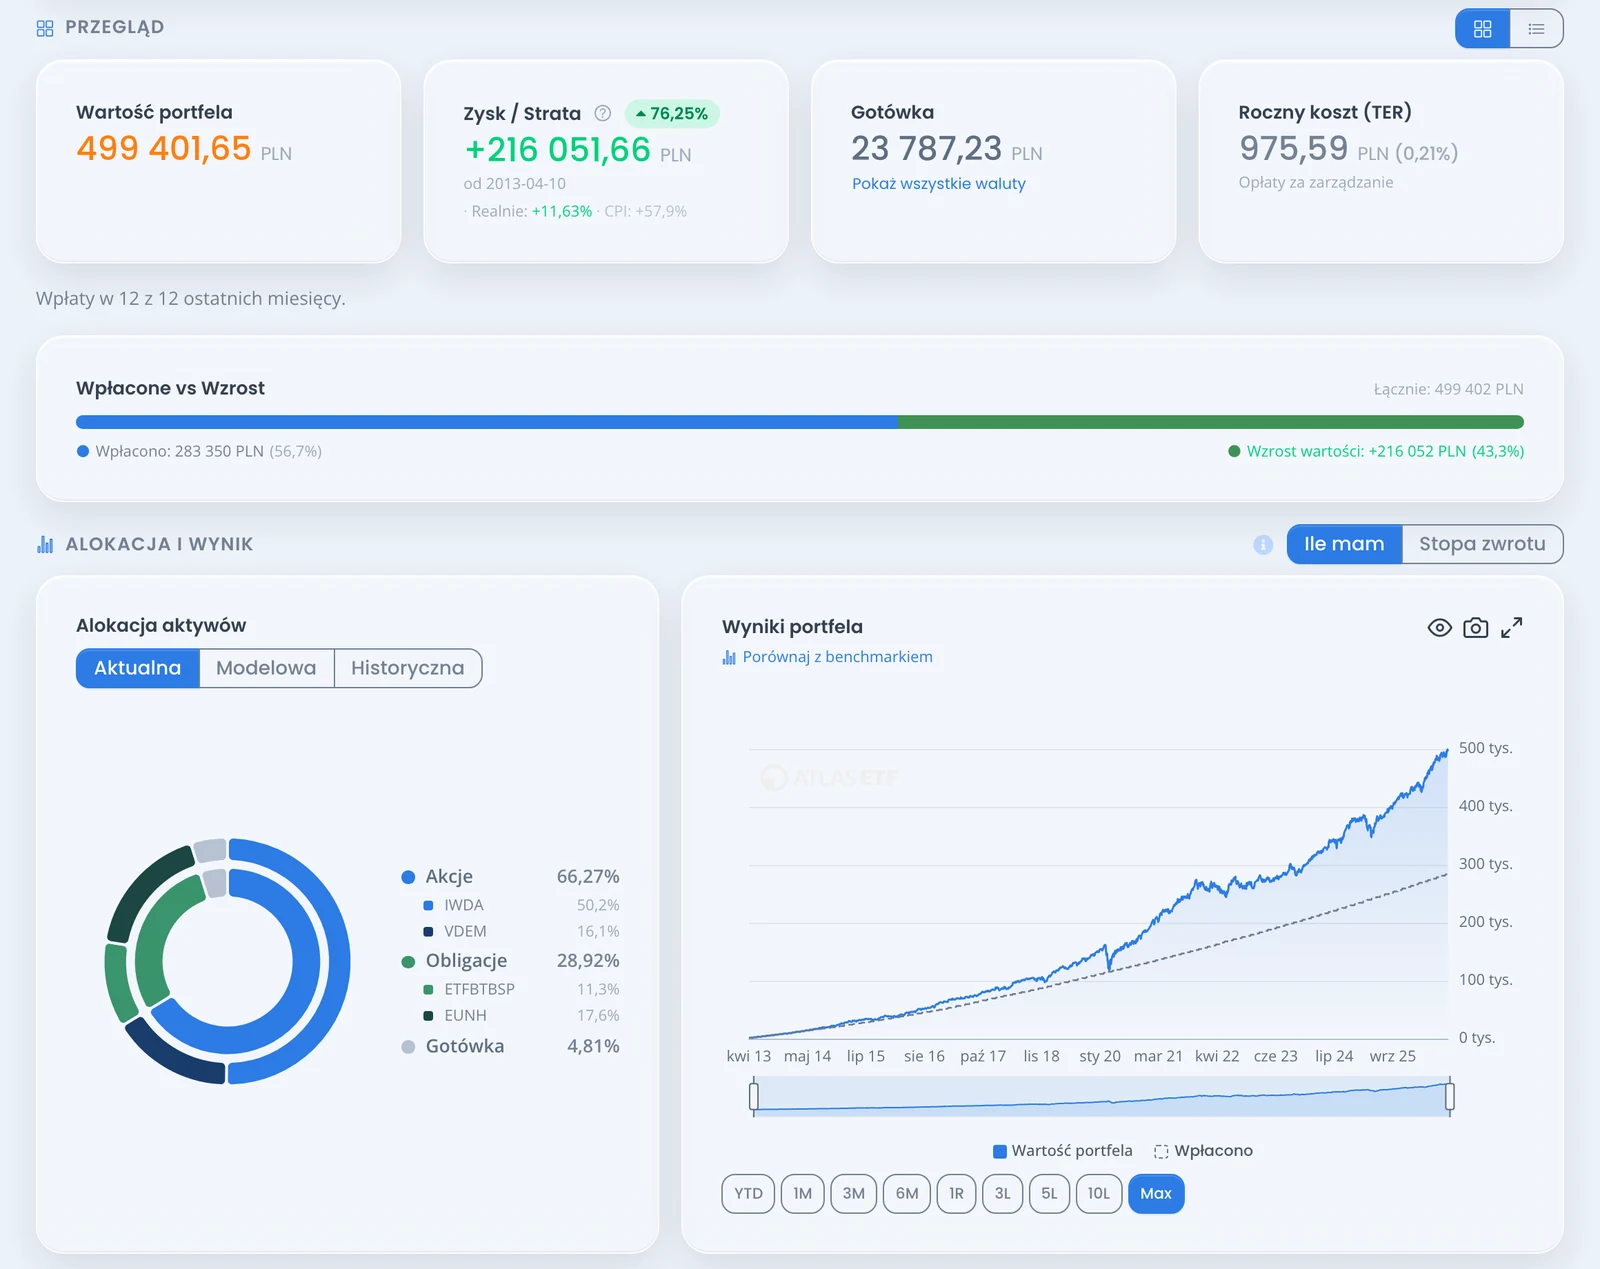
W czerwcu obiecywaliśmy Wam na V2 Asystenta, czyli lekarza portfela: miał regularnie sprawdzać, czy trzymacie się planu, podpowiadać, na co zwrócić uwagę, i ostrzegać o nadmiernej koncentracji i odchyleniach od planu. Jest już w V1. Nazywa się inaczej, „Kondycja”, ale robi to, co miał robić.
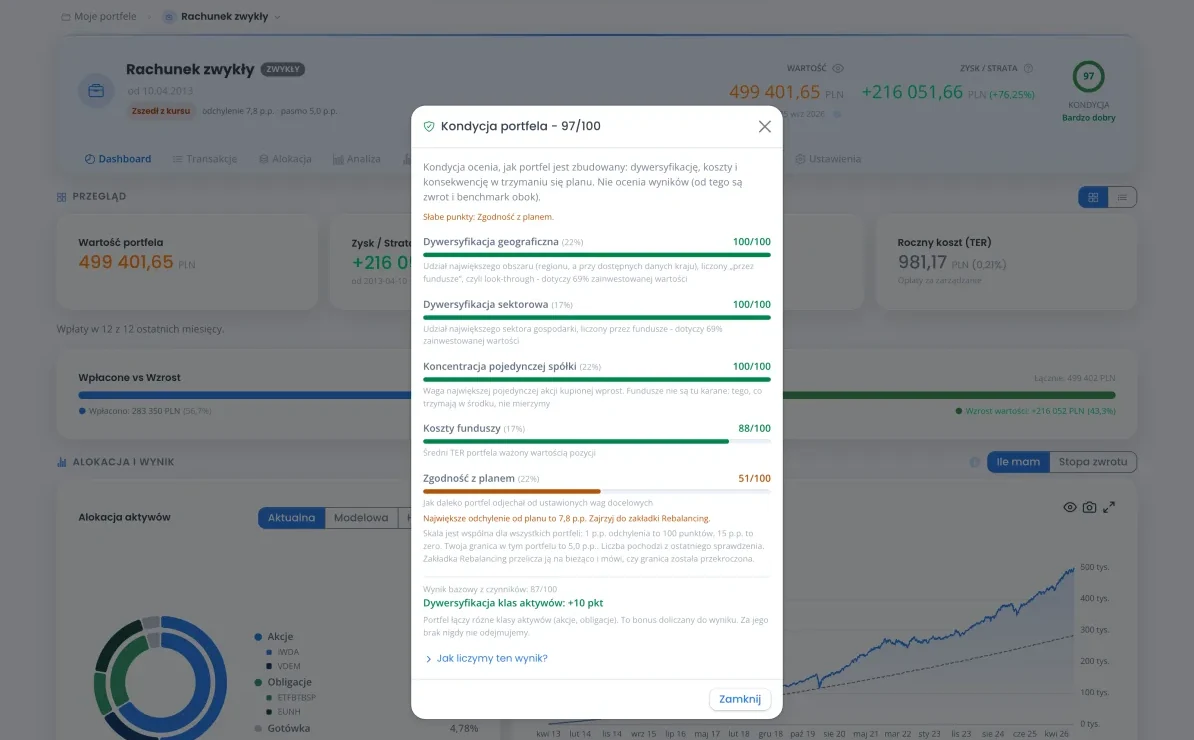
Kondycja stoi w nagłówku każdego portfela jako wynik od 0 do 100. To coś innego niż zysk: ocenia, jak portfel jest zbudowany, a nie ile zarobił. Pięć czynników, każdy z uzasadnieniem: dywersyfikacja geograficzna i sektorowa, koncentracja pojedynczej spółki, koszty funduszy i zgodność z planem, do tego premia za dywersyfikację między klasami aktywów i lista „Słabe punkty”, która nazywa słabe miejsca portfela. Geografię i sektory Kompas liczy przez fundusze, po tym, co naprawdę siedzi w środku ETF-ów. Skala jest ta sama dla każdego portfela, więc poszerzenie własnego pasma nie podniesie wyniku, a pełne 100 dostaje tylko portfel bez słabych stron.
Transakcje i import z plików
Zasada z czerwca bez zmian: atlasETF nie łączy się z Waszym brokerem. Nie potrzebujemy loginu, hasła, PESEL-u ani numeru rachunku. Wasze pieniądze zostają tam, gdzie są. Z Waszych rachunków do Kompasu trafia tylko to, co sami wpiszecie albo wgracie z pliku. Zakładka „Transakcje” zna trzynaście typów operacji, sama dopisuje dywidendy z trzymanych ETF-ów i akcji, a z włączonym „Planem oszczędnościowym” sama księguje miesięczną wpłatę w wybranym dniu.
Jest też import, i to on często decyduje, czy w ogóle zaczniecie. Kto ma za sobą pięć lat historii na trzech rachunkach, wie, że przepisywanie jej ręcznie zabija każde narzędzie na starcie. „Importuj z pliku” czyta wyciągi czterech popularnych domów maklerskich (jeden w dwóch odmianach serwisu), eksporty dwóch aplikacji do śledzenia portfela oraz własny arkusz CSV z przypisaniem kolumn. Kilka rzeczy, z których jesteśmy dumni: Kompas czyta plik w Waszej przeglądarce i nie wysyła go na nasz serwer; każdy import ma numer i cofa się jednym przyciskiem; ponowne wgranie tego samego pliku pomija to, co już jest; każda pominięta linia trafia na listę z powodem. Dywidendy z pliku zastępują te, które Kompas dopisał sam, bo plik wie, ile podatku naprawdę pobrano.
Tu uczciwa uwaga: formaty wyciągów bywają kapryśne, a każdy dom maklerski ma swoje przyzwyczajenia. Jeśli Wasz plik czymś nas zaskoczy, napiszcie, co poszło nie tak, a poprawimy czytnik.
Alokacja, Analiza, Wykresy, Dochód
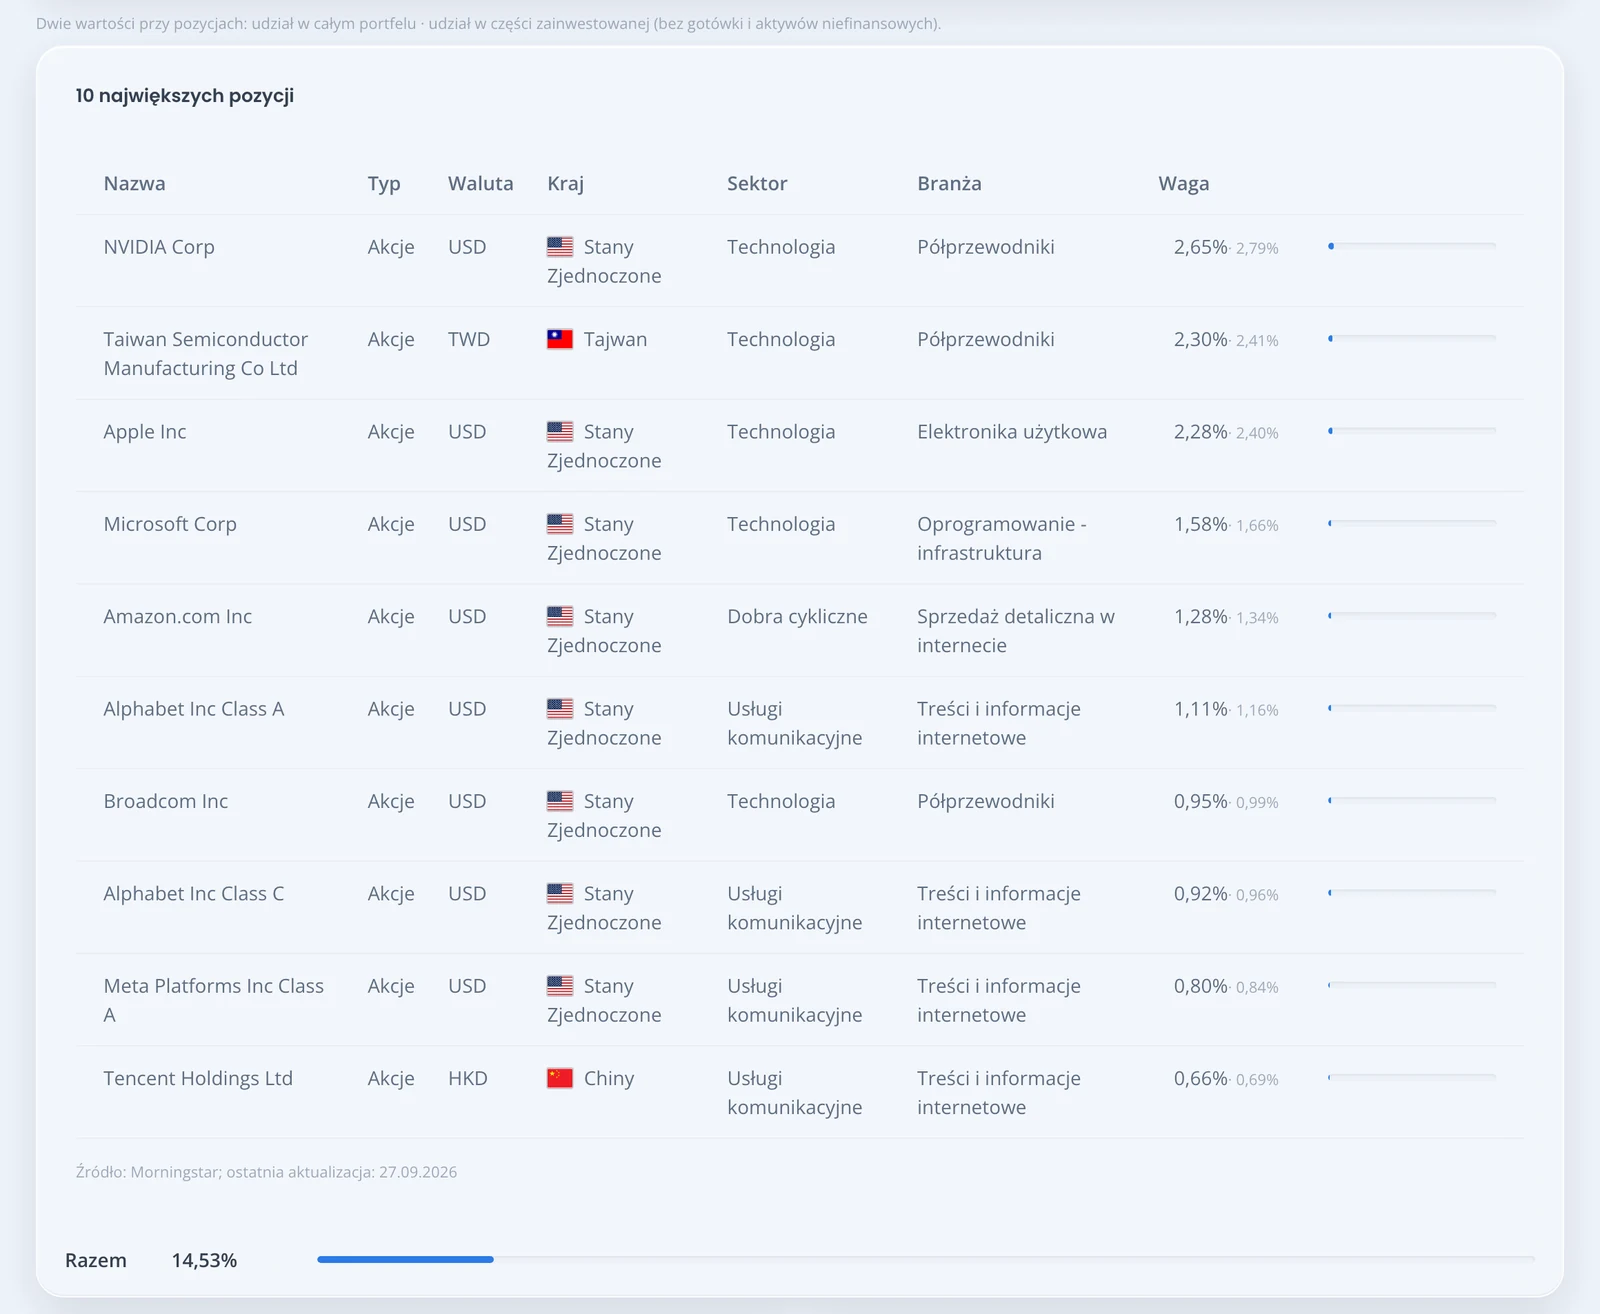
ETF to nie kurs na ekranie, tylko setki spółek w środku. Zakładka „Alokacja” sumuje je przez wszystkie fundusze w portfelu, na danych Morningstar: klasy aktywów, regiony, sektory, struktura branżowa, klasyfikacja rynkowa i dziesięć największych spółek, które trzymacie przez fundusze. Każdy wiersz pokazuje dwie liczby: udział w całym portfelu i udział w części zainwestowanej, bez gotówki.
Tu jedna rzecz, o której chcę napisać wprost. Jako jedni z nielicznych opieramy się, jeśli chodzi o ETF-y, na solidnych danych Morningstar. Piszę o tym, bo to dla nas trudna droga, i finansowo, i technologicznie: takie dane są drogie, a ich przetwarzanie i łączenie z Waszymi portfelami to sporo pracy. Podjęliśmy ten trud świadomie, bo od początku chcemy budować coś najwyższej jakości i wiarygodności. Kompas, który liczy Wasze pieniądze, nie może stać na danych „mniej więcej”.
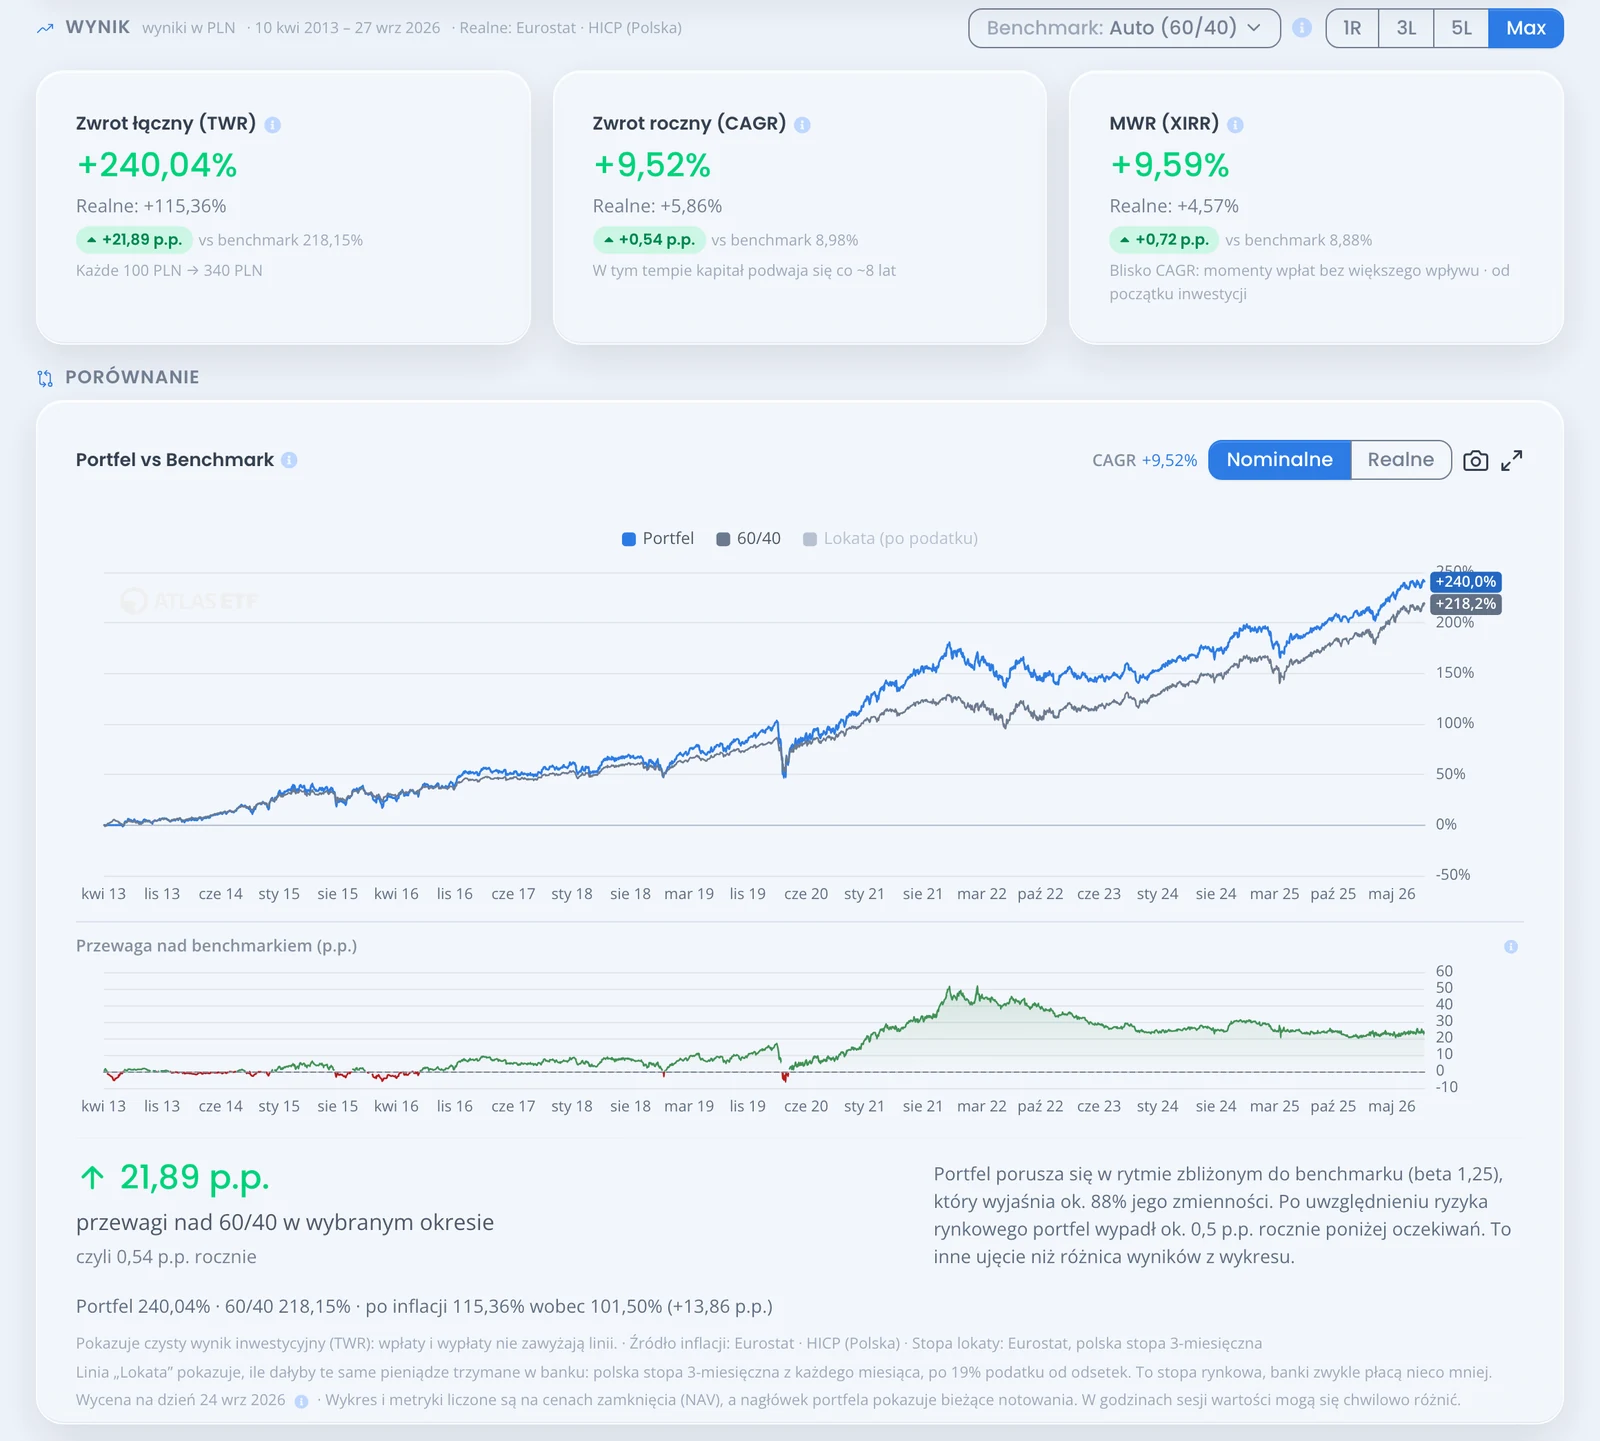
„Analiza” odpowiada na pytanie: ile dał portfel, a ile dałby indeks. Wybieracie okno (rok, trzy lata, pięć lat albo całość) i benchmark: m.in. ACWI, MSCI World, S&P 500, WIG20TR, TBSP, portfele 60/40 i „Mój portfel docelowy”, czyli Wasz własny plan, z którym porównanie obiecywaliśmy w czerwcu. Dostajecie zwrot łączny i roczny, przewagę nad benchmarkiem w czasie, alfę, betę, R², tracking error, wskaźniki Sharpe’a i Sortino, największe obsunięcie i stratę w złym roku. Jest też „Bezpieczna wypłata (SWR)”: symulacja Monte Carlo, która mówi, ile możecie wyjmować z portfela co miesiąc, w dzisiejszych pieniądzach, przez 30 lat, z prawdopodobieństwem 90%.
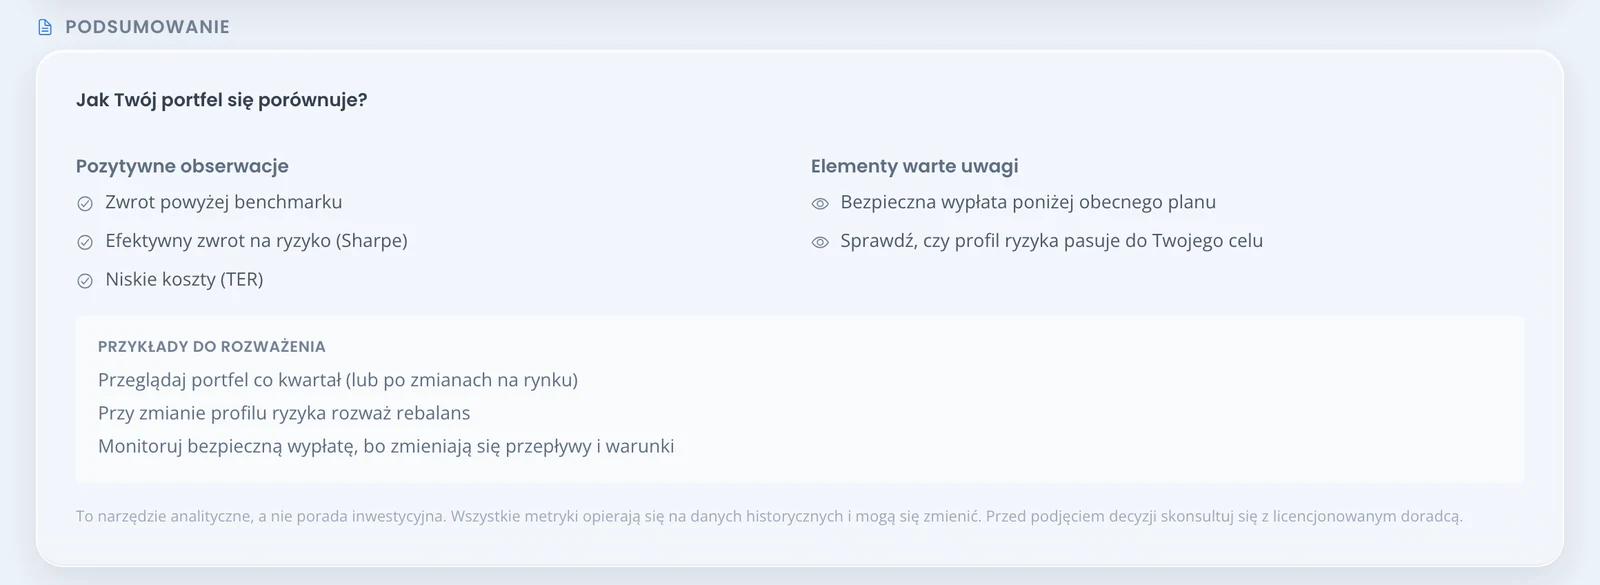
Na końcu zakładki czeka karta „Jak Twój portfel się porównuje?” z trzema listami: „Pozytywne obserwacje”, „Elementy warte uwagi” i „Przykłady do rozważenia”, wyliczonymi z danych Waszego portfela.
„Wykresy” to wartość portfela i wpłaty, stopa zwrotu i obsunięcie w czasie, stopy roczne i miesięczne oraz zwrot kroczący za 12 miesięcy, także w kwotach realnych, po inflacji. „Dochód” zbiera dywidendy i odsetki (także z obligacji skarbowych): łączny dochód, dochód z ostatnich 12 miesięcy, stopa dochodu, mapa miesięcy i słupki lat.
Rebalancing z polskimi podatkami w głowie
Wtorek, 19:10. Kompas sprawdził Wasze portfele o 19:00 i w skrzynce czeka jeden e-mail: portfel emerytalny zszedł z kursu, akcje globalne przekroczyły pasmo. Robicie herbatę, wchodzicie w zakładkę „Rebalancing”, klikacie „Generuj zlecenia” i dostajecie tabelę: co sprzedać, co kupić, za ile, ile to szacunkowo jednostek, jaka prowizja i ile gotówki zostanie po transakcjach. Składacie zlecenia u brokera, wracacie i klikacie „Zastosuj do portfela”, żeby trafiły do historii.
Koniec. Wracacie do filmu.
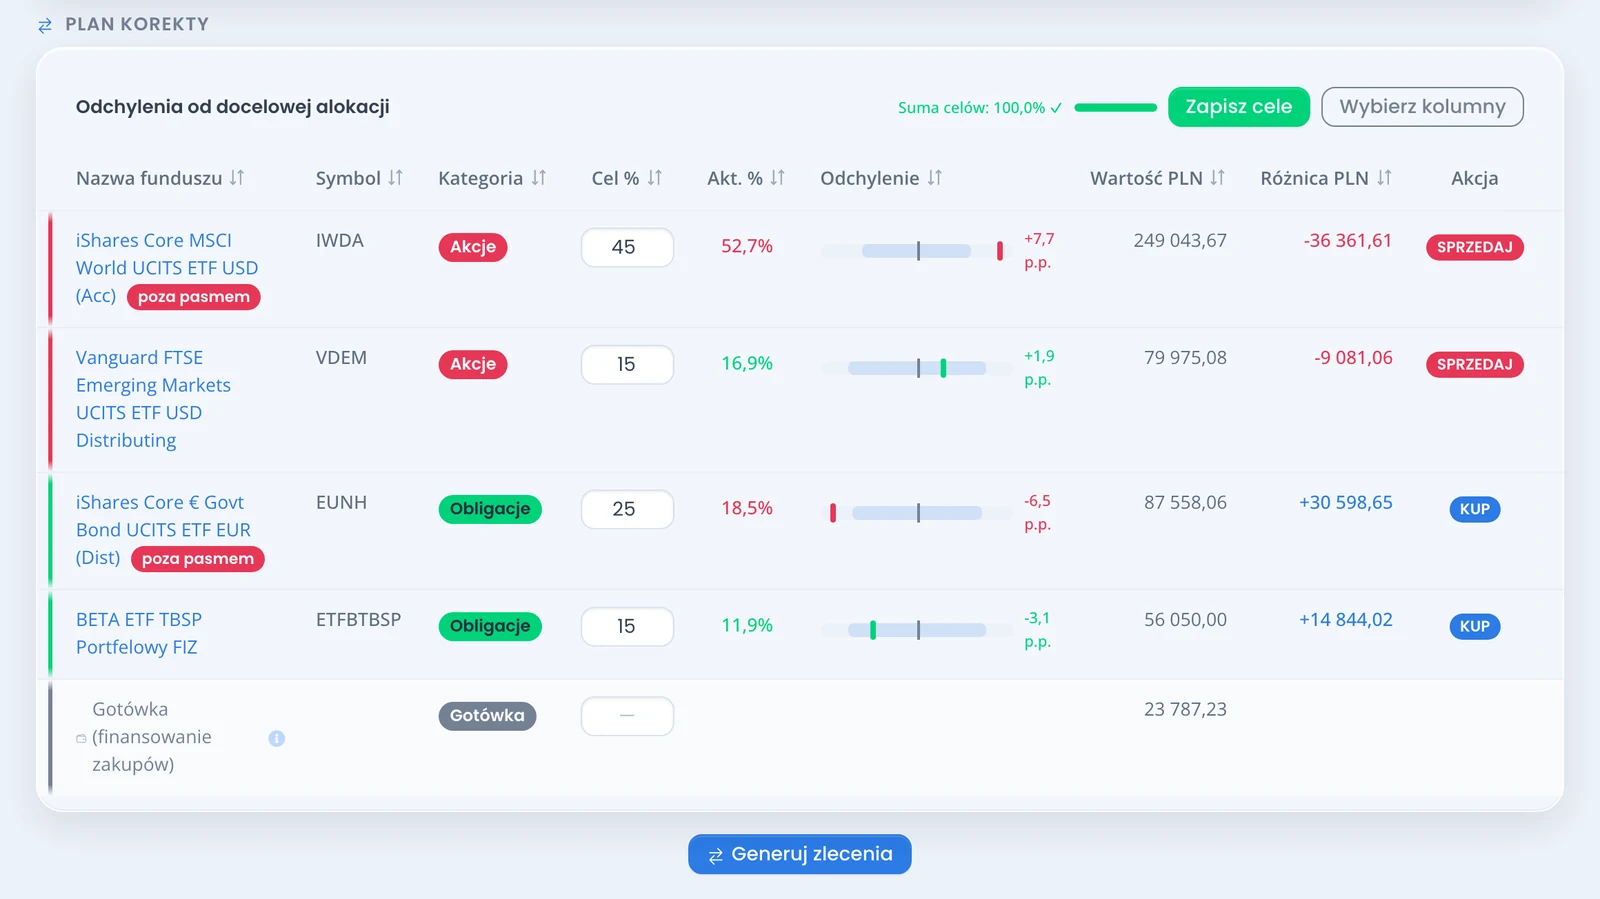
Dla jasności, tak jak w czerwcu: „co kupić, co sprzedać” to nie efekt szklanej kuli ani nasze zalecenie. To arytmetyka powrotu do planu, który sami wpisaliście w tej zakładce.
Do wyboru jest pięć metod: „Na żądanie (pełny)”, „Kalendarzowy” (co miesiąc, kwartał, pół roku albo rok), „Pasma tolerancji”, „Oportunistyczny (inner rails)” i „Nowe środki (bez sprzedaży)”. Ta ostatnia to odpowiedź na polskie podatki: dopłacacie regularnie, a dopłaty same wyrównują portfel. Zero sprzedaży, więc zero podatku od zysków ze sprzedaży (dywidendy to osobna sprawa).
Pasmo może być absolutne (domyślnie ±5 p.p.), względne (domyślnie 25% celu) albo, i tu zamyka się koło z sekcją 2, „Reguła 5/25 (Swedroe)”: 5 p.p. albo 25% celu, co ciaśniejsze. Tak, to reguła autora książki, którą właśnie przetłumaczyłem.
Kompas pomija drobne zlecenia (domyślnie poniżej 150 zł) i takie, które nie są warte przynajmniej trzykrotności prowizji. Na zwykłym rachunku przy każdej sprzedaży ostrzega o podatku od zysków kapitałowych (19%); na IKE i IKZE nie, bo nie ma o czym. Samą kwotę podatku liczy dopiero zakładka Podatki. Gotówka jest domyślnie poza mianownikiem wag i finansuje zakupy; jeśli chcecie, dajecie jej własny cel i pasmo. Smaczek, który kosztował nas sporo pracy: Kompas liczy zlecenia na najnowszy dzień, w którym każda pozycja ma swoją cenę, więc portfel z ETF-em z Warszawy i akcją z Nowego Jorku nie miesza zamknięć z dwóch różnych dni.
Alerty: e-mail tylko wtedy, gdy ma sens
Kompas sprawdza Wasze portfele codziennie o wybranych godzinach; nowe konta dostają 9:00 i 19:00. Sprawdza dziewięć rzeczy: rebalancing, spadek albo wzrost wartości, dywidendę (kilka dni przed wpisanym przez Was dniem odcięcia dywidendy), przekroczenie wagi, zmianę ceny, zysk lub stratę portfela, obsunięcie od szczytu, koncentrację portfela i zalegającą gotówkę. Alertów możecie ustawić, ile chcecie. E-mail jest najwyżej jeden dziennie i zbiera wszystkie Wasze portfele.
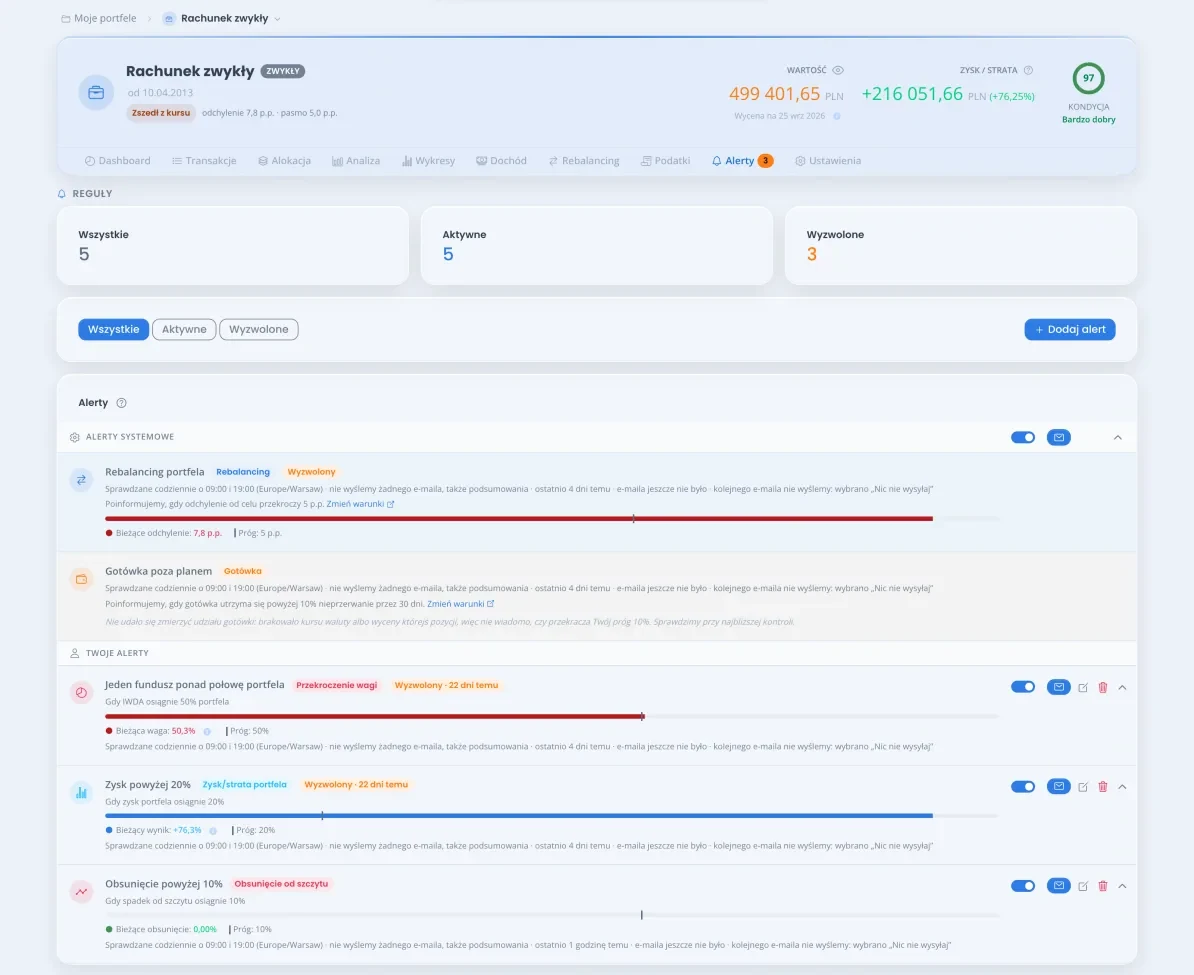
Rytm poczty wybieracie sami, w ustawieniach konta: „Tylko gdy coś nowego”, „Przypominaj, dopóki nie zareaguję” (to samo plus poniedziałkowe przypomnienie o sprawach, które wciąż są otwarte), „Tylko miesięczne podsumowanie” albo „Nic nie wysyłaj”. Miesięczne podsumowanie przychodzi pierwszego dnia miesiąca w każdym rytmie poza „Nic nie wysyłaj”. Czyli czerwcowa niedziela, 19:00, wygląda dziś tak: jeśli nic się nie wydarzyło, w skrzynce nie ma nic. Cisza jest informacją.
Gdy cena którejś pozycji przestaje się aktualizować, Kompas nie udaje, że wie. Alerty liczone z bieżącej wyceny tego portfela same się wstrzymują (w nagłówku pojawia się „Alerty wstrzymane”) i wracają, gdy przyjdą nowe ceny. Powiadomienia push: wkrótce. Dziś działa e-mail.
Portal Premium
Tu bez niespodzianek, dokładnie to, co zapowiadaliśmy: portal bez reklam, sto list ulubionych zamiast jednej i dziesięć globalnych filtrów wyszukiwania ETF-ów zamiast jednego. Filtr globalny to zapisany zestaw kryteriów, między którymi przełączacie się jednym kliknięciem. Rdzeń portalu zostaje darmowy. Strefa Premium istnieje obok, nie zamiast.
4. Podatki: miały być w V2, są w V1
W czerwcu kalkulator podatków stał na liście V2. W polskich realiach podatki to zbyt ważna rzecz, żeby czekały do V2, i zdążyliśmy z nimi na V1.
Zakładka „Podatki” w każdym portfelu liczy PIT-38 po polsku i po ludzku. Zrealizowane zyski: przychód, koszt, dochód, szacowany podatek i termin zapłaty. Metoda FIFO, prowizja w koszcie, każda noga transakcji przeliczona osobno po kursie z dnia poprzedzającego. Tu pierwsze uczciwe zastrzeżenie, które ekran mówi sam: tym kursem jest kurs zamknięcia rynku, przybliżenie średniego kursu NBP, a różnica to średnio około 0,3%. Zaokrąglamy tak, jak każe formularz: przy zyskach kapitałowych najpierw podstawę do pełnych złotych, potem 19%; przy dywidendach raz, na końcu.
Dywidendy mają własną kartę. Podatek zapłacony za granicą Kompas odlicza do wysokości polskiego podatku od danej wypłaty; dywidendy od polskich płatników są rozliczone u źródła i zostają poza PIT-38. Wypłatę bez wpisanego podatku pobranego za granicą opodatkowuje pełnymi 19% i wypisuje na liście, z przejściem prosto do Transakcji. Dla papierów amerykańskich Kompas pokazuje obok „Szacunek podatku pobranego w USA”: 15% ze złożonym formularzem W-8BEN, 30% bez. Obok, nigdy w samej kwocie: szacunek to szacunek, a w zeznaniu wpisuje się to, co naprawdę pobrano.
Straty z lat ubiegłych rozlicza widok „Rozliczenie podatkowe wszystkich portfeli”, bo strata z jednego rachunku obniża zysk z drugiego: pięć lat, najstarsze najpierw, do 50% straty rocznie albo do 5 000 000 zł jednorazowo, a podatku od dywidend strata nie pomniejsza nigdy. Możecie tam wpisać także straty sprzed Kompasu.
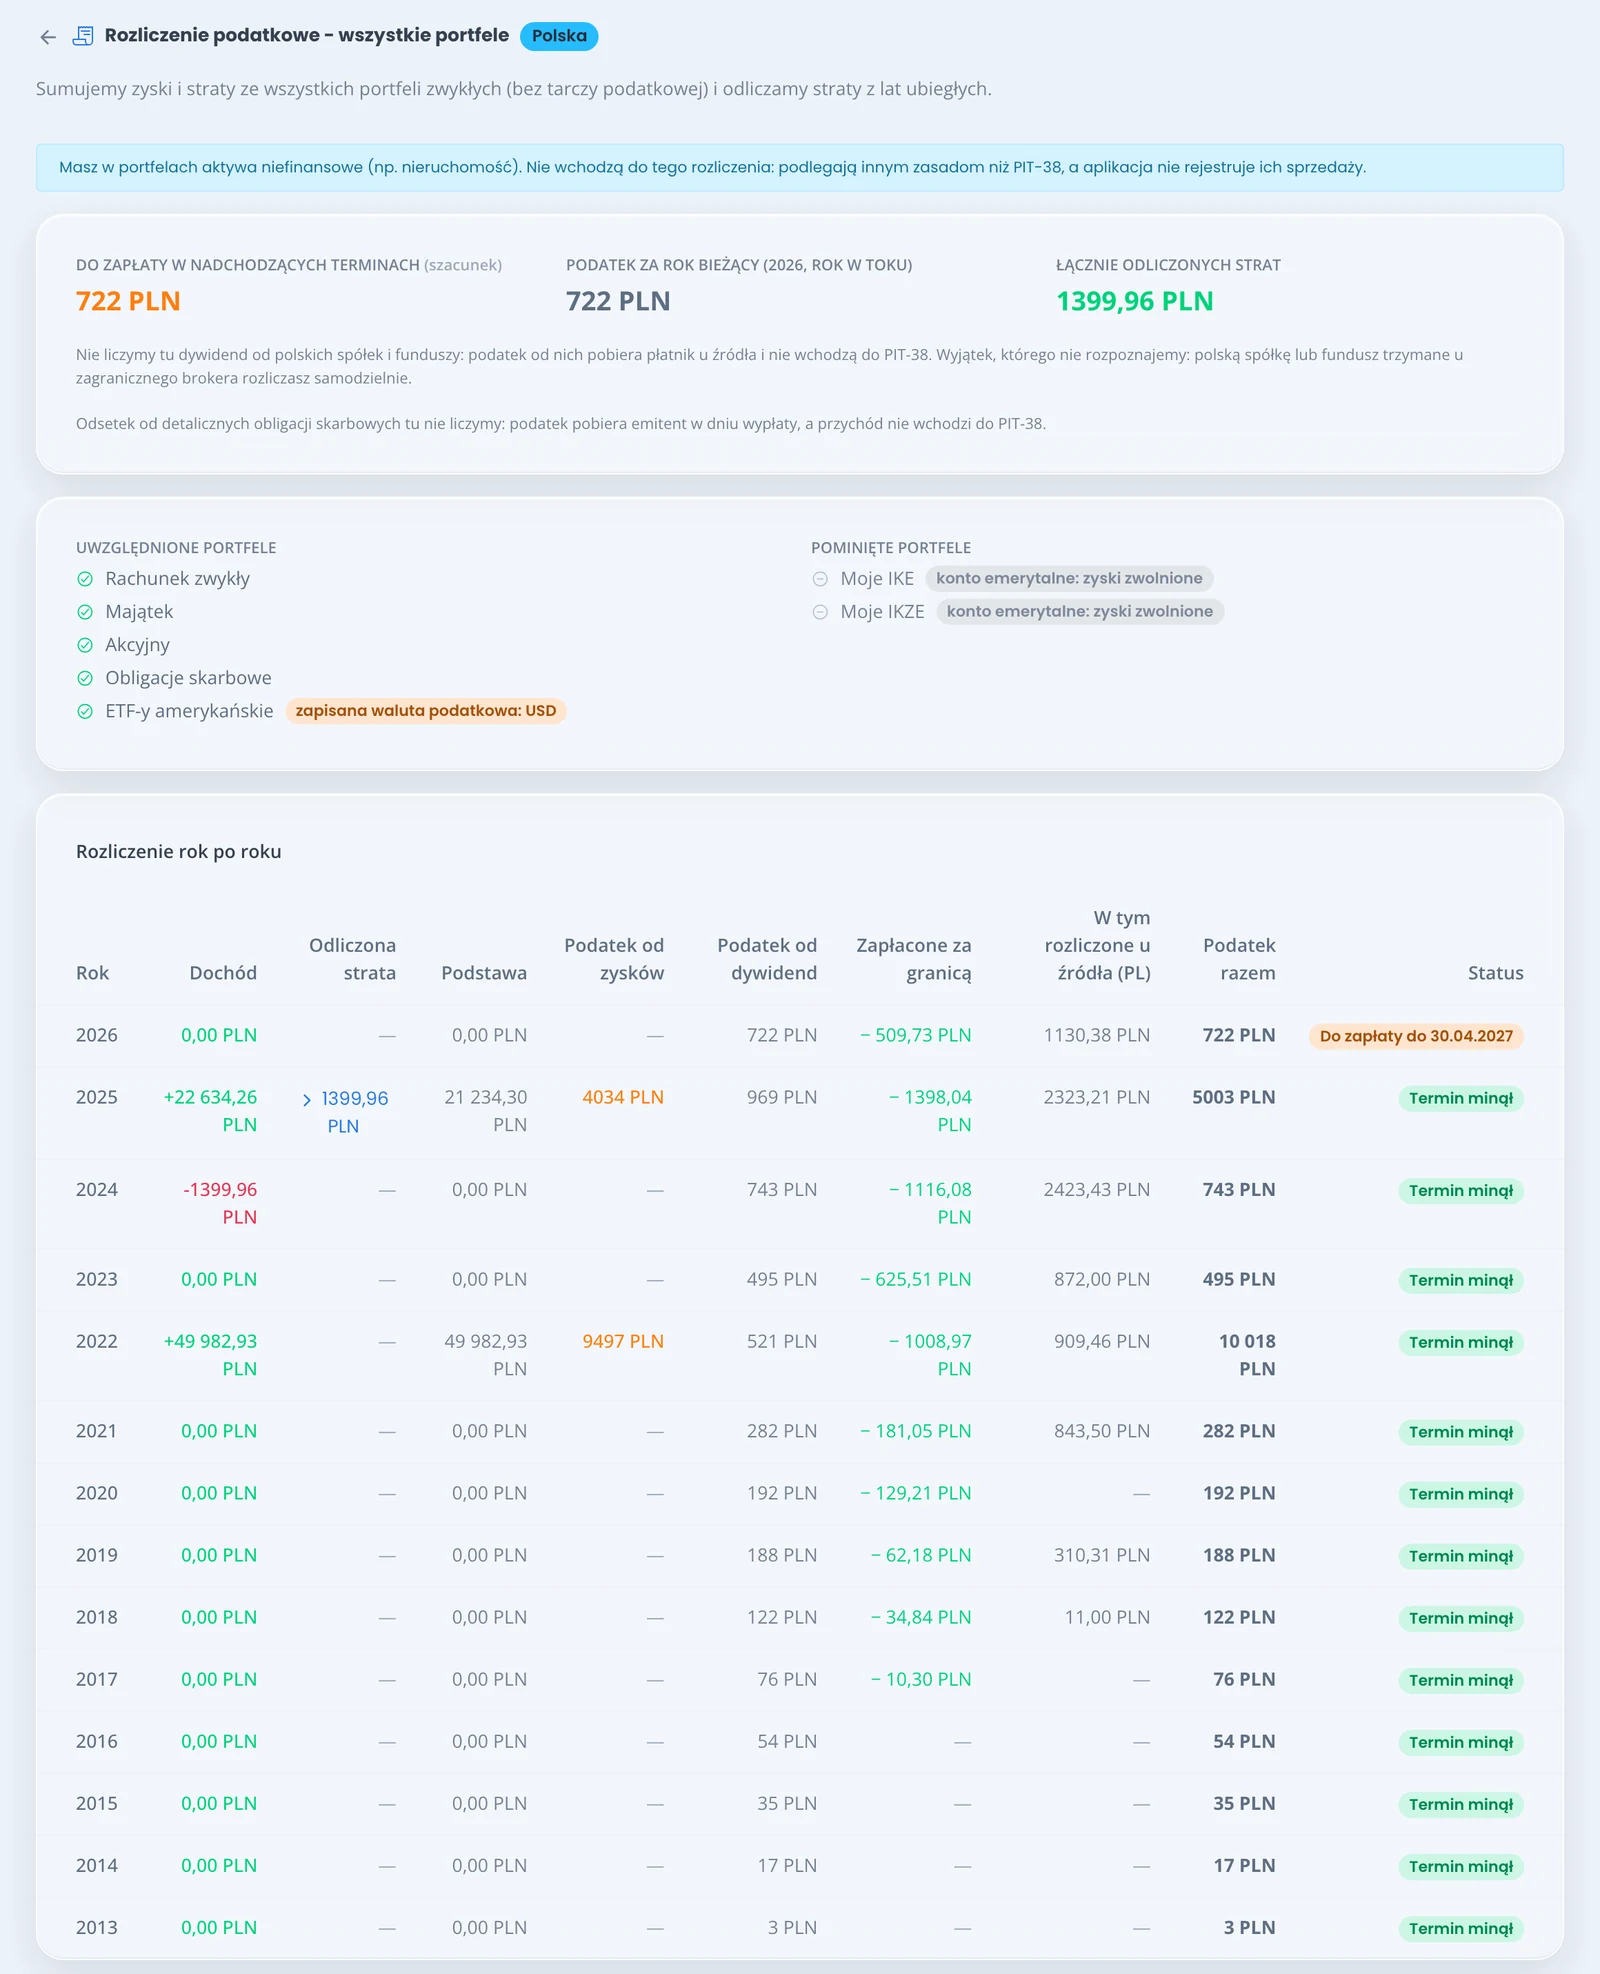
IKE i IKZE są poza PIT-38, za to dostają kartę „Zaoszczędzony podatek”: ile zapłacilibyście na zwykłym rachunku w tym roku i od początku portfela, a IKZE dodatkowo ulgę w PIT według Waszej stawki. Fundacja rodzinna jest osobnym podatnikiem, więc jej portfel zostaje poza Waszym zeznaniem.
I jeszcze OKI, o którym w czerwcu nie mówiliśmy, bo ustawa dopiero powstawała: piąty typ konta w Kompasie, z podatkiem od wartości aktywów od 2027 roku. Średnia dzienna wartość w roku, zwolnienie 25 000 zł dla aktywów oszczędnościowych i 100 000 zł łącznie, stawka 0,85% na 2027. Karta „Czy OKI Ci się opłaca?” pokazuje na suwaku, przy jakim tempie realizowania zysków OKI wygrywa ze zwykłym rachunkiem.
Ekran mówi też wprost, że wyliczenia są szacunkowe i nie są poradą podatkową. To kalkulator pomocniczy: nie liczy daniny solidarnościowej, nie zna Waszych pozostałych źródeł przychodu, a zeznanie podpisuje podatnik. Kompas ma Wam oszczędzić Excela i nerwów w kwietniu, nie zastąpić głowy.
5. Nie tylko ETF-y
W czerwcu wspomnieliśmy o innych instrumentach krótko, w dwóch akapitach, i pewnie mało kto to zauważył. Dziś to spora część V1.
Pojedyncze akcje. Wyszukiwarka znajduje akcje, notowane obligacje i fundusze z wielu giełd, w tym z Warszawy i Nowego Jorku, z filtrem po kraju giełdy. Możecie trzymać ETF-y obok wybranych spółek w jednym portfelu, z jedną alokacją i jednym rozliczeniem.
Obligacje skarbowe. Wszystkie osiem rodzajów: OTS, ROR, DOR, TOS, COI, ROS, EDO i ROD. Kompas wycenia je codziennie według oprocentowania serii, wzorem emitenta z listu emisyjnego, a nie „po cenie zakupu”. Odsetki i wykup dopisują się same, z datą końca okresu (COI raz w roku, ROR i DOR co miesiąc), gdy tylko otworzycie portfel; okres, którego stopy emitent jeszcze nie opublikował, czeka na swoją kolej.
Obligacje wliczają się do wartości i alokacji, ale nie mają wagi docelowej, więc rebalancing ich nie przestawia. Na IKE, IKZE i (od 2027) OKI odsetki są bez podatku; na zwykłym rachunku podatek pobiera emitent u źródła, poza PIT-38.
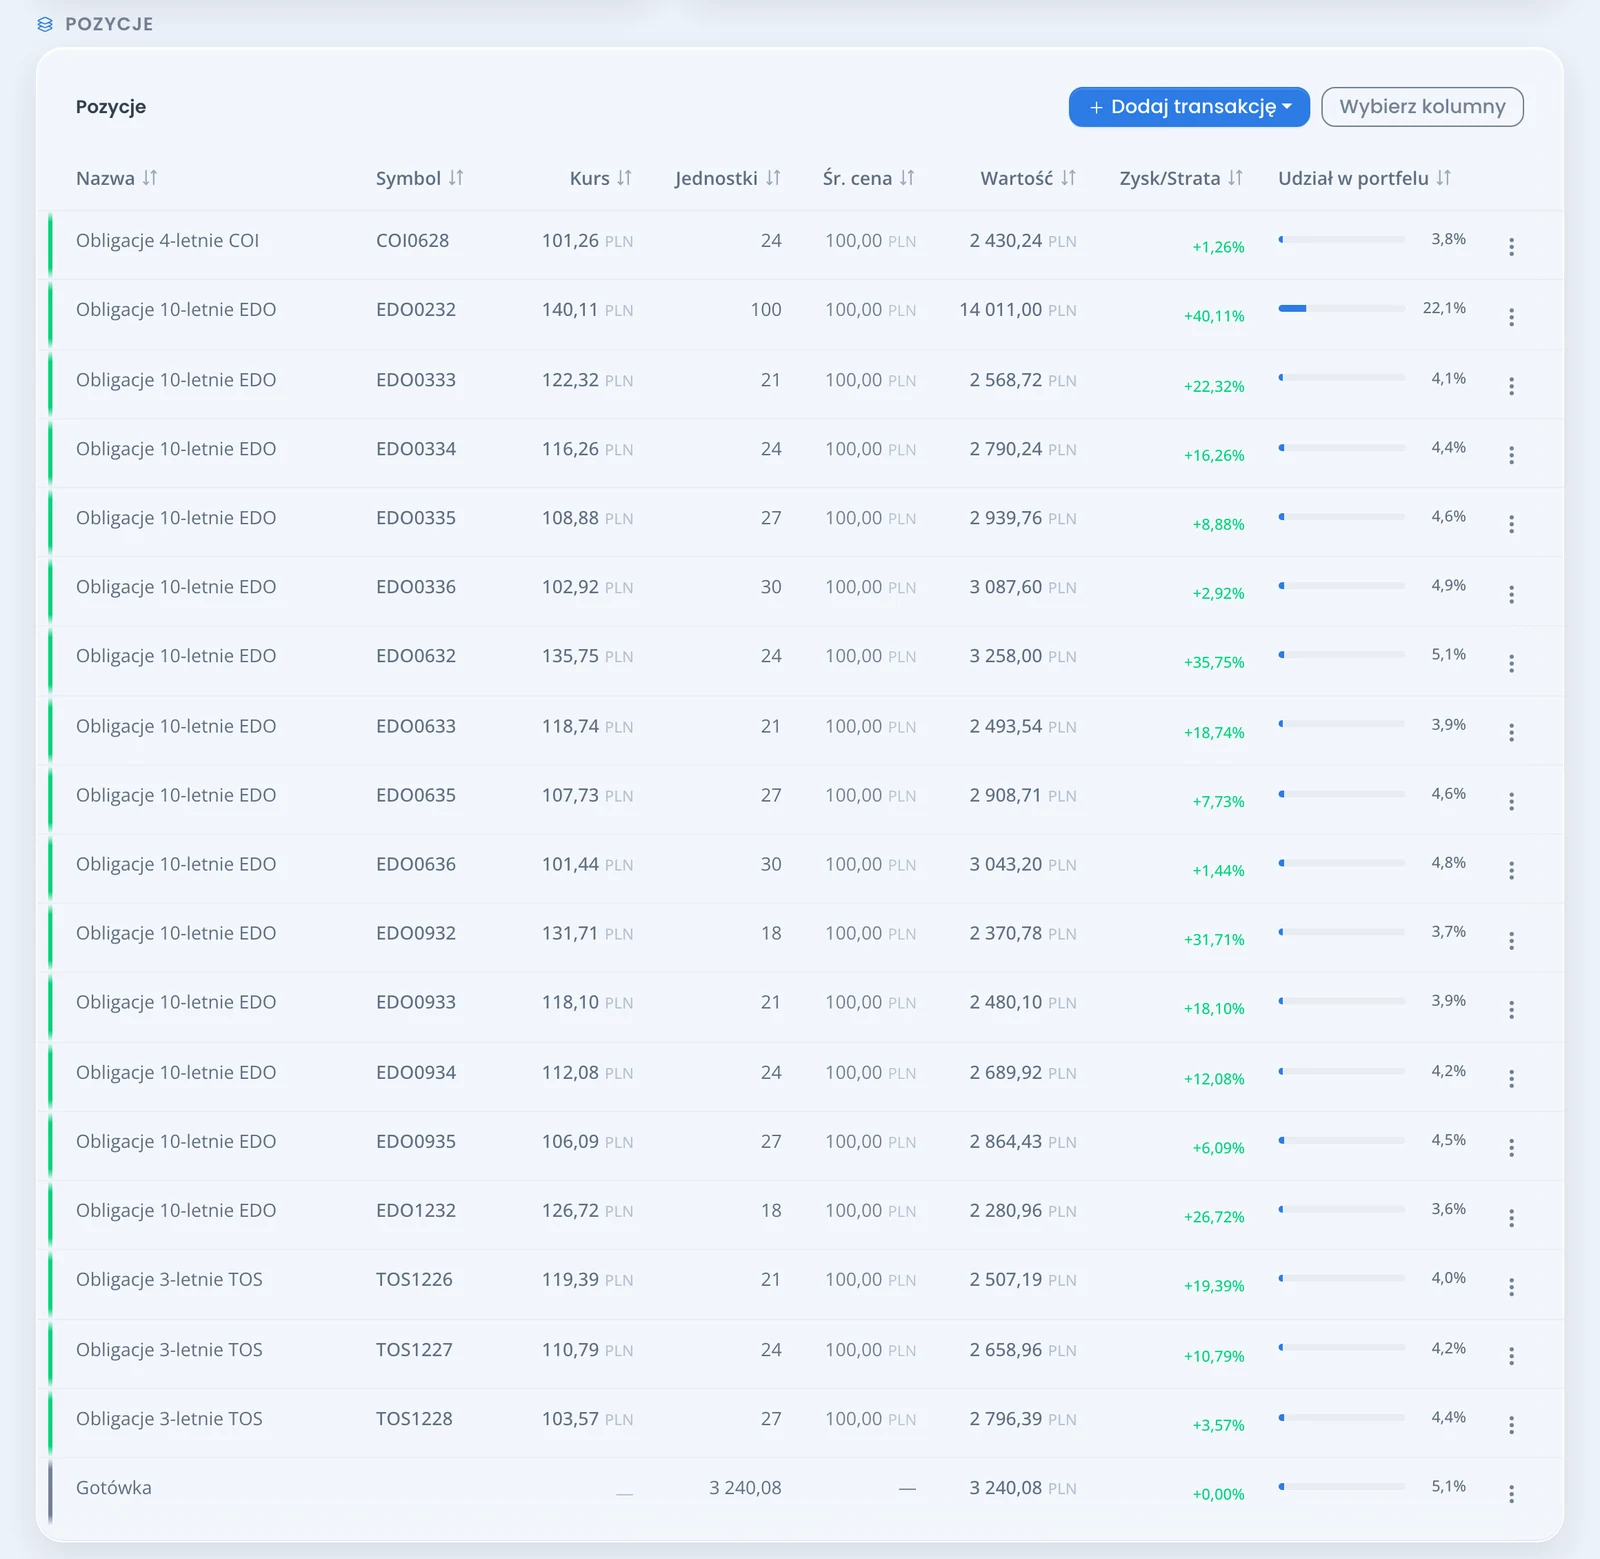
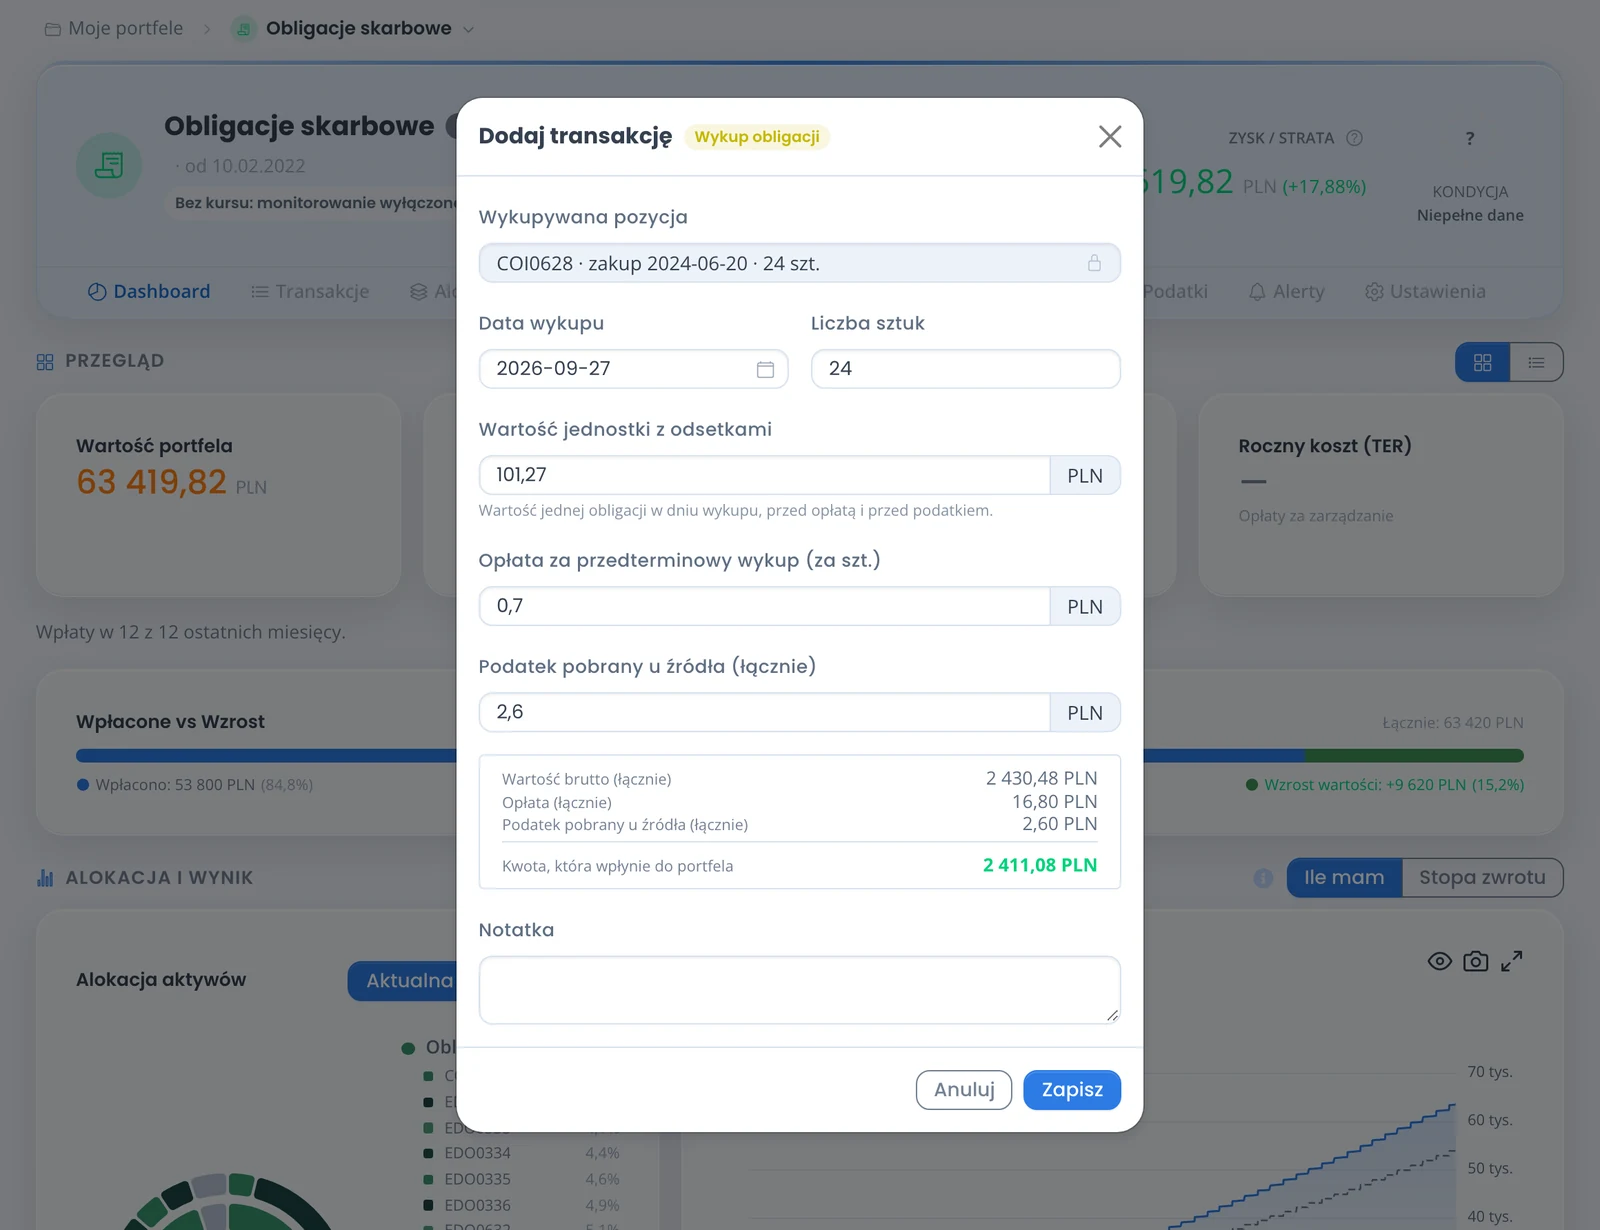
Przy przedterminowym wykupie Kompas sam wylicza na podstawie wyceny wartość jednostki z odsetkami, opłatę za wcześniejszy wykup, podatek pobrany u źródła i kwotę, która wpłynie do portfela; wszystko możecie nadpisać liczbami z potwierdzenia od emitenta.
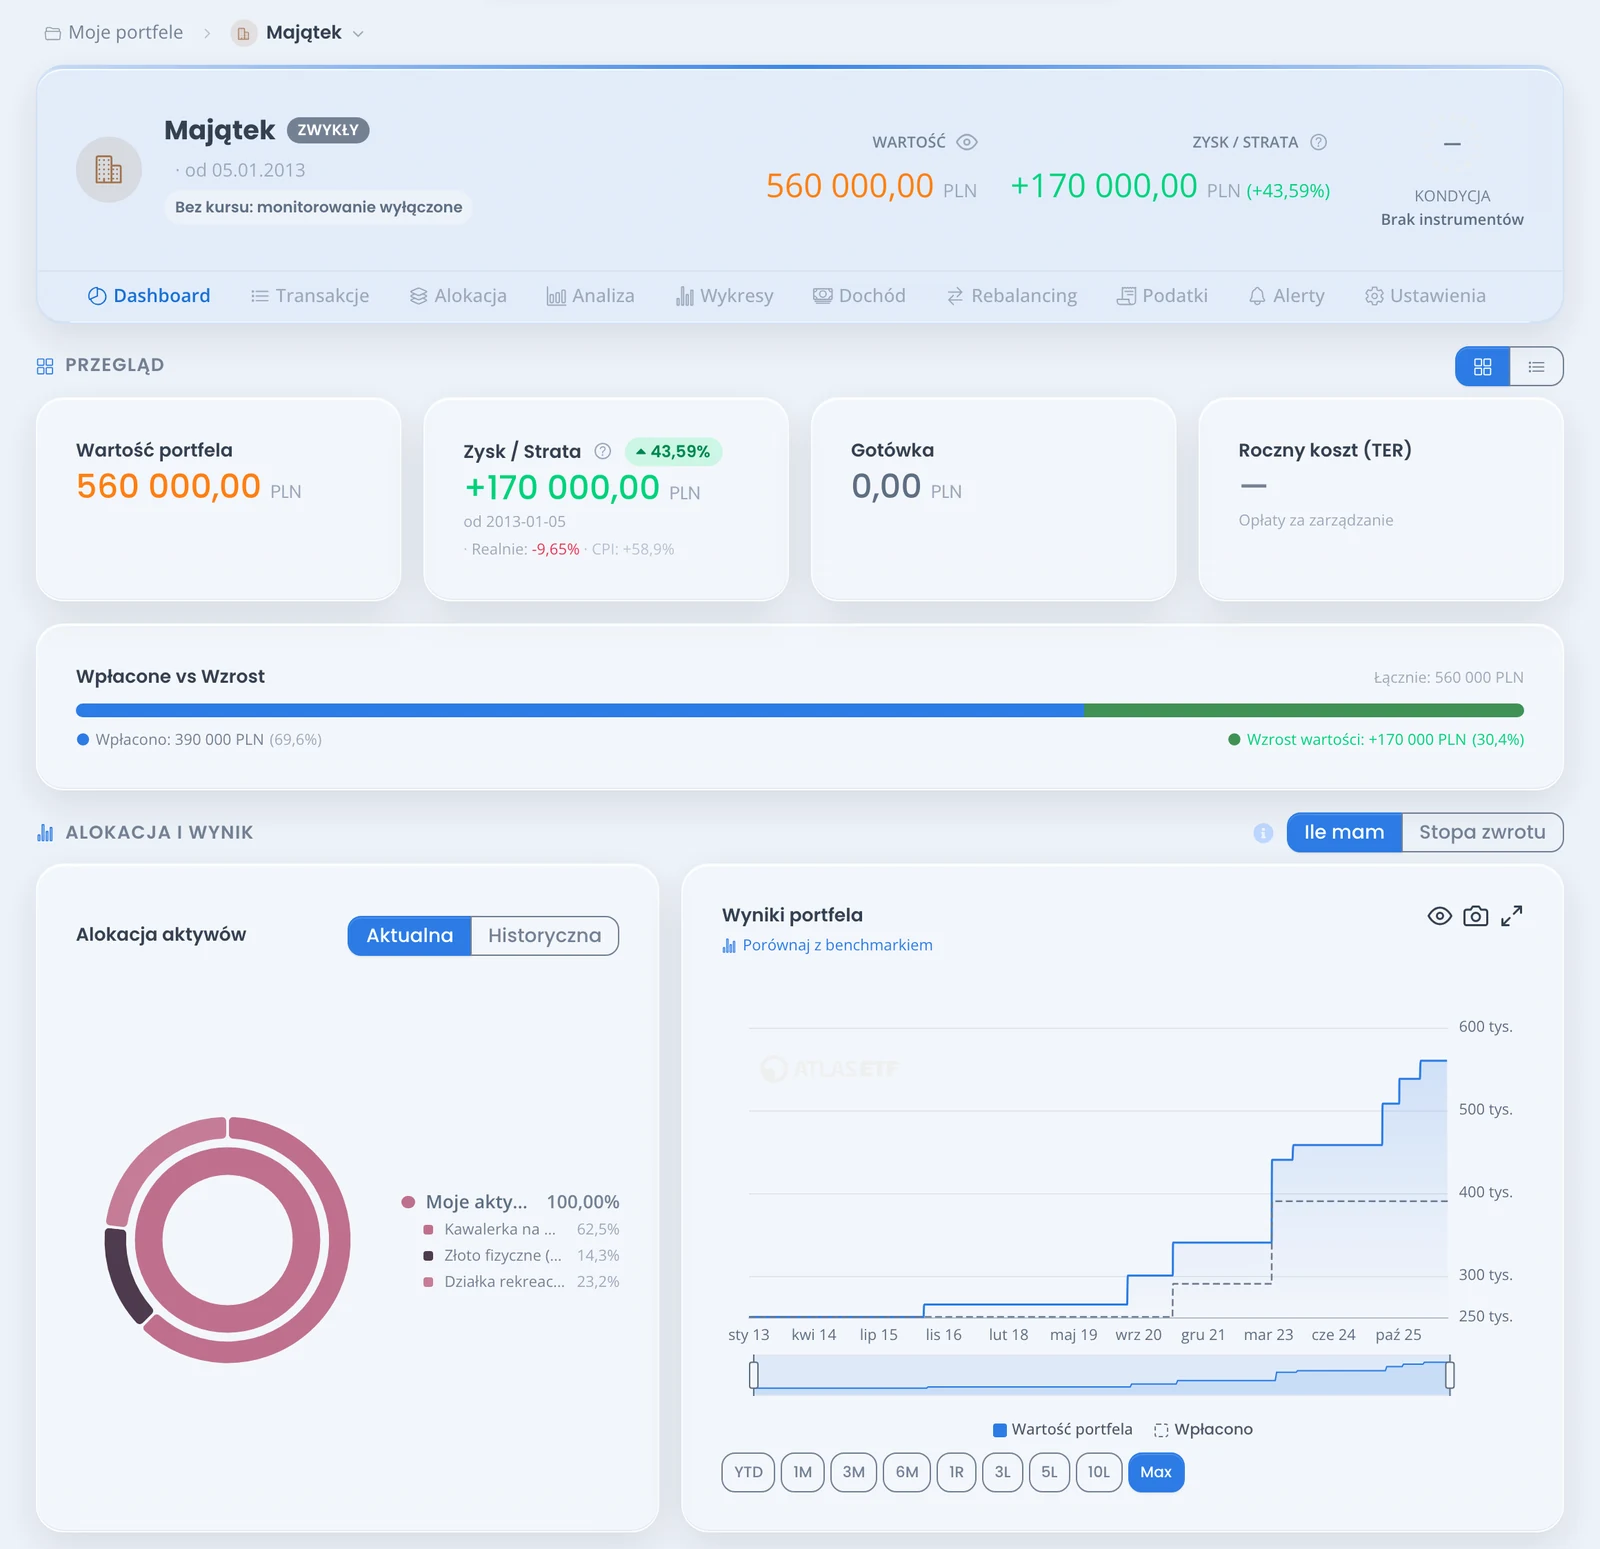
Aktywa bez notowań. Mieszkanie na wynajem, działka, fizyczne złoto, prywatna pożyczka, kryptowaluty wyceniane ręcznie: wszystko, co ma nazwę i wartość, wchodzi jako „Aktywo niefinansowe”. Wpisujecie zakup, co jakiś czas aktualizujecie wycenę, na końcu sprzedaż. Kompas pokaże to razem z resztą majątku. W demo jest portfel „Majątek” zbudowany dokładnie tak.
Gotówka w dziewięciu walutach. PLN, EUR, USD, CHF, CAD, AUD, GBP, SEK i NOK. Każdy portfel ma walutę bazową, gotówkę trzymacie osobno w każdej walucie i możecie ją wymieniać, a listę portfeli oglądacie w walucie, jaką wybierzecie. Kurs zapisujemy po zamknięciu giełd w Europie albo w USA, zależnie od tego, gdzie notowany jest dany papier, a przy wycenie widać, z którego odczytu pochodzi.
Czego nie ma: kontraktów terminowych, opcji, CFD ani kryptowalut z notowaniami. Import takie wiersze pomija i mówi dlaczego.
6. Co obiecaliśmy, a co dowieźliśmy
Czerwcowy wpis miał listę funkcji z etykietami V1, V2 i V3. Oto ta sama lista, z trzecią kolumną.
| Funkcja | Obiecana w czerwcu na | Stan 30 września 2026 |
|---|---|---|
| Kreator Portfela | V1 | jest; ścieżka „Zaczynam od zera” kończy się listą zleceń, a plan ustawiacie w Rebalancingu |
| Kokpit | V1 | jest |
| Transakcje z importem | V1 | jest: wyciągi czterech domów maklerskich, dwóch aplikacji i własny arkusz CSV |
| Alokacja na danych Morningstar | V1 | jest |
| Analiza | V1 | jest, szersza niż obiecana: benchmarki, alfa, beta, bezpieczna wypłata |
| Wykresy | V1 | jest |
| Inteligentny rebalancing z polskimi podatkami | V1 | jest: pięć metod, trzy rodzaje pasma, gotowe zlecenia |
| Alerty e-mail bez limitu | V1 | jest: dziewięć typów, cztery rytmy poczty, miesięczne podsumowanie |
| Do 20 portfeli w jednym widoku | V1 | jest |
| Portal Premium: bez reklam, 100 list, 10 filtrów | V1 | jest |
| Kalkulator podatków | V2 | jest już w V1 |
| Asystent | V2 | jest już w V1, pod nazwą „Kondycja” |
| X-Ray | V2 | w toku: prototyp; dziś jest wspólna dziesiątka spółek i alokacja liczona przez fundusze |
| Planer Celu (Monte Carlo) | V2 | w toku: prototyp; dziś prostsza „Droga do celu” i Monte Carlo dla bezpiecznej wypłaty |
| Scenariusze | V2 | w toku: prototyp |
| Symulator Portfeli Pasywnych | V2 | w przygotowaniu: zrozumienie tematu zamknięte, następny etap to projekt ekranów |
| Skaner AI | V2 | jeszcze nie |
| Modelowe portfele z historią do 100 lat | V2 | jeszcze nie; portfele modelowe są na darmowym portalu, długa historia czeka na dane symulatora |
| Portfele TAA, Symulator TAA, forum | V3 | zgodnie z planem: jeszcze nie |
A oto rzeczy, których w czerwcu nie obiecywaliśmy wcale, a są w V1:
- obligacje skarbowe z codzienną wyceną (osiem rodzajów), OKI jako piąty typ konta z kartą „Czy OKI Ci się opłaca?” i fundacje rodzinne;
- tarcza kompasu, plakietka kursu i pasek „Wymaga uwagi”;
- „Droga do celu”, limity wpłat IKE i IKZE, plan oszczędnościowy i automatyczne dywidendy;
- zbiorczy wykres portfeli i „Porównanie portfeli”;
- dziewięć walut, wyniki po inflacji, symulacja bezpiecznej wypłaty, szacunek podatku W-8BEN;
- tryb prywatności „Ukryj wartości”, wygląd „Szkło” albo „Klasyczny” z ciemnym motywem, dwuminutowy „Przewodnik” na start;
- demo bez logowania.
To, co w tabeli jest „w toku” albo „jeszcze nie”, nie znika z planu. Wszystko dostajecie w cenie zakupu, bez dopłat.
7. Żywy produkt. Prosimy o cierpliwość
Najważniejszy fragment tego tekstu: wolę powiedzieć to dziś, niż tłumaczyć się za tydzień.
Kompas jest żywym i bardzo młodym produktem. Budowaliśmy go z Wami i niemal na Waszych oczach: od czerwca słuchaliśmy Waszych e-maili i komentarzy, a wiele z tego, co dziś widzicie, wzięło się wprost z nich.
Tak szybki rozwój ma swoją cenę. Miejscami może powodować „zakłócenia” 🙂: przycisk, który zachowa się inaczej, niż byście chcieli, liczba, która przez chwilę będzie wyglądać dziwnie, plik z wyciągiem, którego czytnik nie zrozumie. Będziemy to poprawiać na bieżąco. Prosimy o cierpliwość i o sygnał.
Październik dajemy sobie na stabilizację. Czym innym jest tworzyć i testować produkt samemu, nawet z pomocą najlepszych technologii, jakie dziś istnieją, a czym innym oddać go w ręce setek osób w ciągu jednego dnia. Setki osób to setki różnych portfeli, plików z wyciągami, walut i przyzwyczajeń, których nie dało się przewidzieć na naszych własnych kontach. Dlatego w październiku pierwszeństwo mają poprawki, nie nowości. Klocki V2 zaczną dochodzić zaraz potem (sekcja 8).
Jak zgłaszać uwagi? Piszcie na kontakt@atlasetf.pl albo przez formularz kontaktowy. Czytamy wszystko. Nie na każdą wiadomość odpowiemy od razu, zwłaszcza w pierwszych dniach, ale każda zostawi ślad w produkcie, tak jak przez trzy lata zostawiały ślad Wasze uwagi do darmowego portalu. Najbardziej pomagają wiadomości z konkretem: który portfel, która zakładka, co widzicie, a co spodziewaliście się zobaczyć.
8. Co dalej
Więcej niż tracker portfela
Patrząc na sam Kompas, łatwo uznać Strefę Premium za kolejny tracker portfela albo majątku. To nie jest tracker. Strefa Premium ma być kompleksowym narzędziem inwestora. Dziś jej sercem jest Kompas, zbudowany na fundamencie portalu atlasETF: na bazie funduszy, danych i narzędzi, z których od trzech lat korzystacie za darmo.
Kolejne odsłony dołożą to, co dzieje się przed Kompasem i wokół niego. Najpierw projektowanie, budowanie i testowanie portfeli, i to nie tylko pasywnych: także strategii taktycznej alokacji aktywów (TAA), a nawet strategii aktywnych, takich jak AEM (Advanced Equity Momentum), która co miesiąc wybiera spółki według momentum. Potem wchodzi Kompas, który nadzoruje realizację planu przez lata. A obok niego sporo mniejszych narzędzi: wyszukiwarka ETF-ów oparta na AI (a z czasem pewnie coś znacznie więcej) i rozbudowany portal z głębszą analityką funduszy.
Pisząc inaczej: od pomysłu na portfel, przez sprawdzenie go na historii, po pilnowanie planu przez lata. Wszystko w jednym miejscu, na tych samych danych.
I jeszcze jedno, i nie jest to ciekawostka na marginesie. Choć dziś piszemy do inwestorów z Polski i dla nich zbudowaliśmy V1, na Polskę się nie zamykamy. Jeszcze tej jesieni zaczniemy oferować pierwsze elementy Strefy Premium na świecie, na początek w wybranych krajach.
Piszę o tym, bo to najlepiej pokazuje, jak poważnie traktujemy ten projekt: myślimy o nim długoterminowo, dokładnie tak, jak Wy myślicie o swoich portfelach. Dla inwestora długoterminowego to nie szczegół. Plan prowadzi się latami, więc narzędzie, któremu go powierzacie, też musi być zbudowane na lata.
Nie chodzimy na skróty
Skoro o powierzaniu mowa, powiem jeszcze, komu ten plan powierzacie. Nie jesteśmy przypadkowymi osobami, które akurat postanowiły zbudować sobie takie narzędzie. Jesteśmy inwestorami od lat i pasjonatami tego tematu: ja prowadzę SystemTrader.pl od 2019 roku, a atlasETF od końca 2022 roku; Grzegorz prowadzi InwestujDługoterminowo.pl; obaj od lat trzymamy ETF-y we własnych portfelach. Rok 2008 pamiętam dobrze, a po czymś takim inwestowanie smakuje inaczej. Rozumiemy, co w inwestowaniu jest naprawdę trudne, bo sami przez to przechodzimy.
Przy tym nie chodzimy na skróty. Umówmy się: „pornografia finansowa”, czyli krzykliwe obietnice szybkich zysków, sensacyjne prognozy i straszenie krachem, daje szybsze rezultaty. Świadomie tego nie robimy i nigdy nie zrobimy. Powód jest jeden: zaufanie ma dla nas najwyższą wartość.
W czerwcu kupowaliście na słowo i wiemy, ile to słowo jest warte. Dlatego do Kompasu staramy się przenosić najlepsze praktyki inwestycyjne, bez obiecywania, że przewidzimy, co zrobią rynki finansowe: w Kompasie nie ma ani jednej prognozy rynku, o czym pisałem w sekcji 2.
Jest jeszcze coś, co daje nam spokój i o czym powinniście wiedzieć. Jesteśmy w życiu w miejscu, w którym mamy już wypracowany majątek, więc atlasETF nie jest dla nas projektem, żeby się „szybko dorobić”. Oczywiście traktujemy go jak biznes, i to rentowny, a nie jak startup, który szuka szybkiego wyjścia. Przez pierwsze dwa lata dokładałem do niego z własnej kieszeni; dziś projekt stoi finansowo na własnych nogach.
Nie mamy noża na gardle, więc nie musimy robić głupich ruchów, byle zarobić. Stać nas na to, żeby w październiku dać pierwszeństwo poprawkom, a nie nowościom, które lepiej wyglądałyby w zapowiedziach. Nie chodzimy na skróty.
V2 zaczyna się teraz, nie w marcu
W czerwcu napisałem, że V2 dostaniecie do końca marca 2027, a V3 do końca października 2027. To się nie zmienia. I tak jak pisałem w czerwcu, nie jest tak, że nowości zobaczycie dopiero w marcu. Część V2 zresztą już macie: kalkulator podatków i Asystent (w aplikacji „Kondycja”) weszły do V1 przed terminem 🙂. Prace nad resztą V2 trwają już teraz, w tle, i części z nich jeszcze nie widać.
Flagową funkcją V2 jest symulator: Symulator Portfeli Pasywnych, piaskownica historyczna, w której testujecie własny pomysł na portfel na danych sięgających do 100 lat wstecz, przez Wielki Kryzys, kryzys naftowy, czarny poniedziałek, 2008 i COVID, bez ryzykowania złotówki. Gdzie jesteśmy: etap zrozumienia (co ma liczyć, na jakich danych, z jakimi polskimi podatkami) jest zamknięty, a następny krok to projekt ekranów. Uczciwie: „100 lat” zależy od zbudowania długich serii danych dla indeksów i klas aktywów, a to osobny tor pracy liczony w miesiącach, więc symulator będzie dochodził etapami. W kolejce stoją też X-Ray, Planer Celu i Scenariusze (prototypy już istnieją).
Po październikowej stabilizacji klocki V2 będą się pojawiać niemal z tygodnia na tydzień, w miarę gotowości, a nie w jednym wielkim wydaniu. Tak samo będzie z V3: TAA w Kompasie, Symulator TAA i forum do końca października 2027.
I jedna sprawa, o której wolę uprzedzić. Za kilka tygodni przenosimy atlasETF na nowy, mocniejszy serwer. Dla Was oznacza to szybsze działanie. Dla nas sporo pracy organizacyjnej i być może krótką przerwę w dostępie, którą zapowiemy z wyprzedzeniem.
9. Cennik, okno sprzedaży i książka
Okno sprzedaży otworzyło się dziś o północy i zamyka się 30 października 2026 o 21:00. Potem Strefy Premium nie da się kupić aż do kolejnego okna, wiosną 2027, przy premierze V2, w wyższej cenie. Napisałem w czerwcu, że z każdym kamieniem milowym cena rośnie, bo rośnie produkt, i trzymam się tego.
Dwa plany:
- 649 zł za rok;
- 1 049 zł za dwa lata, czyli 524,50 zł za rok. To plan, który polecamy, z tego samego powodu co w czerwcu: najniższy koszt roczny, a do tego książka gratis (o niej niżej).
Cena z dnia zakupu jest Wasza na zawsze, dopóki utrzymujecie ciągłą subskrypcję: kupując dziś plan roczny za 649 zł, za pięć lat przy odnowieniu płacicie 649 zł, nawet jeśli cennik dla nowych będzie wtedy zupełnie inny. Plany roczny i dwuletni odnawiają się automatycznie, przed odnowieniem dostajecie e-mail, a anulować możecie w dowolnym momencie z panelu. Po przerwie wracacie do cennika obowiązującego wtedy. Faktura VAT na życzenie.
Do 30 października jest też Lifetime: 4 490 zł jednorazowo albo 4 miesięczne raty po 1 122,50 zł, pierwsza w dniu zakupu. Dostęp bez końca, bez odnowień, z książką gratis. Raty to zapłata za jeden zakup: po 14 dniach na zwrot nie da się ich anulować.
Tak wygląda drabinka cen w kolejnych oknach sprzedaży:
| Okno | Rok | Dwa lata |
|---|---|---|
| Czerwiec 2026 (przedsprzedaż, zamknięta) | 499 zł | 799 zł (plus Lifetime za 3 499 zł) |
| Od 30 września do 30 października 2026 (V1, teraz) | 649 zł | 1 049 zł (plus Lifetime za 4 490 zł) |
| Koniec marca 2027 (V2) | 749 zł | 1 199 zł |
| Koniec października 2027 (V3) | 849 zł | 1 299 zł |
Zwroty. Kupujący w tym oknie mają 14 dni od zakupu na pełny zwrot, bez pytań; to ustawowe prawo odstąpienia od umowy. Osoby z czerwcowej przedsprzedaży mają swoją czerwcową gwarancję: 30 dni od premiery V1, czyli do 30 października 2026. Wasze ceny i warunki z czerwca zostają bez zmian.
Co po wygaśnięciu subskrypcji? Wasze portfele zostają, niczego nie kasujemy, a przycisk „Pobierz swoje dane” działa także bez dostępu, więc pełną historię zabieracie ze sobą w pliku CSV. Wasze dane są Wasze, tak jak obiecywaliśmy w czerwcu.
Książka. Każdy, kto kupi Strefę Premium w tym oknie, dostaje kod na „Wygraj, nie grając”: plan dwuletni i Lifetime mają książkę gratis (z wysyłką), plan roczny 30% rabatu. Osoby z czerwca: Lifetime ma książkę gratis, plany roczny i dwuletni 30% rabatu. Kody wyślemy w pierwszej połowie listopada (po upływie 14 dni na odstąpienie od umowy), są jednorazowe, wpisuje się je przy zamówieniu na oinwestowaniu.pl i są ważne do 31 grudnia 2026. Wysyłka książek rusza w połowie listopada.
Ważna uwaga dla kupujących Strefę Premium: nie zamawiajcie książki wcześniej. Od końca września książka jest w przedsprzedaży na oinwestowaniu.pl, 20% taniej dla wszystkich. Wasz kod daje więcej (30% albo książkę za 0 zł), ale nie łączy się z tym rabatem i nie da się go doliczyć do zamówienia, które już złożyliście.
Okno sprzedaży V1 trwa do 30 października 2026, do 21:00. Cena z dnia zakupu zostaje z Wami.
Wybierz plan w Strefie Premium →
649 zł za rok, 1 049 zł za dwa lata z książką gratis albo Lifetime za 4 490 zł, też z książką. 14 dni na zwrot.
10. Zajrzyjcie do środka: demo Kompasu
W czerwcu mogliśmy pokazać Wam tylko nagranie transmisji. Dziś możecie wejść do środka sami, bez logowania i bez zakładania konta: atlasetf.pl/kompas-demo.
W demo czeka siedem portfeli z wieloletnią historią i prawdziwymi cenami z rynku: IKE, IKZE, rachunek zwykły, portfel akcyjny z polskimi i amerykańskimi spółkami, ETF-y amerykańskie prowadzone w dolarach, portfel obligacji skarbowych i „Majątek” z mieszkaniem, działką i fizycznym złotem. Możecie klikać wszystko: zakładki, wykresy, Rebalancing, Podatki, ustawienia. Formularze się otwierają, ale zapis odpowiada, że to wersja demonstracyjna, więc niczego nie zepsujecie. W demo nie wygenerujecie listy zleceń rebalancingu (ten krok zapisuje plan, a demo niczego nie zapisuje), ale tabelę odchyleń i kwoty korekty zobaczycie.
Polecam obejrzeć demo przed decyzją, tak jak w czerwcu polecałem transmisję. Tym razem oglądacie produkt, a nie wizję.
A jeśli wolicie zobaczyć Kompas razem z nami: w środę, 30 września, o 20:00 pokazujemy V1 na żywo na YouTube. Będzie prezentacja, demo na prawdziwych ekranach i odpowiedzi na Wasze pytania z czatu. Jeśli nie zdążycie na żywo, nagranie zostanie pod tym samym adresem: youtube.com/live/fwFoMHsOQ0w.
Na koniec
Cztery miesiące temu prosiliśmy Was o zaufanie na kredyt i je dostaliśmy. Dziś spłacamy pierwszą ratę i mam nadzieję, że kiedy przejrzycie ten tekst i demo, uznacie, że było warto. Dziękuję każdej osobie, która kupiła w czerwcu, każdej, która napisała do nas z pytaniem albo uwagą, i każdej, która po prostu czekała.
Kompas nie powie Wam, co zrobi rynek. Pilnuje planu, który sami spisaliście, i przypomina Wam, na co się pisaliście, w chwilach, w których pamięć zawodzi. Planujcie, nie prognozujcie. Ufajcie temu, co zmierzone, a nie temu, co się komuś wydaje. Reszta to dyscyplina, a w niej Kompas ma Was wspierać.
Cztery konkrety na koniec, żeby nie trzeba było ich szukać. Demo czeka pod atlasetf.pl/kompas-demo, bez logowania. W środę, 30 września, o 20:00 pokazujemy V1 na żywo na YouTube. Okno sprzedaży trwa do 30 października, do 21:00. A jeśli coś w Kompasie zachowa się nie tak, jak powinno, napiszcie na kontakt@atlasetf.pl: październik mamy na poprawki, a najlepiej poprawia się to, o czym wiemy.
To nie jest finał, V3 też nim nie będzie. To początek pracy, którą lubimy najbardziej: dopracowywania czegoś, co już działa, razem z ludźmi, którzy tego używają. Do zobaczenia w Kompasie. 👊
Jacek
Przypisy
- David Booth w podcaście Morningstara „The Long View”, odcinek „The Markets Work Well for Everybody, Not Just the Insiders”, 1 września 2026, prowadzący Amy C. Arnott i Ben Johnson. Cytaty w tłumaczeniu własnym. ↩
- Larry Swedroe, Enrich Your Future (Wiley, 2024), rozdz. 21. Polskie wydanie: „Wygraj, nie grając. Pasywne inwestowanie dla cierpliwych”, tłumaczenie: Jacek Lempart, premiera i wysyłka od połowy listopada 2026. Dane z grafiki: Markus Glaser i Martin Weber, „Why Inexperienced Investors Do Not Learn: They Do Not Know Their Past Portfolio Performance” (2007), analiza rzeczywistych rachunków maklerskich; „Money”, „Did You Beat the Market?” (USA, DJIA, styczeń 2000, ponad 500 inwestorów). ↩
- SPIVA U.S. 2022, „Year-End Persistence Scorecard” (S&P Dow Jones Indices). Cytowane za: Larry Swedroe, Enrich Your Future (Wiley, 2024), rozdz. 21. ↩
Ten tekst ma charakter edukacyjny i nie jest rekomendacją inwestycyjną w rozumieniu obowiązujących przepisów. Autorzy (Jacek Lempart, Grzegorz Radziukiewicz) nie są licencjonowanymi doradcami inwestycyjnymi. Strefa Premium atlasETF dostarcza narzędzia analityczne, dane i wiedzę edukacyjną, a nie indywidualne rekomendacje inwestycyjne; kalkulator podatków jest narzędziem pomocniczym, a zeznanie podpisuje podatnik. Każda decyzja inwestycyjna podejmowana jest na własną odpowiedzialność. Wyniki historyczne nie gwarantują wyników w przyszłości.