Kompas zbiera wszystkie Wasze rachunki w jeden obraz, liczy wynik uczciwie, prześwietla fundusze danymi Morningstar, pilnuje proporcji portfela, sam pisze e-mail, gdy trzeba działać, a wiosną oddaje liczby prosto do zeznania. Konta: zwykły rachunek maklerski, IKE, IKZE, OIPE, OKI, PPK, PPE i fundacja rodzinna. Aktywa: ETF-y, akcje, obligacje skarbowe, kryptowaluty, złoto, srebro i platyna, a obok nich majątek spoza giełdy: nieruchomości, wino, monety czy pożyczki.
Ten przewodnik pokazuje całość ekran po ekranie: wszystkie zakładki Kompasu na zrzutach z wersji demo, to, co w Strefie Premium jest poza nim, i to, co dojdzie w V2 i V3. Sprzedaż Strefy Premium kończy się w piątek 30 października o 21:00 i wraca dopiero wiosną 2027, w wyższej cenie. Jeśli zakup chodzi Wam po głowie, to jest ostatnia prosta.
TL;DR
Kompas to moduł Strefy Premium do prowadzenia portfeli, w które naprawdę inwestujecie: import historii z pliku brokera (24 źródła), alokacja na danych Morningstar, analiza wyników i ryzyka, rebalancing z listą zleceń, PIT-38 z Waszych transakcji i alerty e-mail. Z brokerem się nie łączy: nie podajecie loginów ani haseł.
Subskrypcja obejmuje całą Strefę Premium, nie sam Kompas: dziś V1 (Kompas, portal bez reklam, do 100 list ulubionych, do 10 filtrów globalnych), do końca marca 2027 V2 (symulator portfeli z backtestingiem, X-Ray, Planer Celu, Scenariusze, Skaner AI), do końca października 2027 V3 (strategie aktywne, takie jak GEM czy AEM, i zamknięte forum). Wszystko w cenie z dnia zakupu.
Sprzedaż trwa do piątku 30 października, do 21:00. Rok kosztuje 649 zł, dwa lata 1 049 zł, Lifetime 4 490 zł. Potem przycisk zakupu znika do końca marca 2027, a rok będzie kosztował 749 zł. Macie 14 dni na zwrot bez podawania powodu.
Wszystkie zrzuty w tym przewodniku pochodzą z wersji demo: siedmiu przykładowych portfeli z wieloletnią historią, które możecie klikać bez logowania. Większość ekranów pokazuje „Rachunek zwykły”: portfel czterech ETF-ów prowadzony od kwietnia 2013, z wpłatami co miesiąc. Demo niczego nie zapisuje, a jeśli jesteście zalogowani na swoje konto, otwórzcie je w oknie prywatnym przeglądarki.
1. Czym jest Kompas (i czym nie jest)
Kompas to moduł do prowadzenia portfeli, w które naprawdę inwestujecie. Zapisujecie w nim swój plan i transakcje, a Kompas codziennie sprawdza, czy portfel trzyma kurs, i pisze, gdy coś wymaga Waszej uwagi. Decyzje zostają przy Was: Kompas liczy, pokazuje i ostrzega, ale niczego za Was nie kupi i nie sprzeda.
Nikt nie wie, co rynek zrobi za miesiąc. Macie za to wpływ na trzy rzeczy i to właśnie ich pilnuje Kompas:
- proporcje w portfelu: mierzy odchylenie każdej pozycji od planu i mówi, kiedy przekroczyło Waszą granicę,
- koszty: pokazuje roczny koszt funduszy, prowizje i to, ile zjadają w horyzoncie lat,
- dyscyplinę: pisze e-mail, gdy trzeba działać, więc decyzje podejmujecie według planu, a nie emocji.
Widzi naraz do 20 portfeli i pokazuje, jak daleko każdy odszedł od planu.
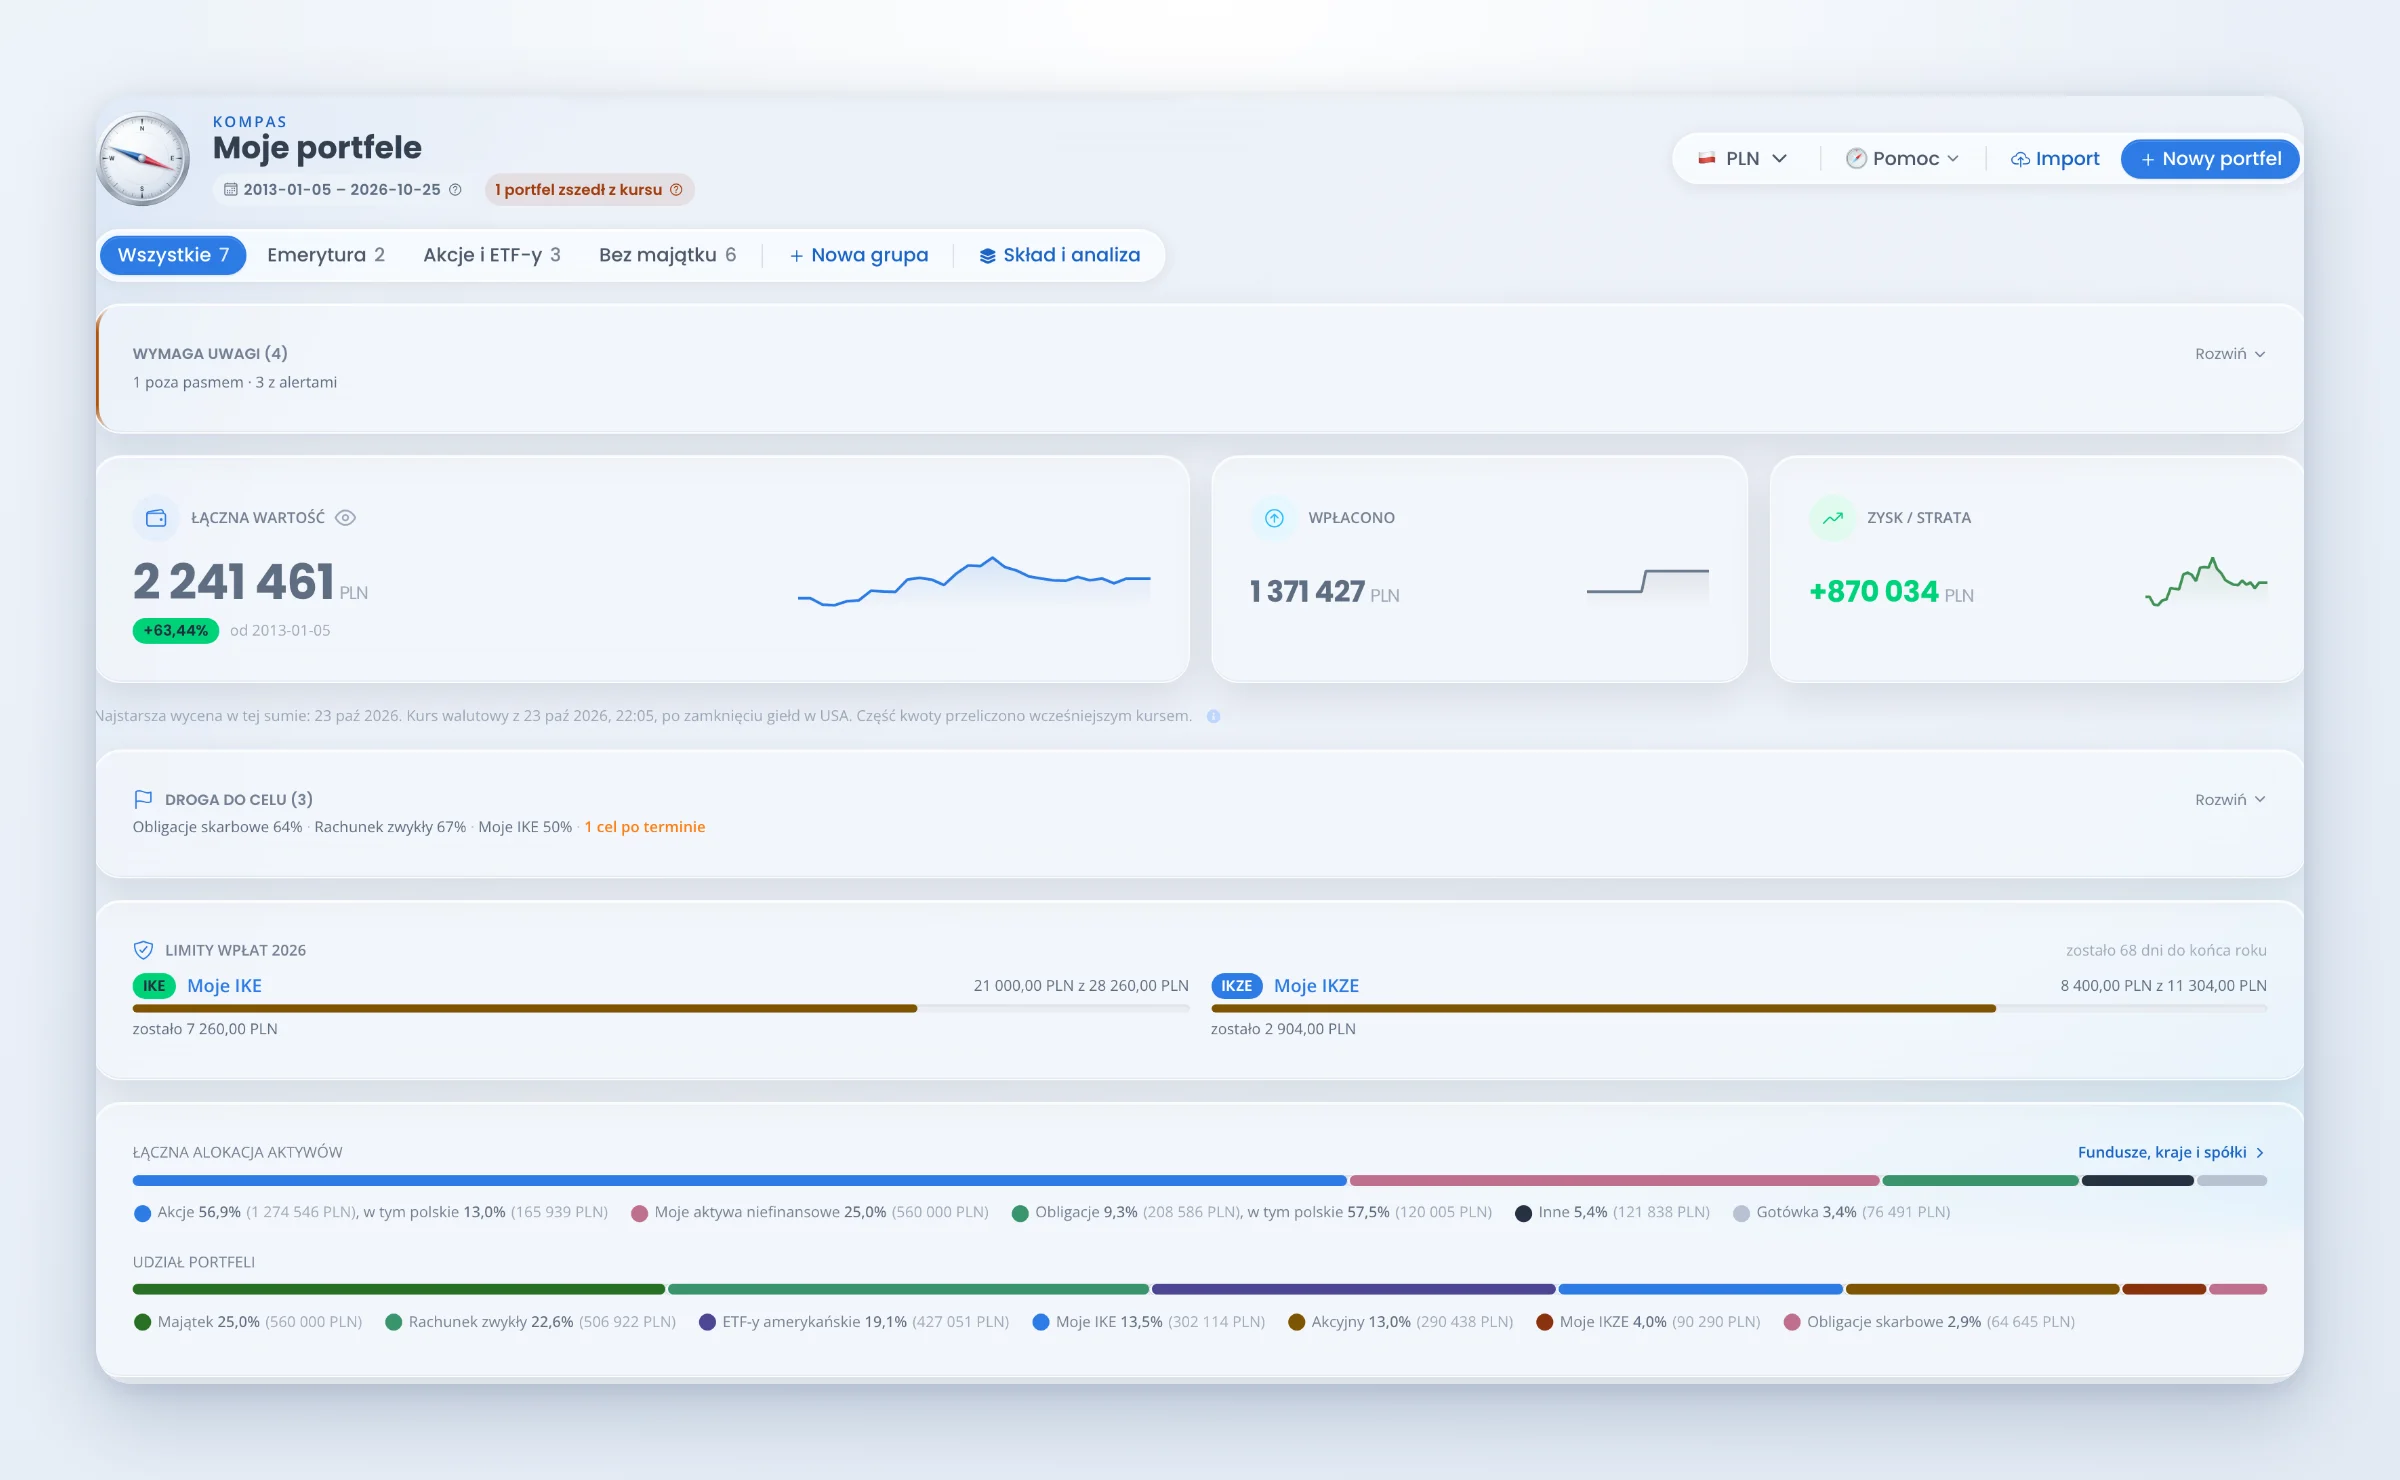
Lista portfeli w demo: łączna wartość, zysk od wpłat, karta „Wymaga uwagi”, limity wpłat IKE/IKZE i łączna alokacja wszystkich portfeli.
Na liście portfeli widzicie wszystko naraz: łączną wartość, wpłacony kapitał, zysk, portfele wymagające uwagi, paski rocznych limitów IKE i IKZE oraz łączną alokację. Portfele można spinać w grupy (na przykład „Emerytura”), a każdy kafelek pokazuje wynik, mini-wykres i skład.
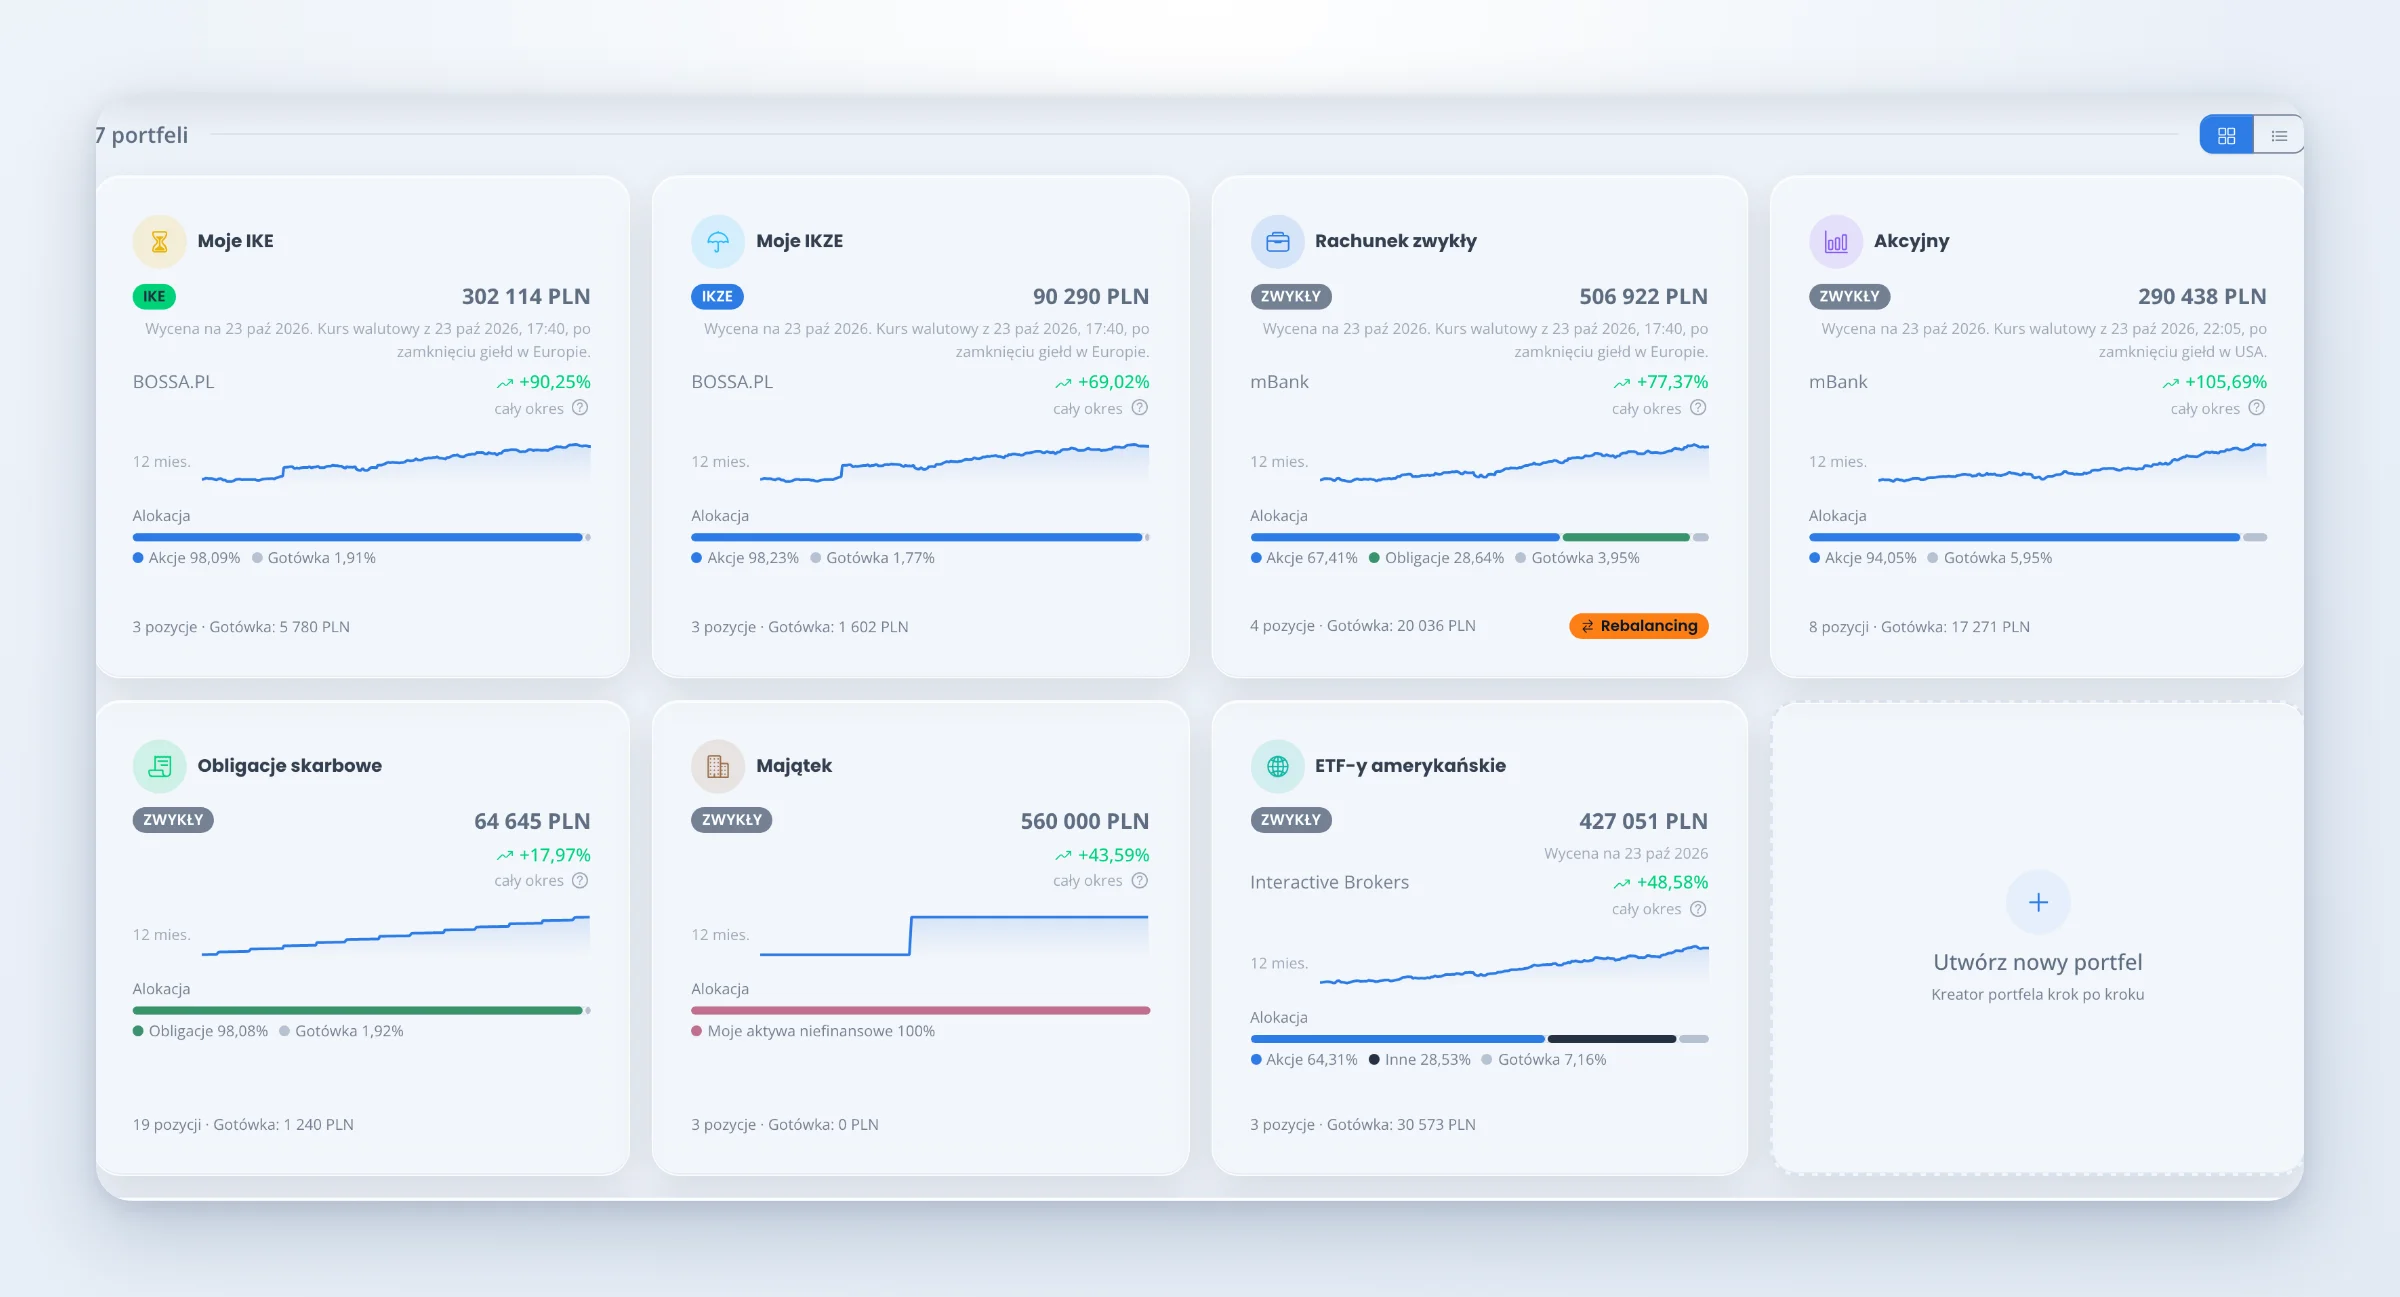
Siedem portfeli demo, w tym IKE, IKZE, obligacje skarbowe i portfel „Majątek” z mieszkaniem na wynajem.
2. Dobry start: import z pliku brokera
Pierwszego wieczoru nie musicie przenosić całego majątku. Zakładacie jeden portfel i wybieracie drogę: „Mam plik od brokera”, „Wpiszę transakcje sam” albo „Zaczynam od zera”. Kreator importu ma dziś osobne kafelki dla 24 źródeł, a każdy inny plik wczytacie jako własny arkusz, wskazując kolumny samodzielnie.
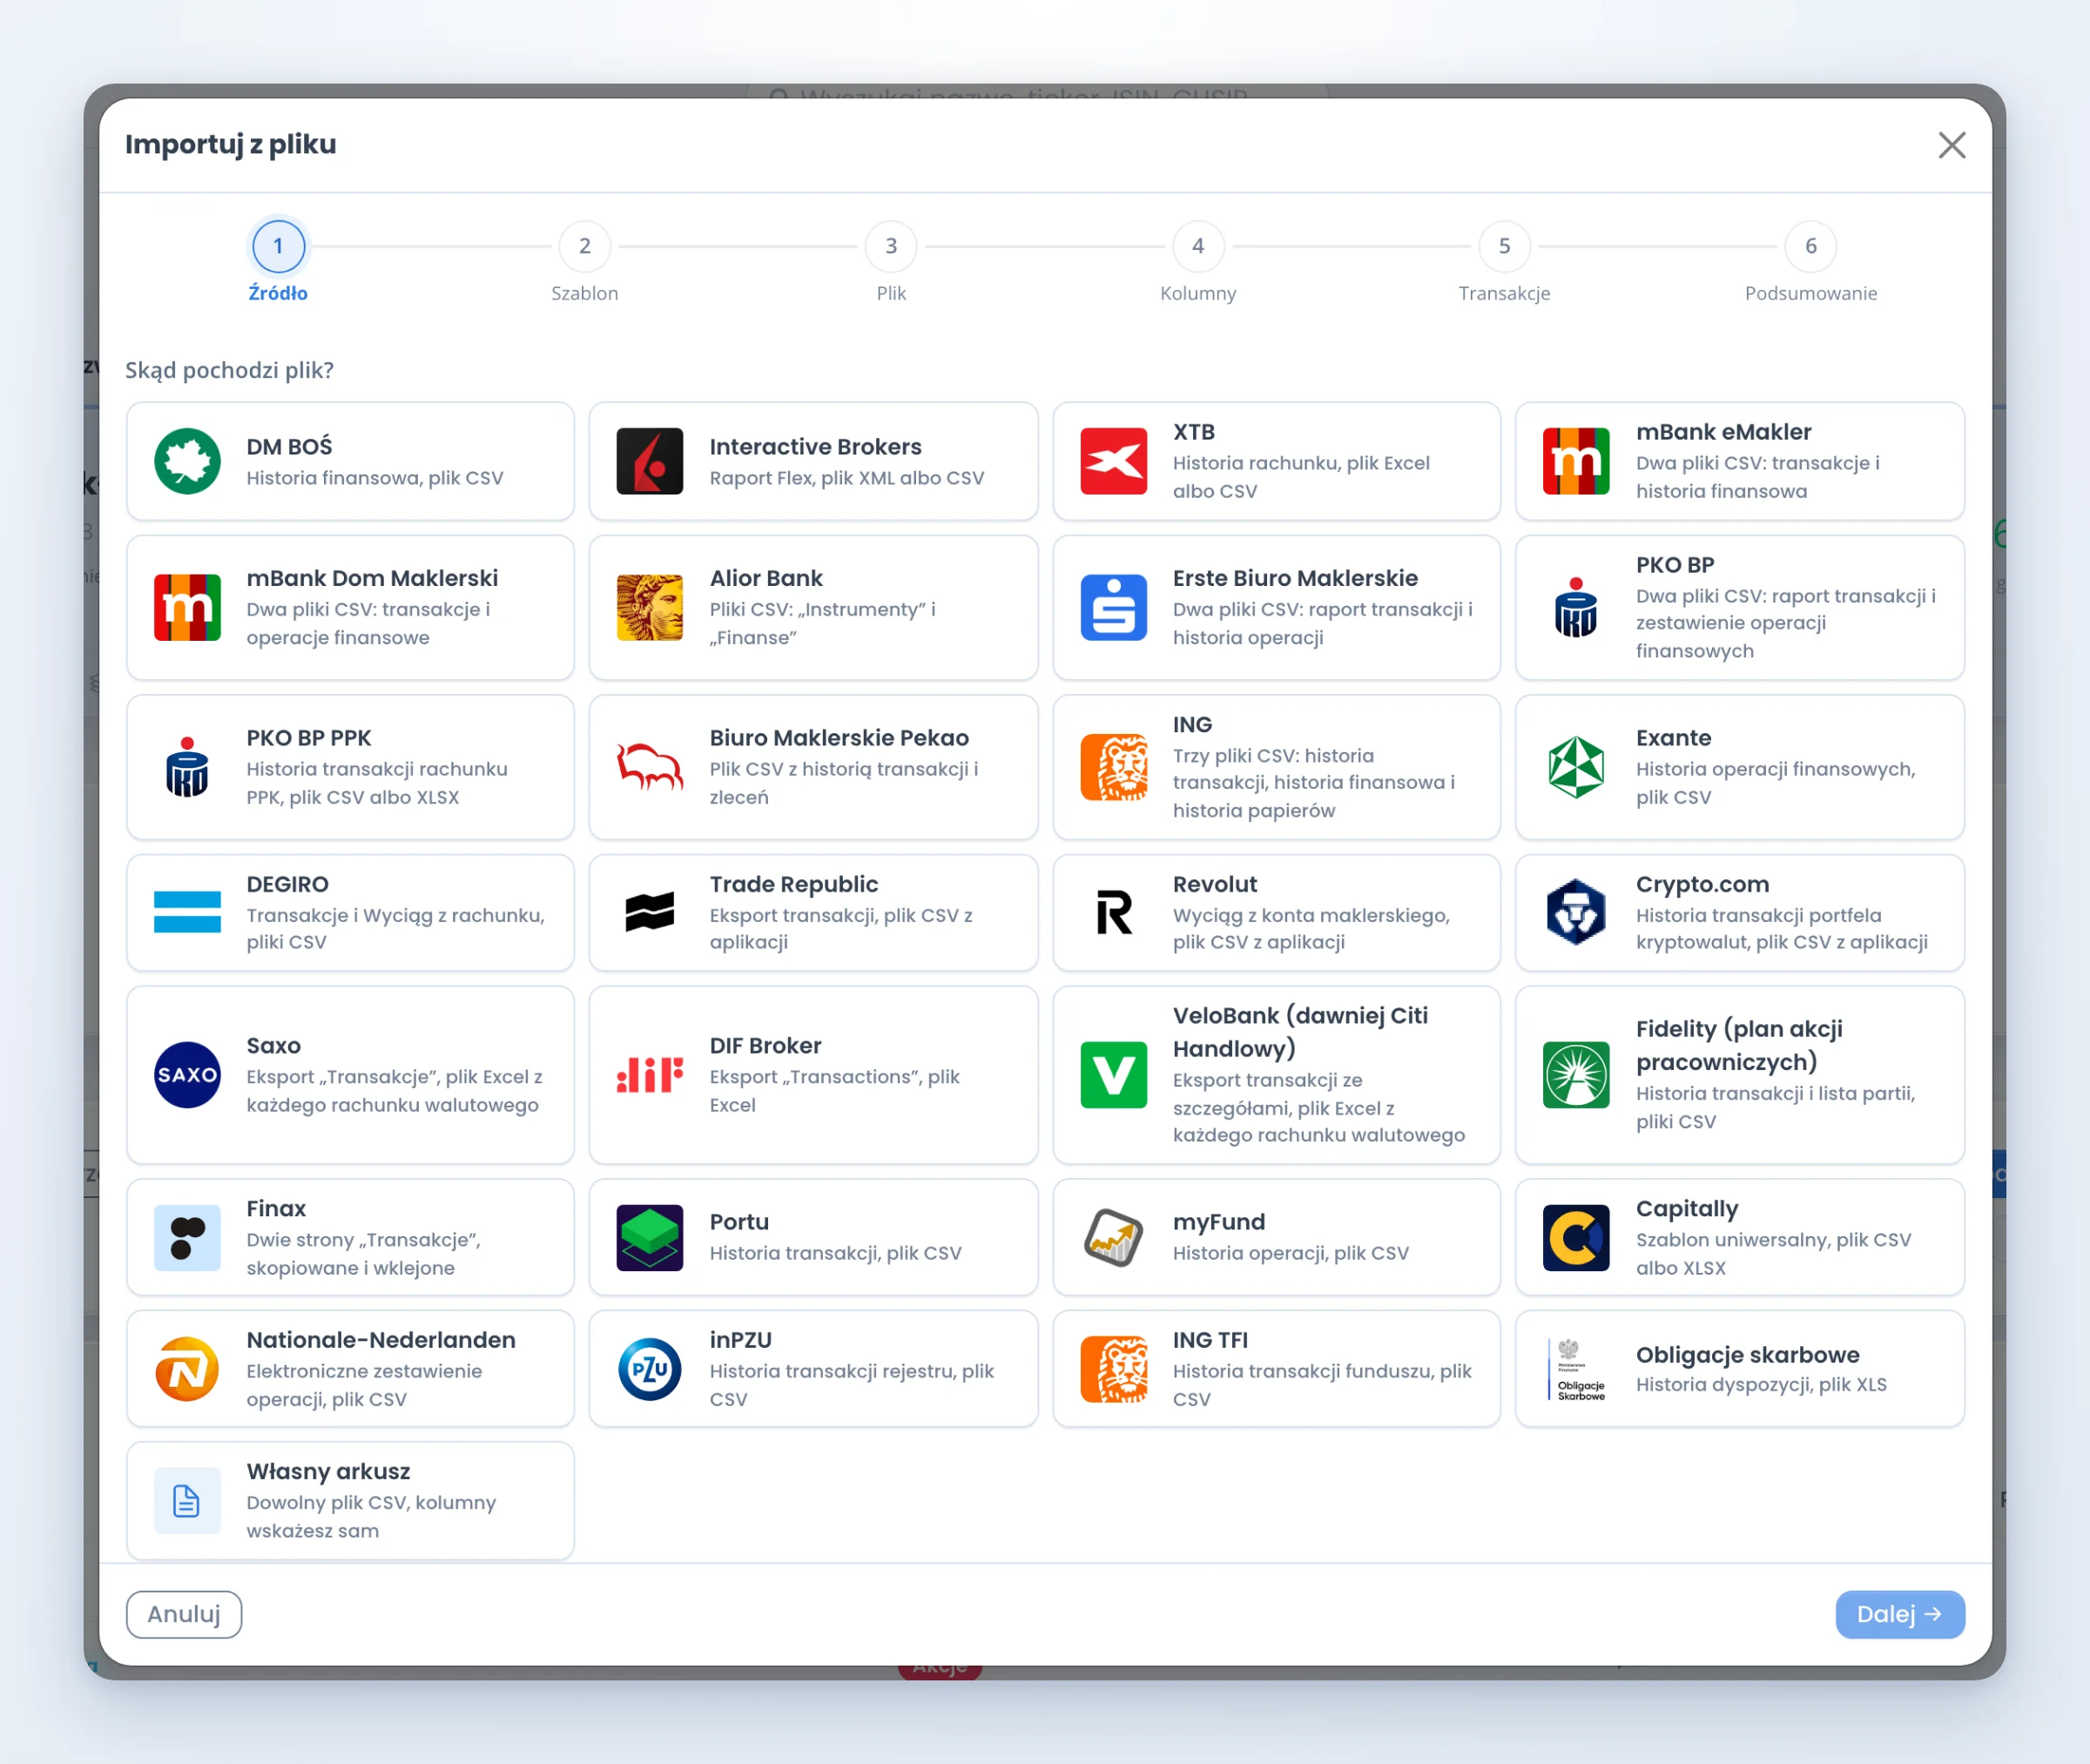
Krok pierwszy importu: 24 źródła plus własny arkusz. W dniu debiutu było ich 7; różnica to w większości Wasze zgłoszenia.
Trzy rzeczy, które warto wiedzieć przed pierwszym importem:
- Plik czyta Wasza przeglądarka i nie wysyła go na nasz serwer: trafiają tam dopiero odczytane transakcje.
- Pobierzcie historię od dnia otwarcia rachunku, bo przy krótszej kreator nie wczyta sprzedaży papierów kupionych wcześniej. Po imporcie porównajcie z rachunkiem dwie liczby: gotówkę i liczbę jednostek każdej pozycji.
- Każdy import cofniecie jednym przyciskiem w „Historii importów”. Cofnięcie usuwa transakcje tego jednego importu, wpisanych ręcznie nie rusza.
Brak Waszego brokera na liście? Napiszcie na support@atlasetf.pl i dołączcie przykładowy plik. Tak powstała większość obecnych importów: prośba o DEGIRO przyszła we wtorek o 20:57, w środę o 19:46 import działał dla wszystkich.
„Wszystko przeszło idealnie, 0 błędów. Takiego importu to jeszcze nie widziałem. Po prostu rewelacja.” (Zdzisław)
3. Kokpit: cały portfel na jednym ekranie
Kokpit to pierwsza zakładka każdego portfela. U góry wartość portfela z datą wyceny, bo Kompas nie udaje, że zna cenę z tej chwili: wycenia na zamknięcie dnia notowań i mówi, z którego. Obok znaczek kursu („Trzyma plan” albo „Zszedł z kursu”) i pierścień Kondycji, który w skali 0–100 ocenia, jak portfel jest zbudowany: dywersyfikację, koncentrację, koszty, zgodność z planem. Nie ocenia wyniku, bo wynik zależy od rynku, a budowa od Was.
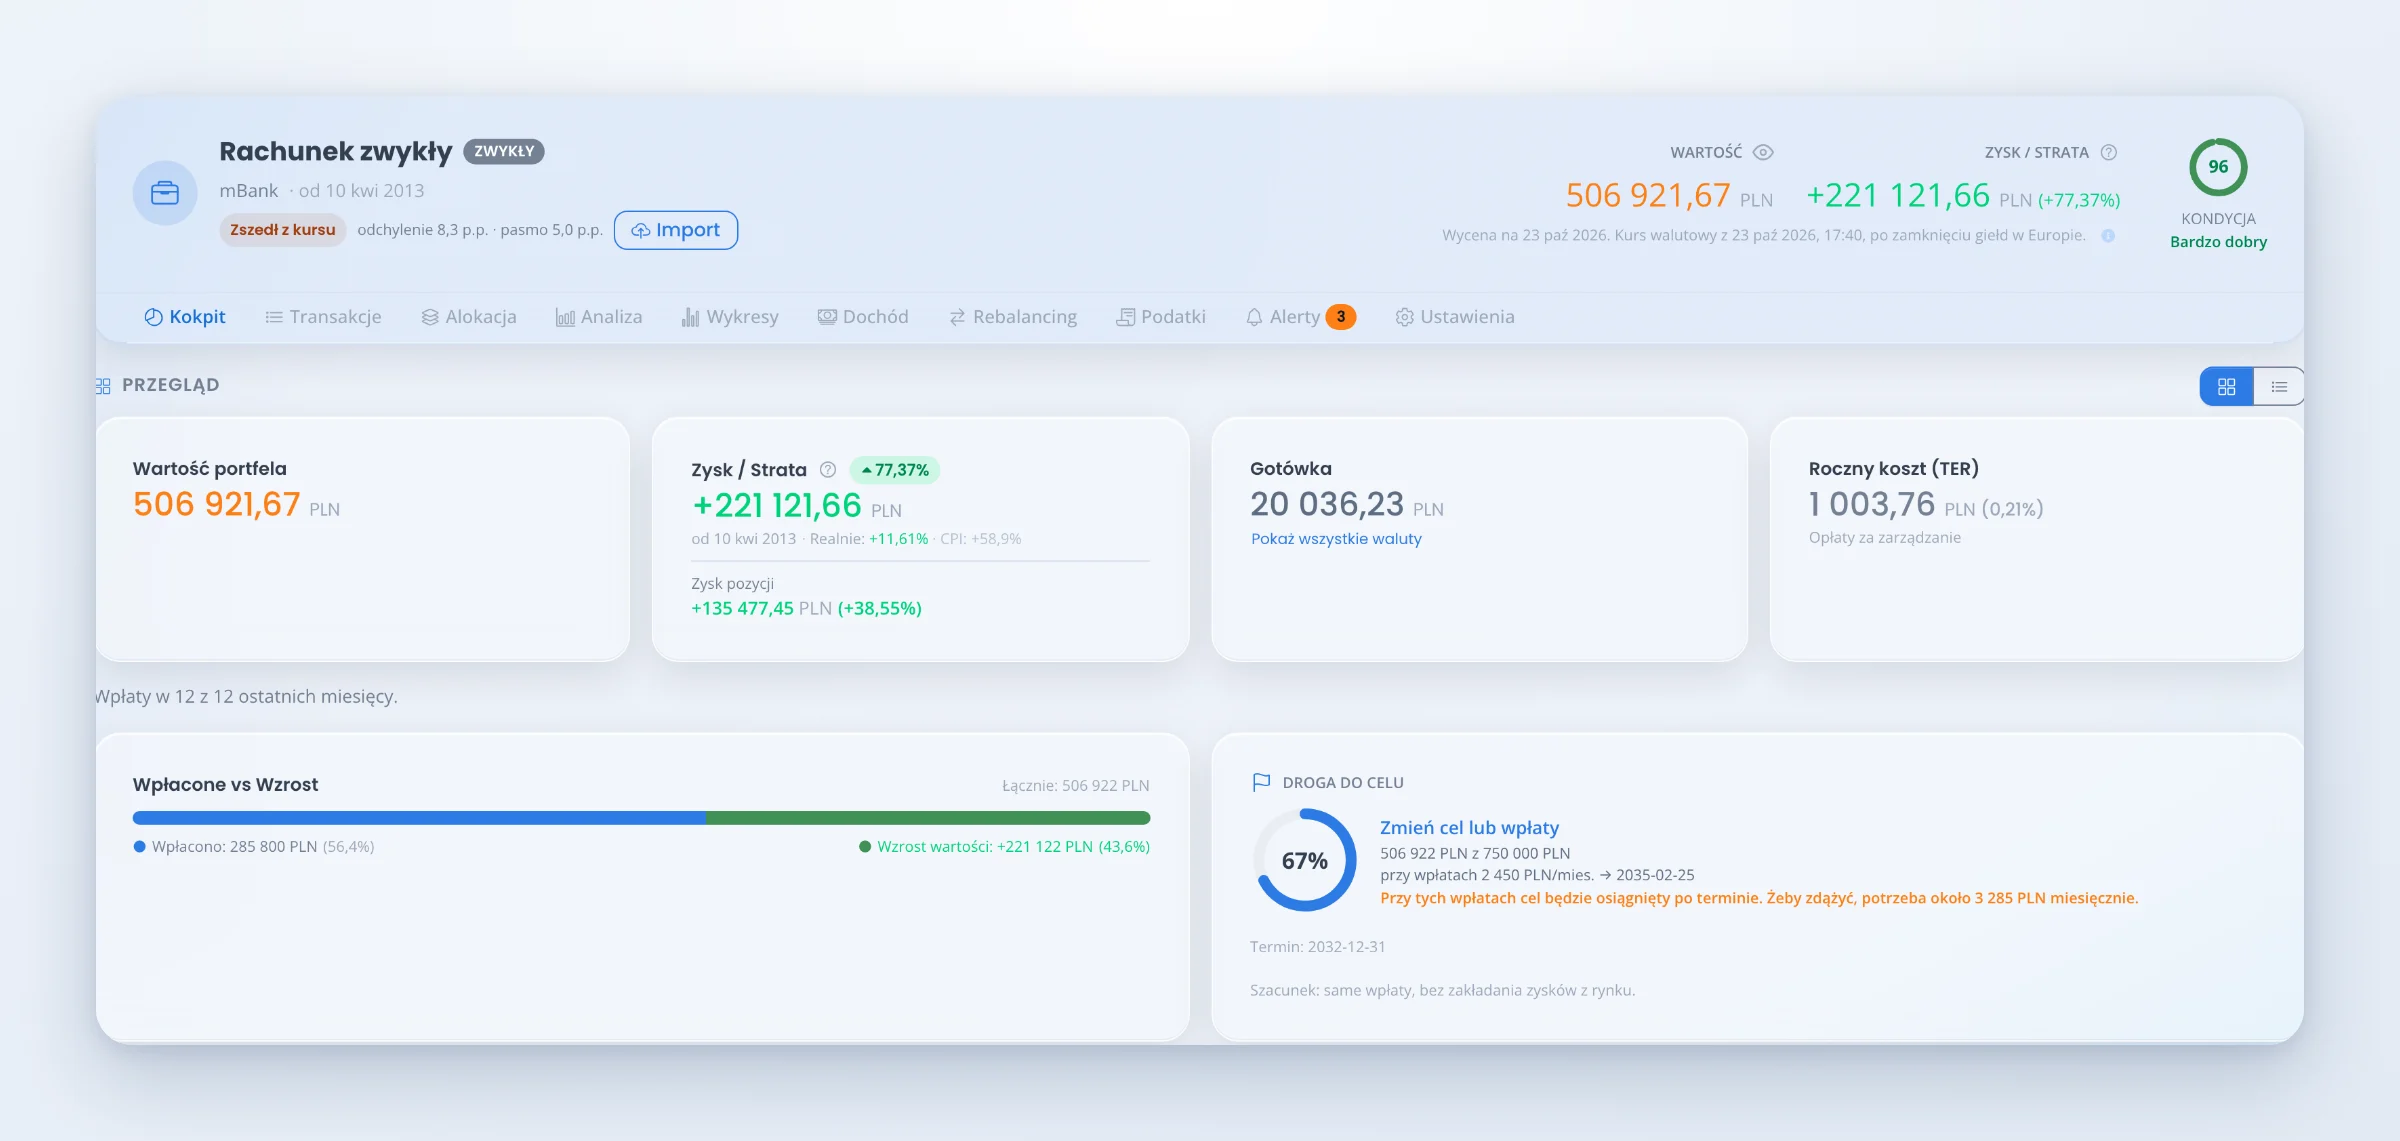
Kokpit „Rachunku zwykłego”: wartość z datą wyceny, zysk od wpłat (także realnie, po inflacji), gotówka, roczny koszt funduszy, „Wpłacone vs Wzrost” i droga do celu.
Co widzicie od razu:
- zysk kwotą i procentem, a jedno kliknięcie pokazuje wynik realnie, po odjęciu inflacji,
- gotówkę i roczny koszt funduszy (TER),
- kartę „Wpłacone vs Wzrost”, która rozdziela to, co wpłaciliście, od tego, co dorobił rynek,
- „Drogę do celu”: ile brakuje i czy przy obecnych wpłatach zdążycie na termin,
- ikonę oka, która jednym kliknięciem rozmywa wszystkie kwoty, gdy ktoś zagląda Wam przez ramię.
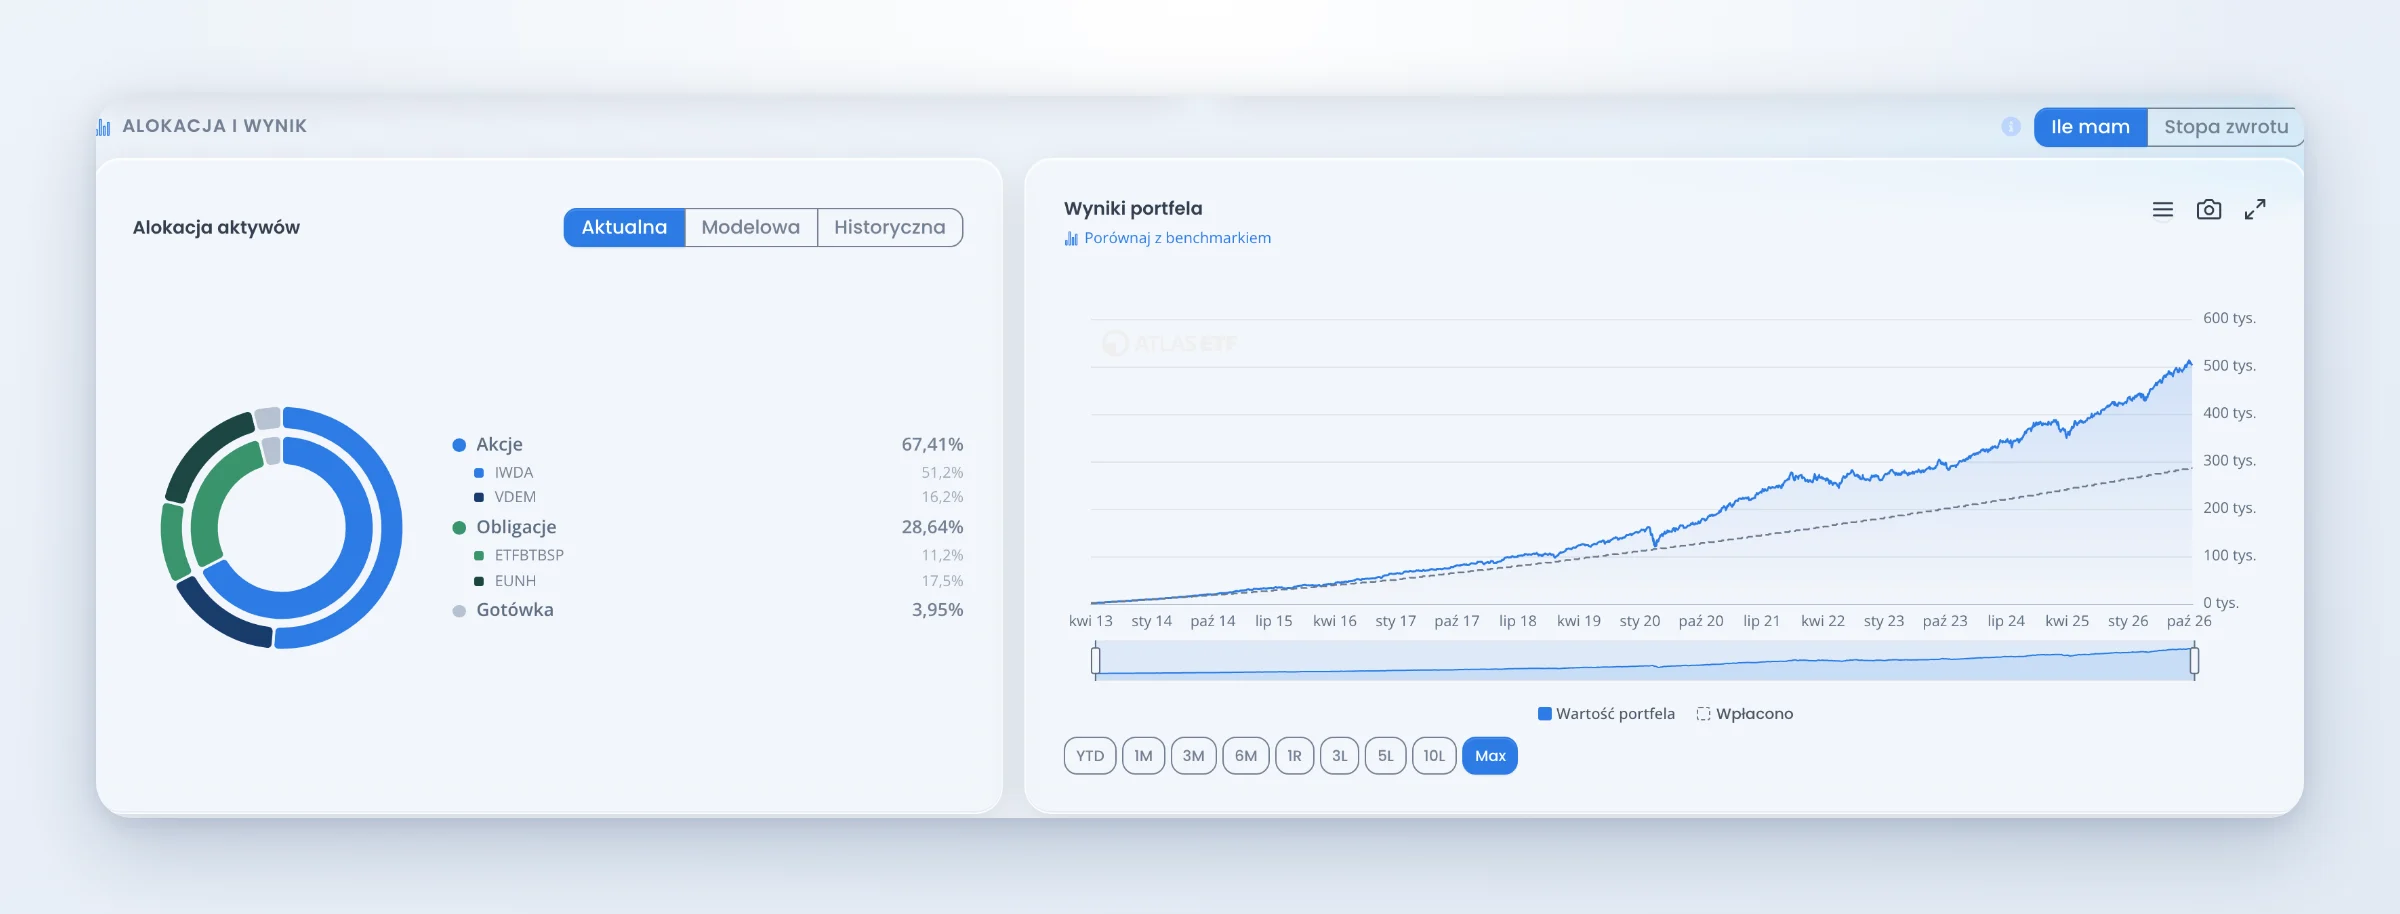
Alokacja i wyniki na jednym ekranie. W tabeli pozycji każdy wiersz ma cenę z datą i źródłem, wartość, zysk od zakupu i odchylenie od celu.
4. Transakcje: historia wszystkiego, gotówka dzień po dniu
Zakładka Transakcje to pełna historia: kupno i sprzedaż, wpłaty i wypłaty, dywidendy, split, wymiana walut, opłaty brokera, odsetki od gotówki, obligacje skarbowe, kryptowaluty, metale i aktywa niefinansowe. Formularz liczy za Was: podajecie dzień i liczbę sztuk, a Kompas podpowiada cenę z tego dnia, kwotę i kurs waluty.
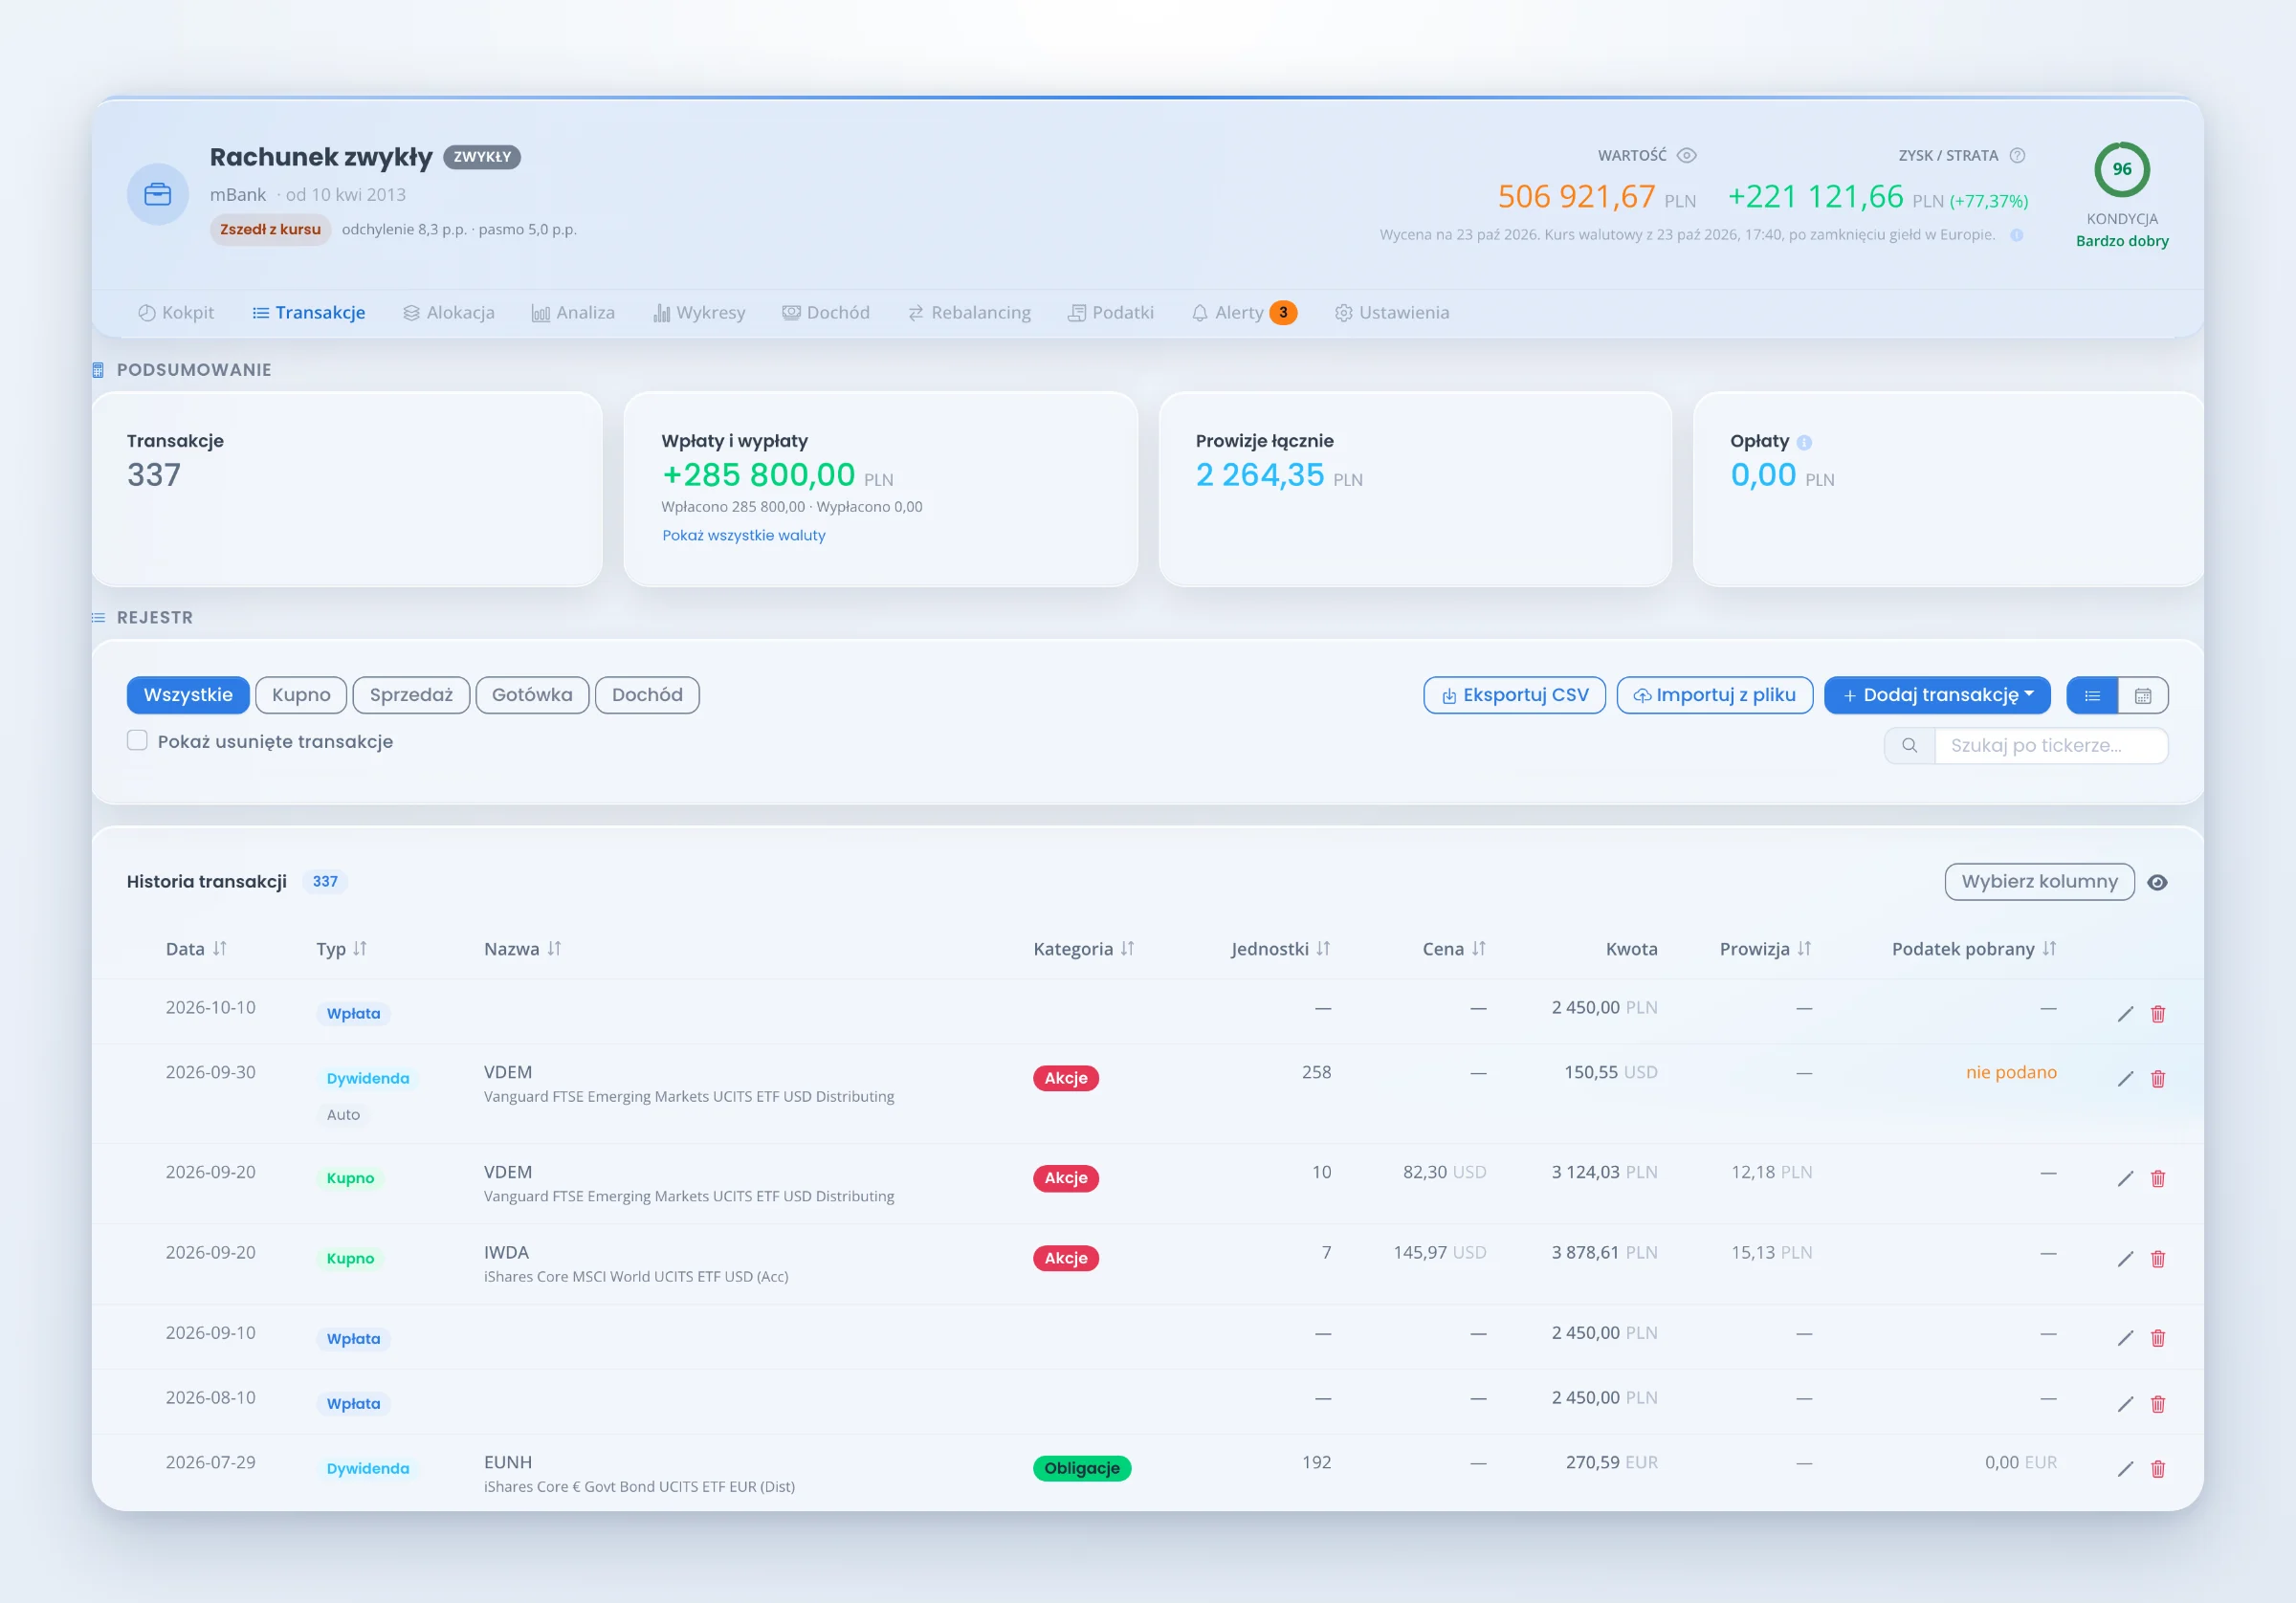
337 transakcji „Rachunku zwykłego”: dywidendy dopisane automatycznie, filtry, eksport CSV i cofnięcie importu jednym przyciskiem.
Najwięcej pracy oszczędza to, czego nie musicie wpisywać:
- dywidendy Kompas dopisuje sam, za każdy papier, który mieliście dzień przed datą ex-dywidendy,
- odsetki i wykup obligacji skarbowych księguje w dniu wypłaty,
- przy planie oszczędnościowym co miesiąc sam dopisze wpłatę.
Gotówkę prowadzi dzień po dniu, osobno w każdej z dziewięciu walut, i nie zapisze transakcji, przez którą saldo spadłoby poniżej zera. Gdy wpiszecie wszystko, saldo zgodzi się z saldem u brokera, a jeśli się nie zgodzi, różnica podpowie, czego brakuje.
5. Alokacja: co naprawdę kupiliście
Weźcie po równo trzy rozsądne fundusze: na cały świat, na S&P 500 i na Nasdaq-100. Według danych Morningstar sam fundusz na cały świat to w ponad 60% Stany, a cała trójka razem to około 85% pieniędzy w USA i mniej więcej co szósta złotówka w trzech spółkach. Każdy z tych funduszy z osobna wygląda rozsądnie. Dopiero suma mówi, co naprawdę kupiliście.
Zakładka Alokacja robi dokładnie to: prześwietla ETF-y danymi Morningstar i sumuje, co jest w środku, na ośmiu kartach: klasy aktywów, regiony, kraje, sektory, branże, rynki rozwinięte i wschodzące oraz dziesięć największych spółek całego portfela. Akcja kupiona bezpośrednio liczy się w całości do swojego kraju i sektora, a skład polskich ETF-ów Beta pochodzi z arkuszy towarzystwa, które nimi zarządza.
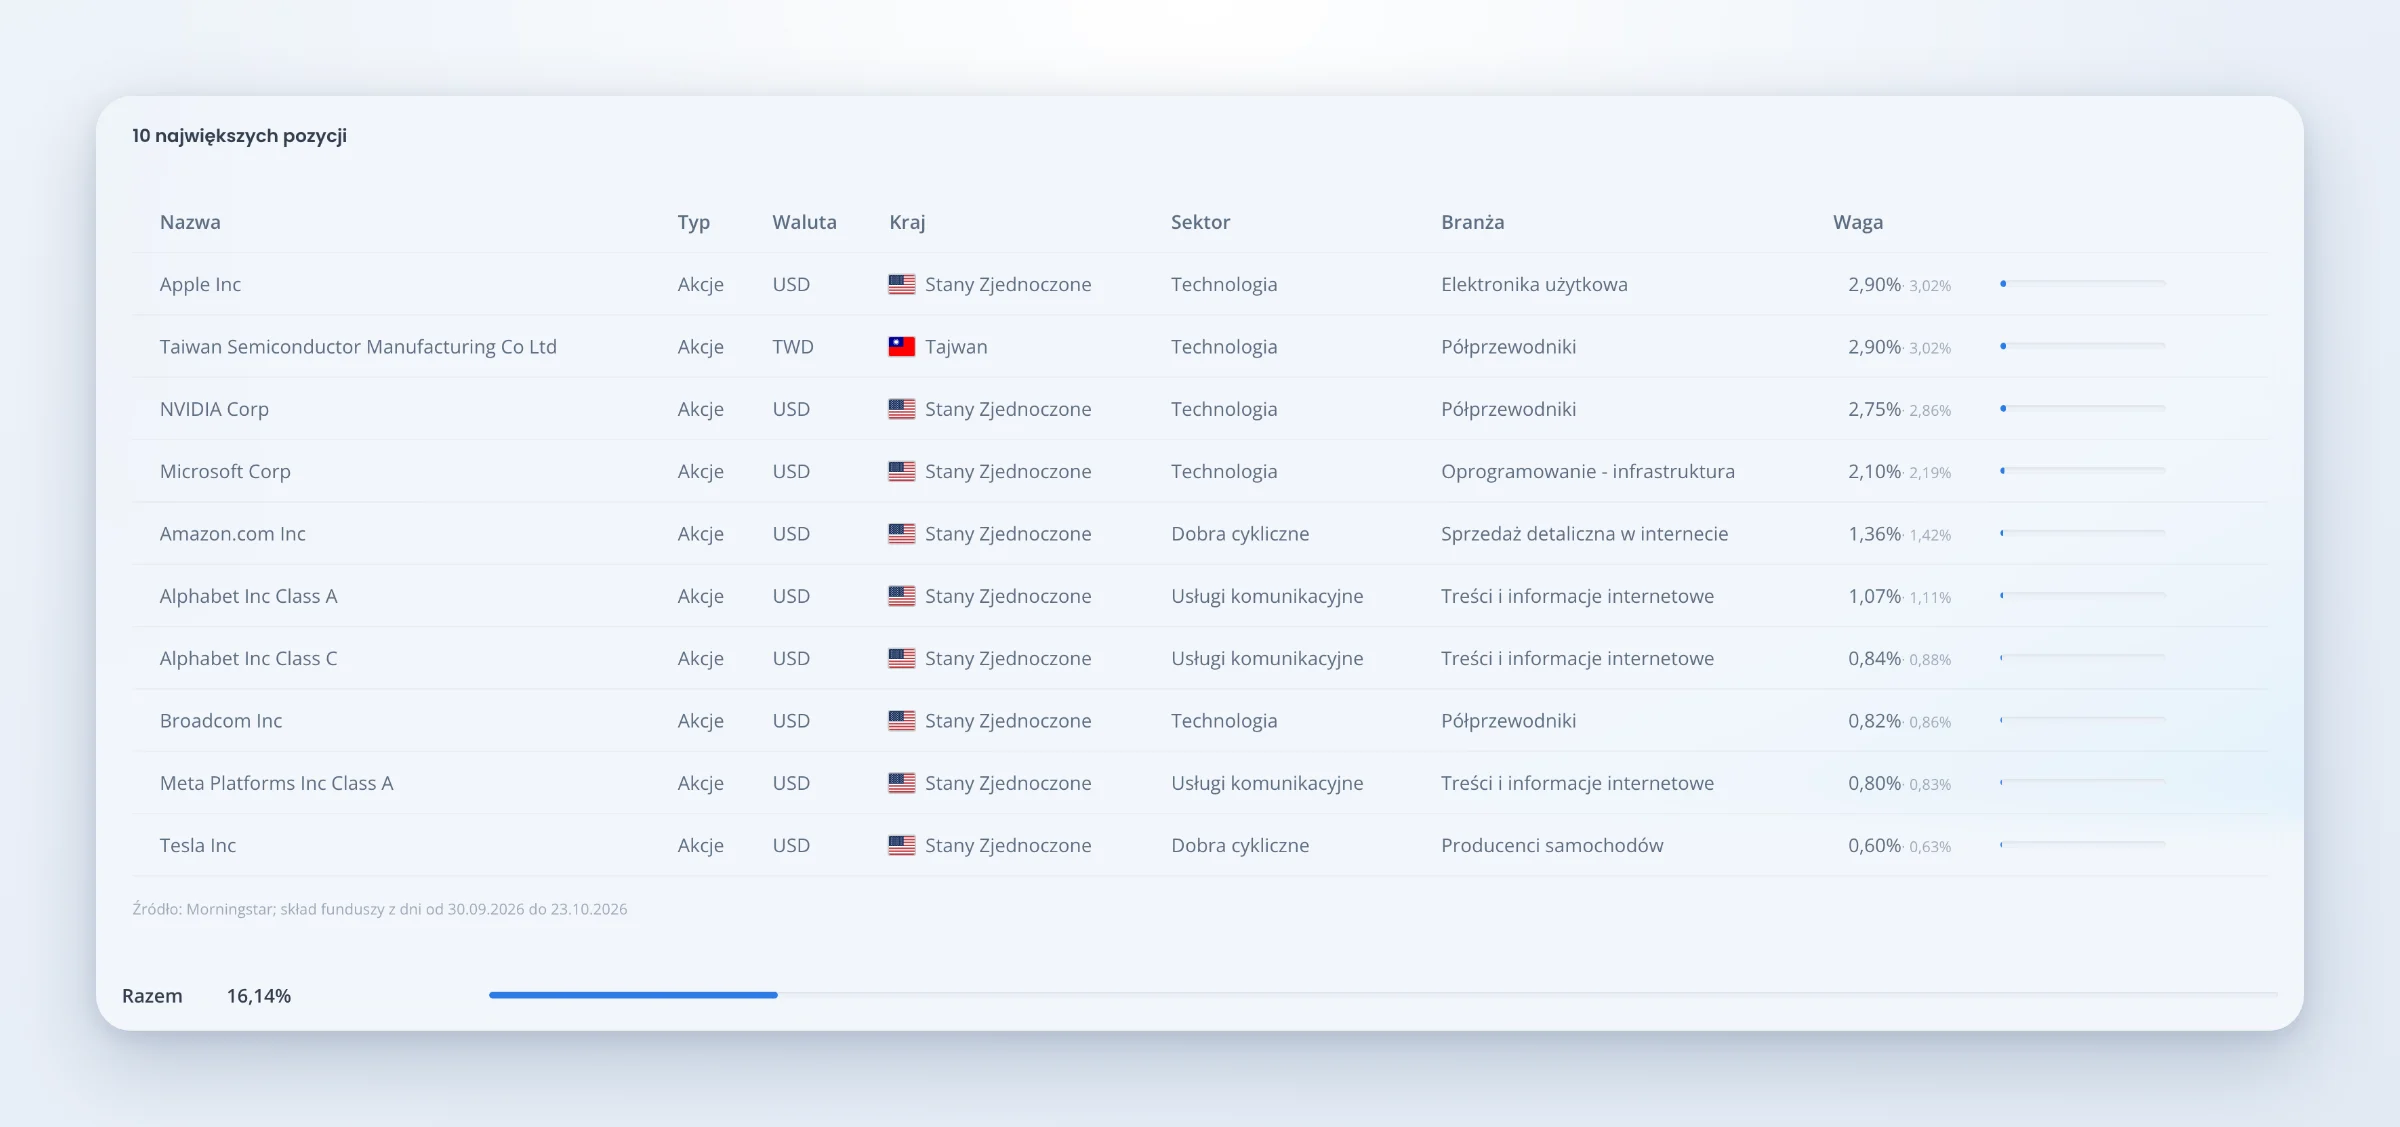
Dziesięć największych spółek schowanych w funduszach, z krajem, sektorem i wagą w całym portfelu.
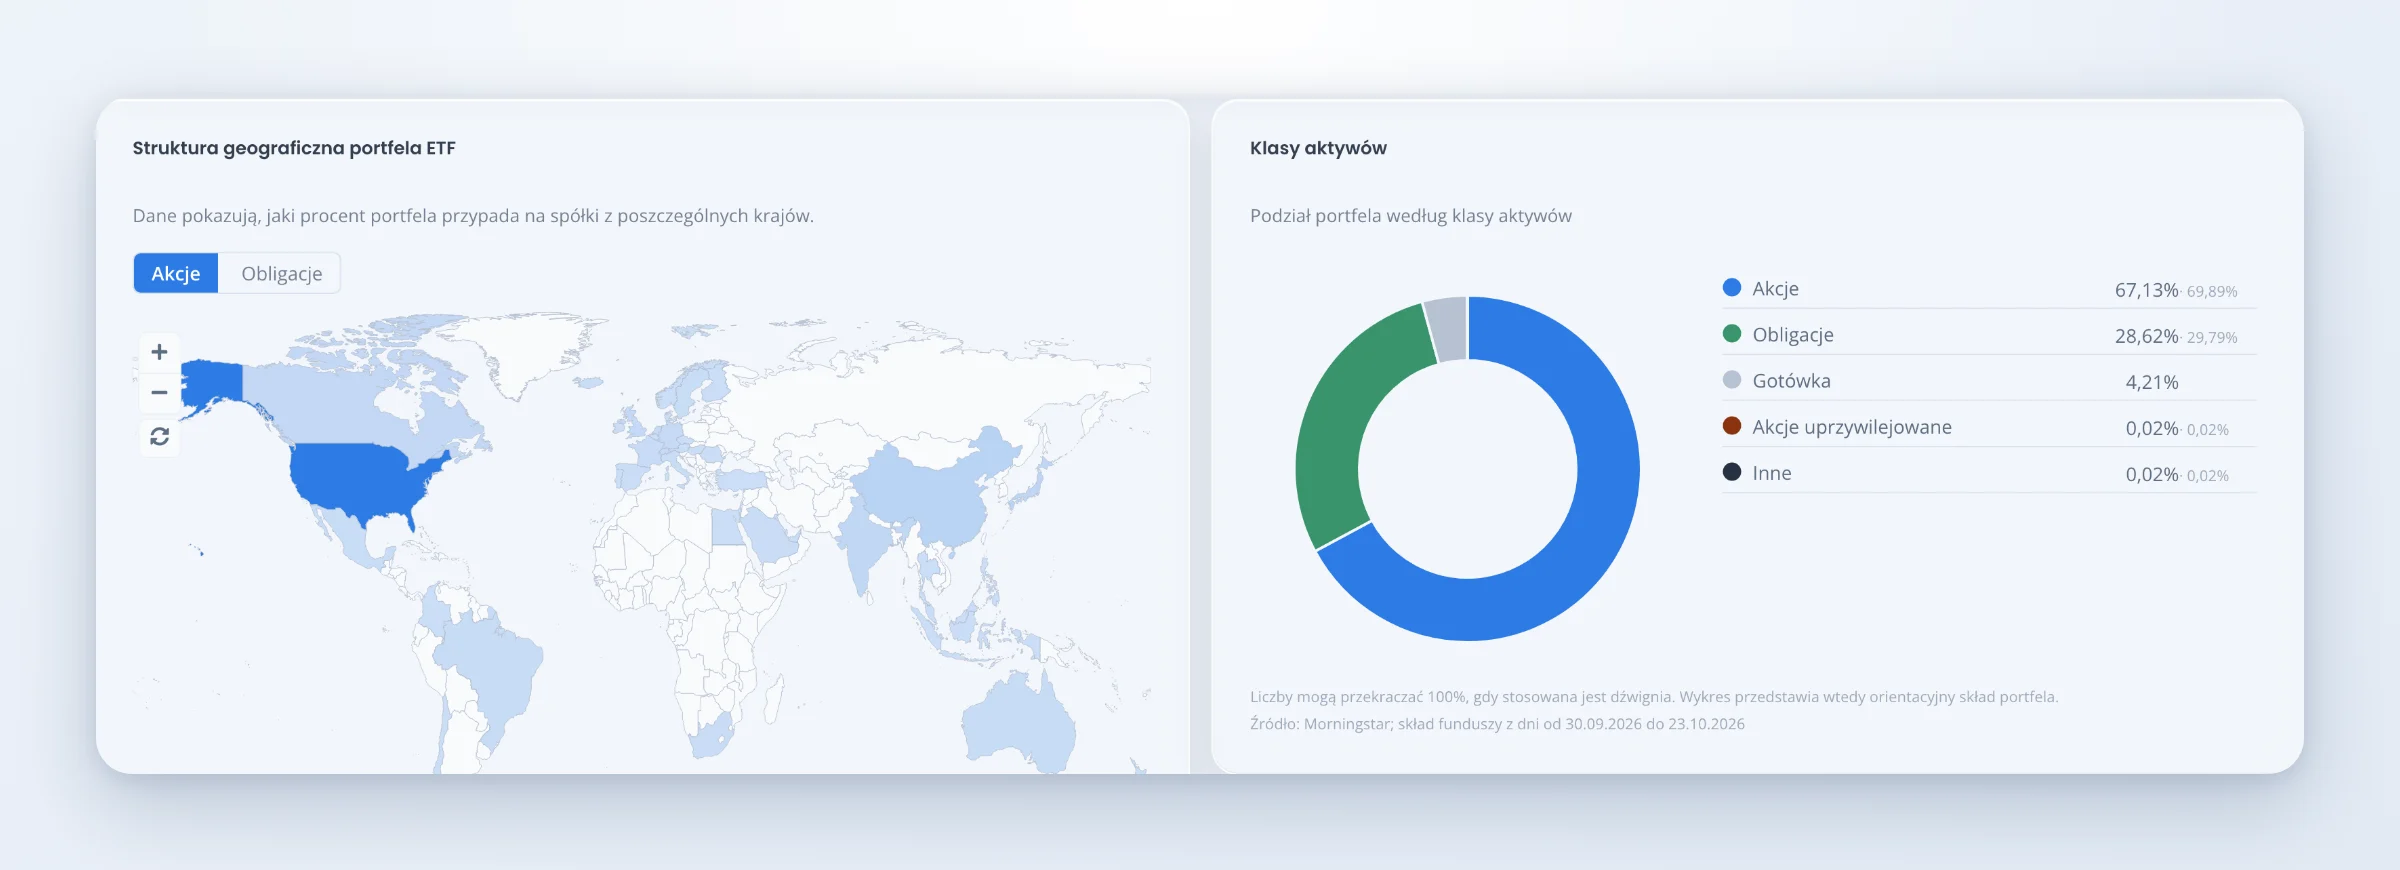
Mapa krajów i klasy aktywów. Kompas nie każe Wam z tym nic robić, bo nie doradza, ale kolejne zakupy zrobicie z otwartymi oczami.
6. Analiza: ile naprawdę zarabiacie
Ile zarobił Wasz portfel? Większość z nas odpowiada procentem z aplikacji brokera. Tylko że dwie osoby, które kupiły ten sam ETF, widzą tam dwie różne liczby, bo każda zaczęła innego dnia i inaczej dopłacała. Analiza liczy zwrot ważony czasem (TWR): wynik samego portfela, na który wpłaty nie mają wpływu. Obok zwrot roczny (CAGR) i XIRR, który uwzględnia, kiedy wpłacaliście. Jedno kliknięcie pokazuje te liczby realnie, po odjęciu inflacji.
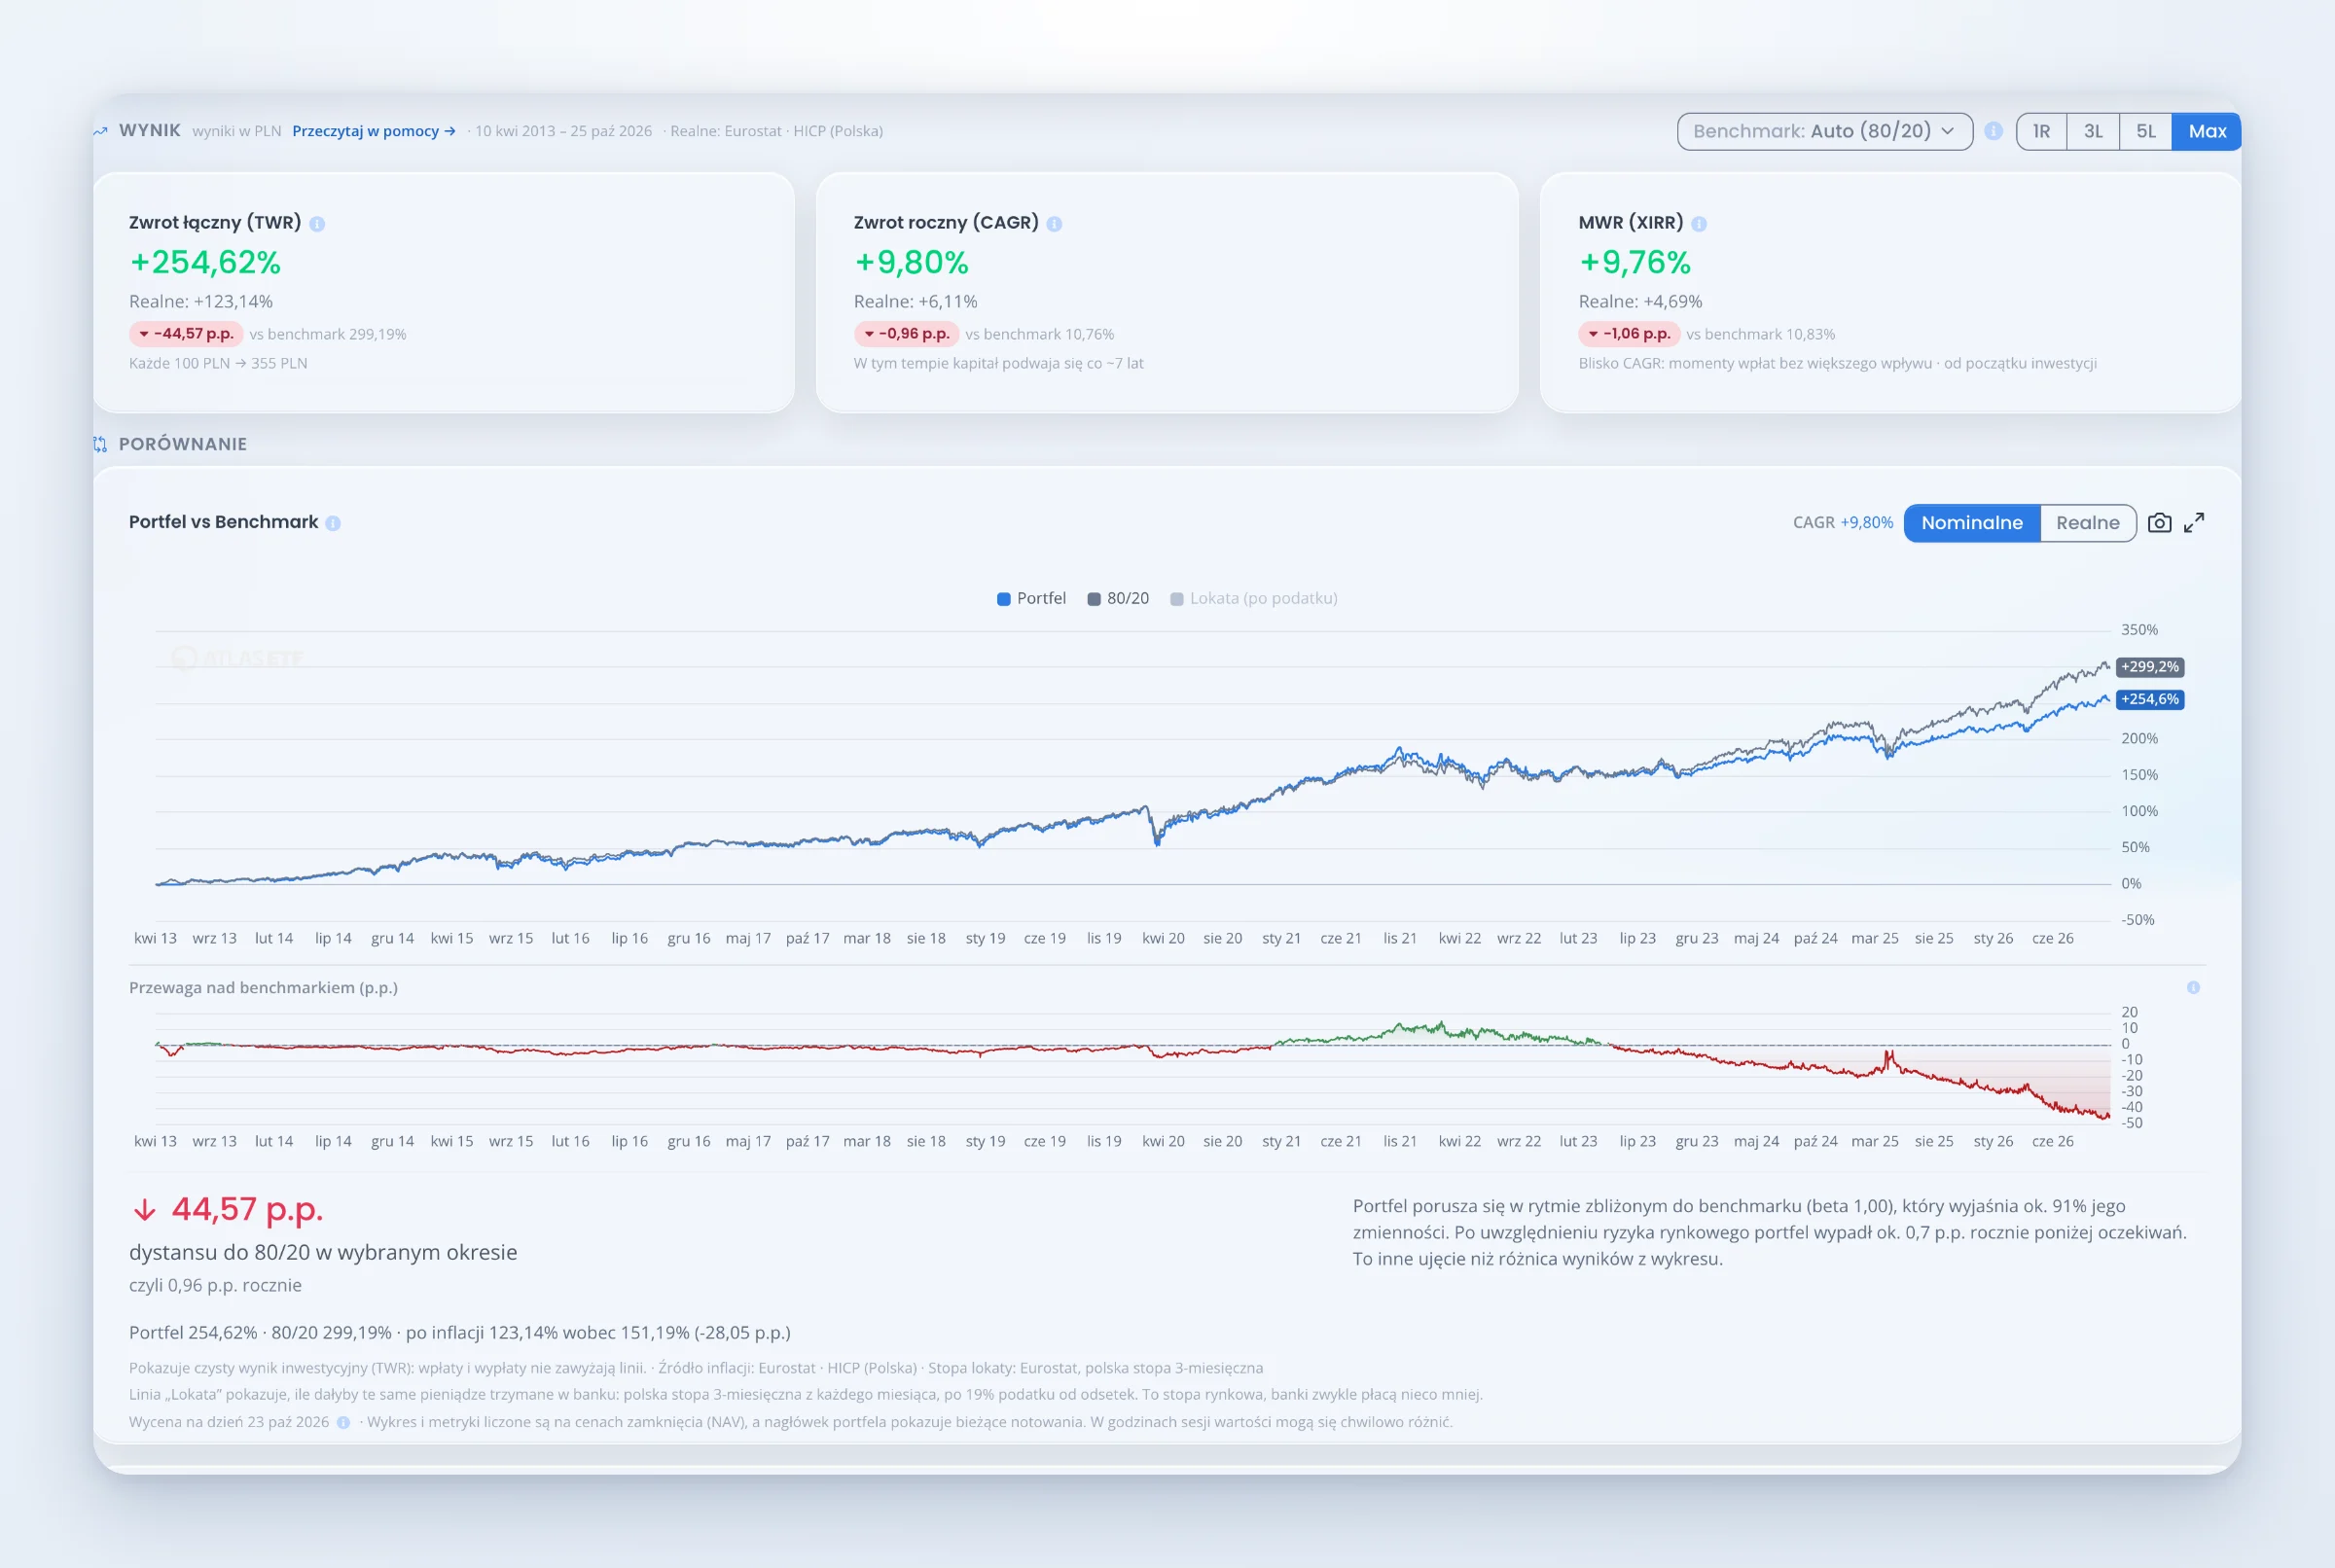
Zwrot łączny, roczny i XIRR, a pod nimi porównanie z benchmarkiem od wspólnego startu. Kompas sam dobiera benchmark do udziału akcji, a możecie wskazać inny, także dowolny ETF.
Druga połowa zakładki to ryzyko, liczbami zamiast wrażeń:
- najgłębsze obsunięcie liczone z dziennych wycen, obok zmienność, Sharpe i Sortino,
- karta „Ryzyko straty” mówi wprost: w typowym złym roku ten portfel traci około 6%, w najgorszym w historii stracił 8%,
- przy alfie, becie i tracking error Kompas pisze zwykłym zdaniem, co z nich wynika,
- karta „Planowanie wypłat” metodą Monte Carlo szacuje bezpieczną miesięczną wypłatę z portfela,
- kalkulator kosztów pokazuje ważony TER i to, ile prowizje i opłaty kosztują Was w horyzoncie lat.
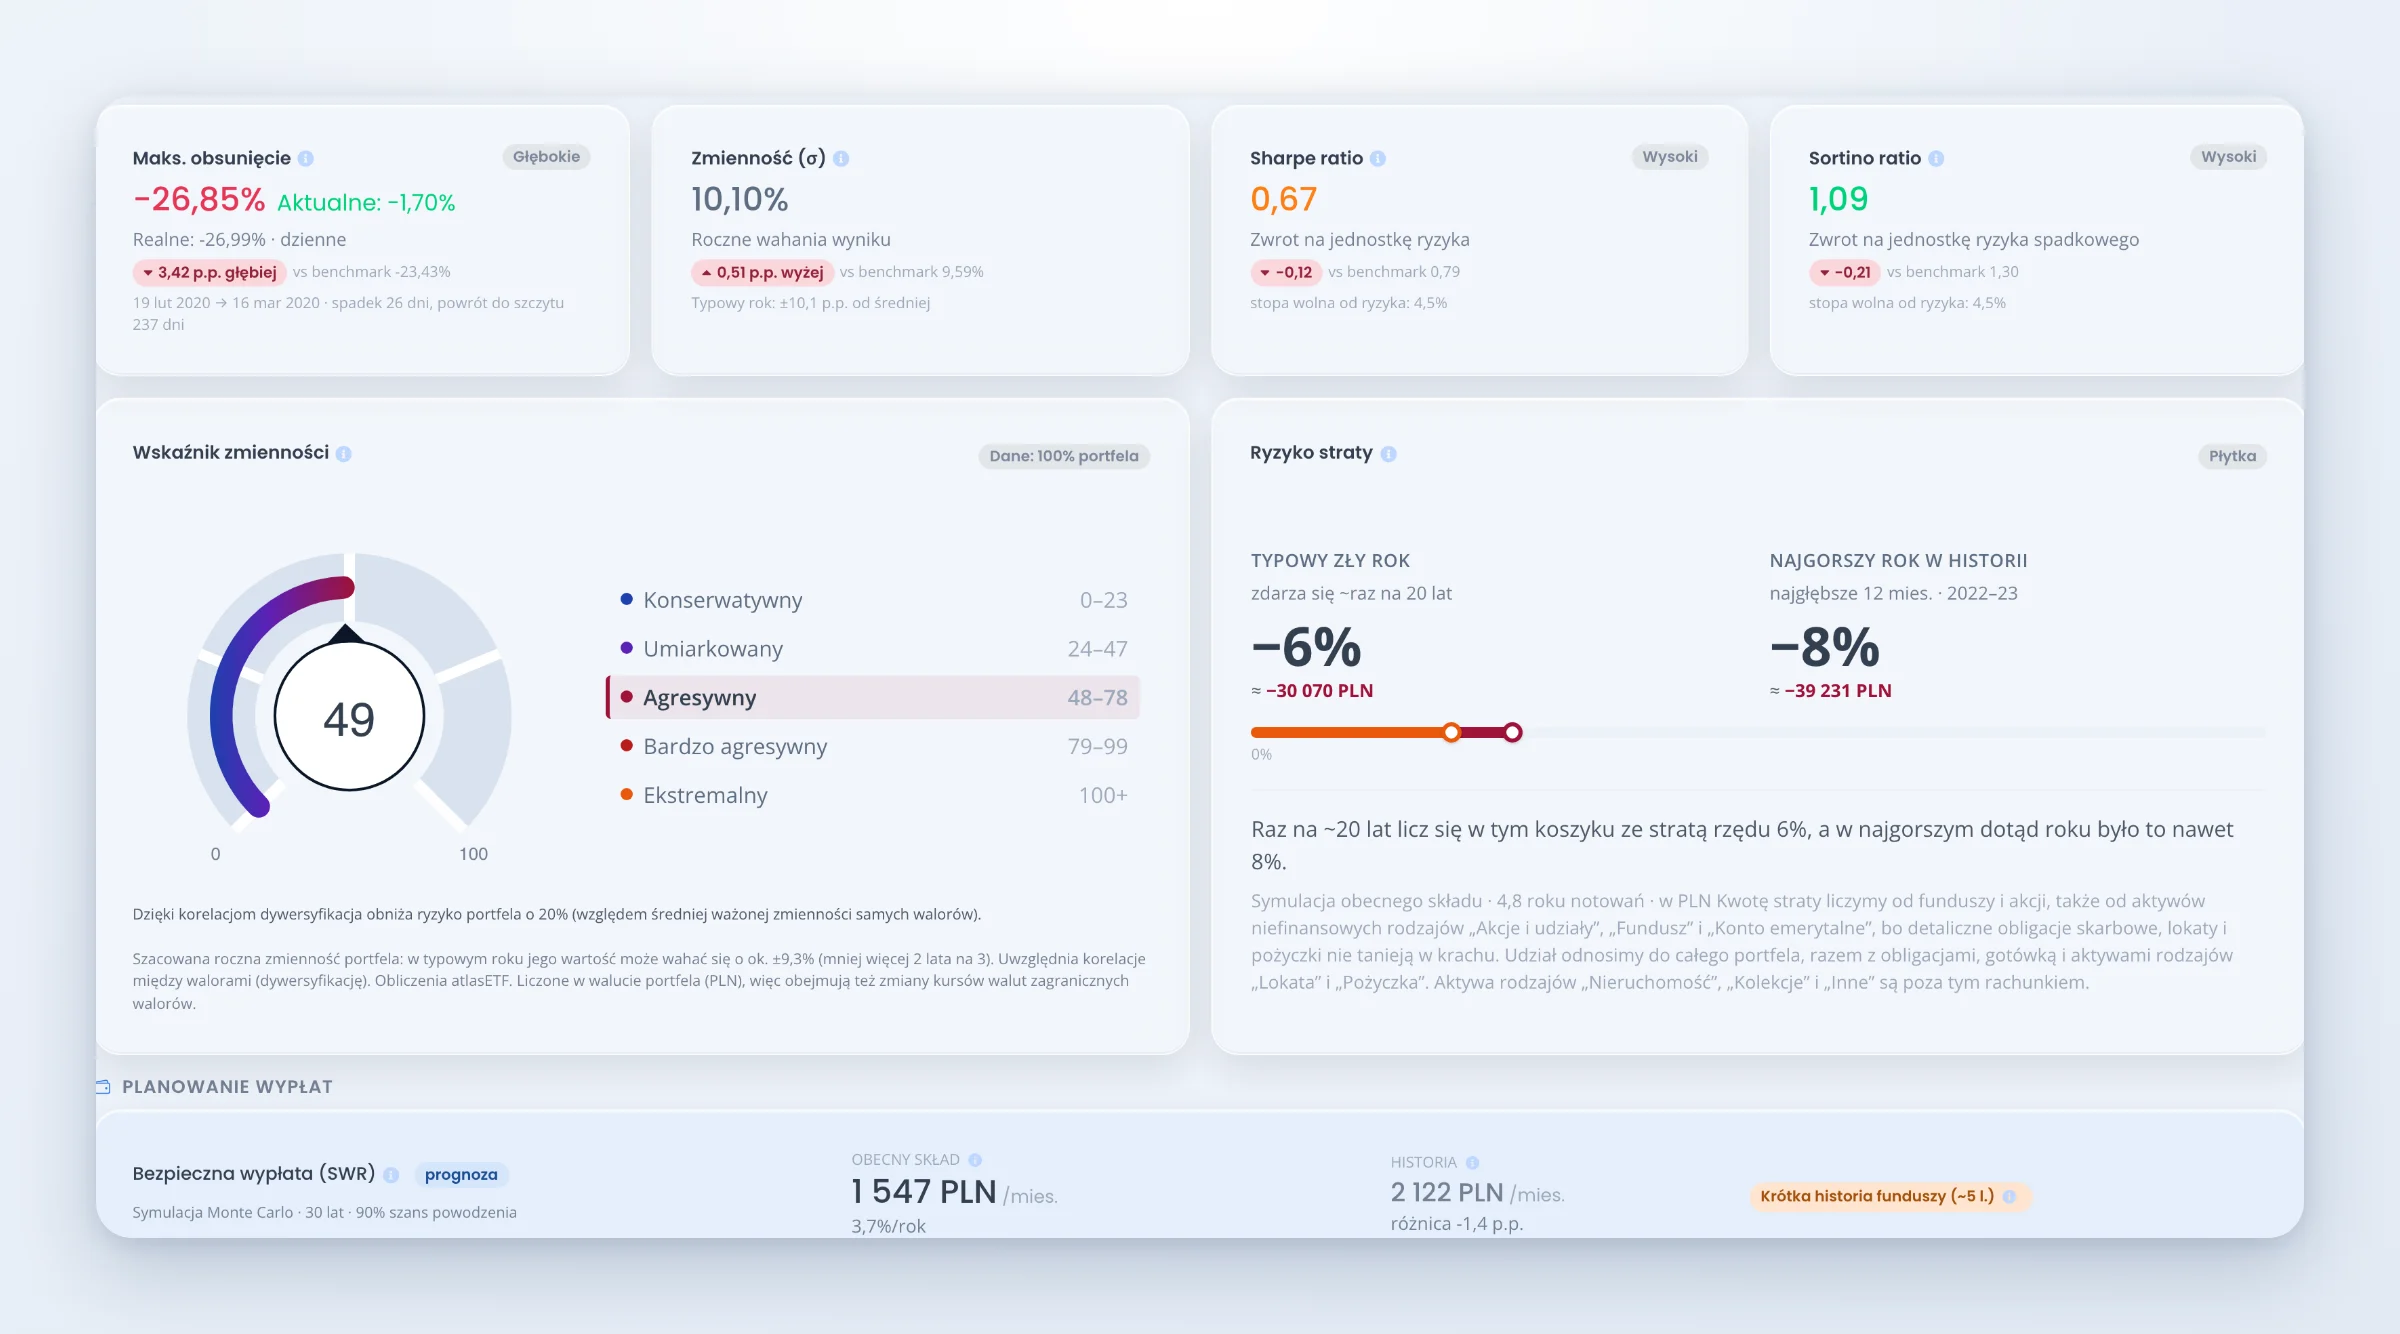
Ryzyko liczbami, nie wrażeniem: kto zna swój portfel, w spadkach decyduje na chłodno, zamiast zgadywać.
7. Wykresy: wpłaty to nie zysk
Najwięcej złudzeń w inwestowaniu produkuje jeden obrazek: wykres wartości. Rośnie? Świetnie. Tyle że wartość podnosi też każda wpłata. Dlatego Wykresy mają dwa widoki:
- „Ile mam” rysuje wartość dzień po dniu z przerywaną linią wpłat: odstęp między liniami to Wasz zysk,
- „Stopa zwrotu” pokazuje czysty wynik w procentach, którego wpłaty nie ruszają.
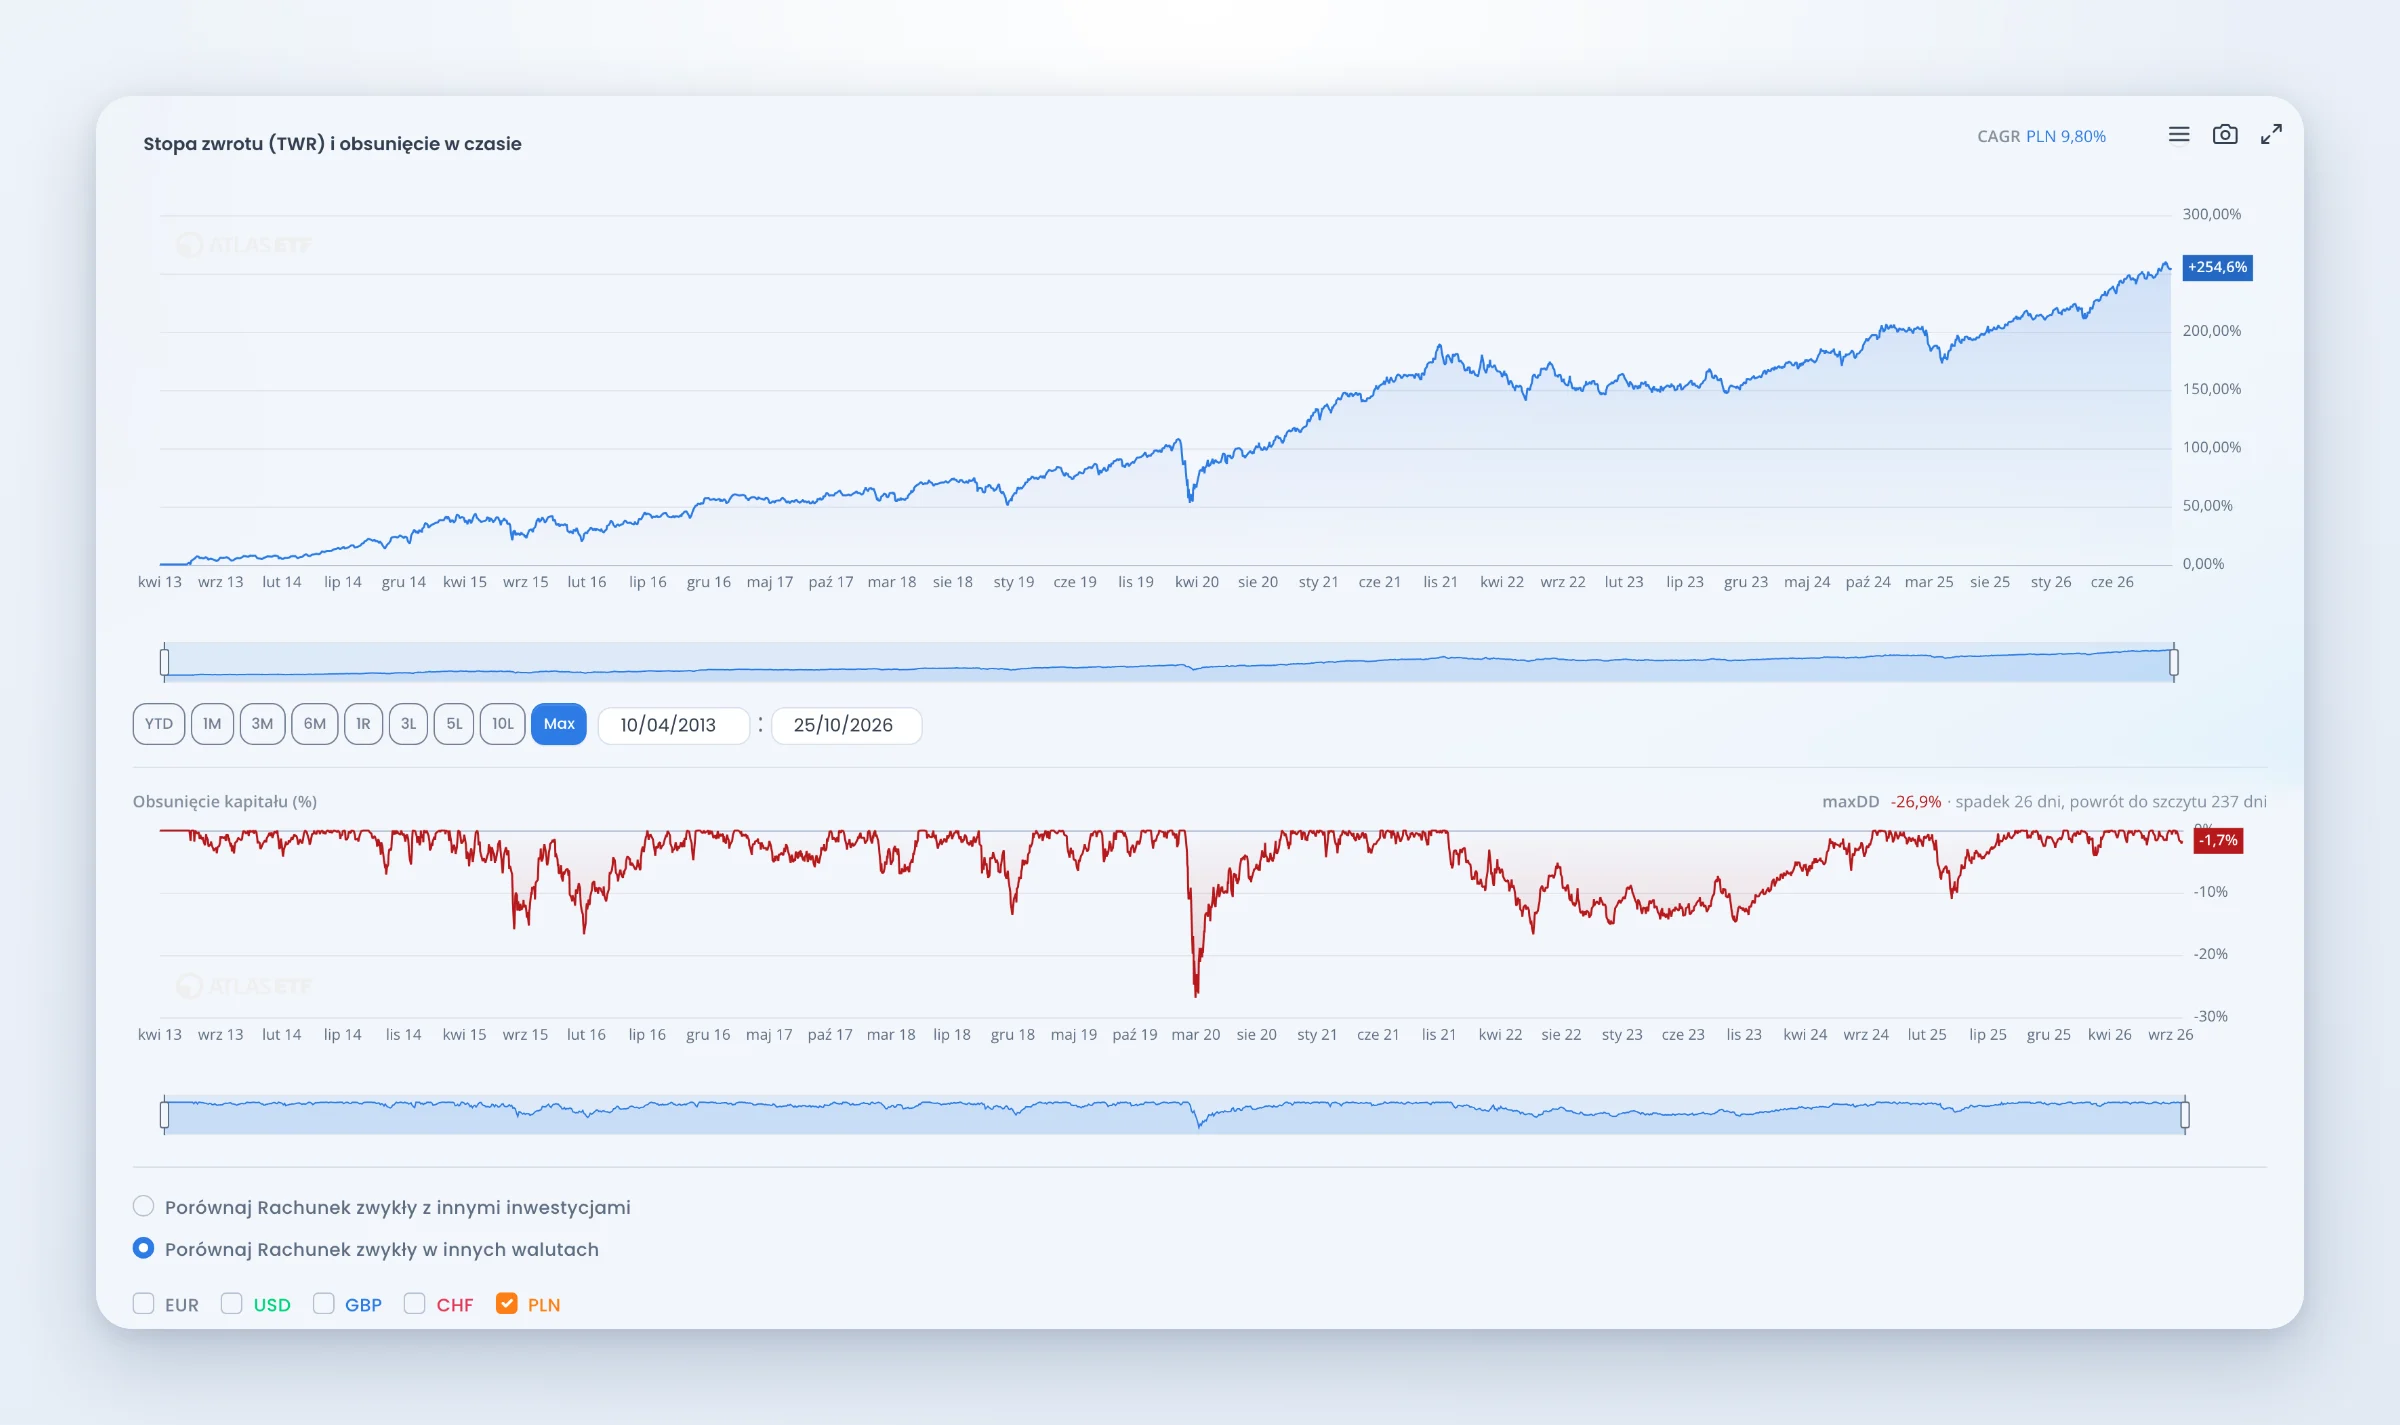
Stopa zwrotu i obsunięcia kapitału: o ile procent pod szczytem był portfel każdego dnia i jak długo wracał. Tu: -26,9% i powrót po 237 dniach.
Pod spodem mapa zwrotów miesięcznych, zwroty roczne i kroczące 12 miesięcy, a dla długich historii skala logarytmiczna. Dorysujecie linię inflacji, ten sam wynik w innych walutach albo dowolny ETF z naszej bazy, choćby ten, który chodził Wam po głowie, a go nie kupiliście. Dzisiejszy punkt wykresu to ta sama kwota, którą widzicie w nagłówku portfela: jedna wycena, nie dwie. Każdy wykres zapiszecie jako obraz, a liczby pobierzecie do CSV.
8. Dochód: ile portfel Wam płaci
Część z Was inwestuje po to, żeby portfel kiedyś wypłacał pensję. Zakładka Dochód zbiera wszystko, co portfel już wypłacił: dywidendy funduszy i akcji, odsetki obligacji skarbowych i odsetki od gotówki. Prawie nic nie wpisujecie sami.
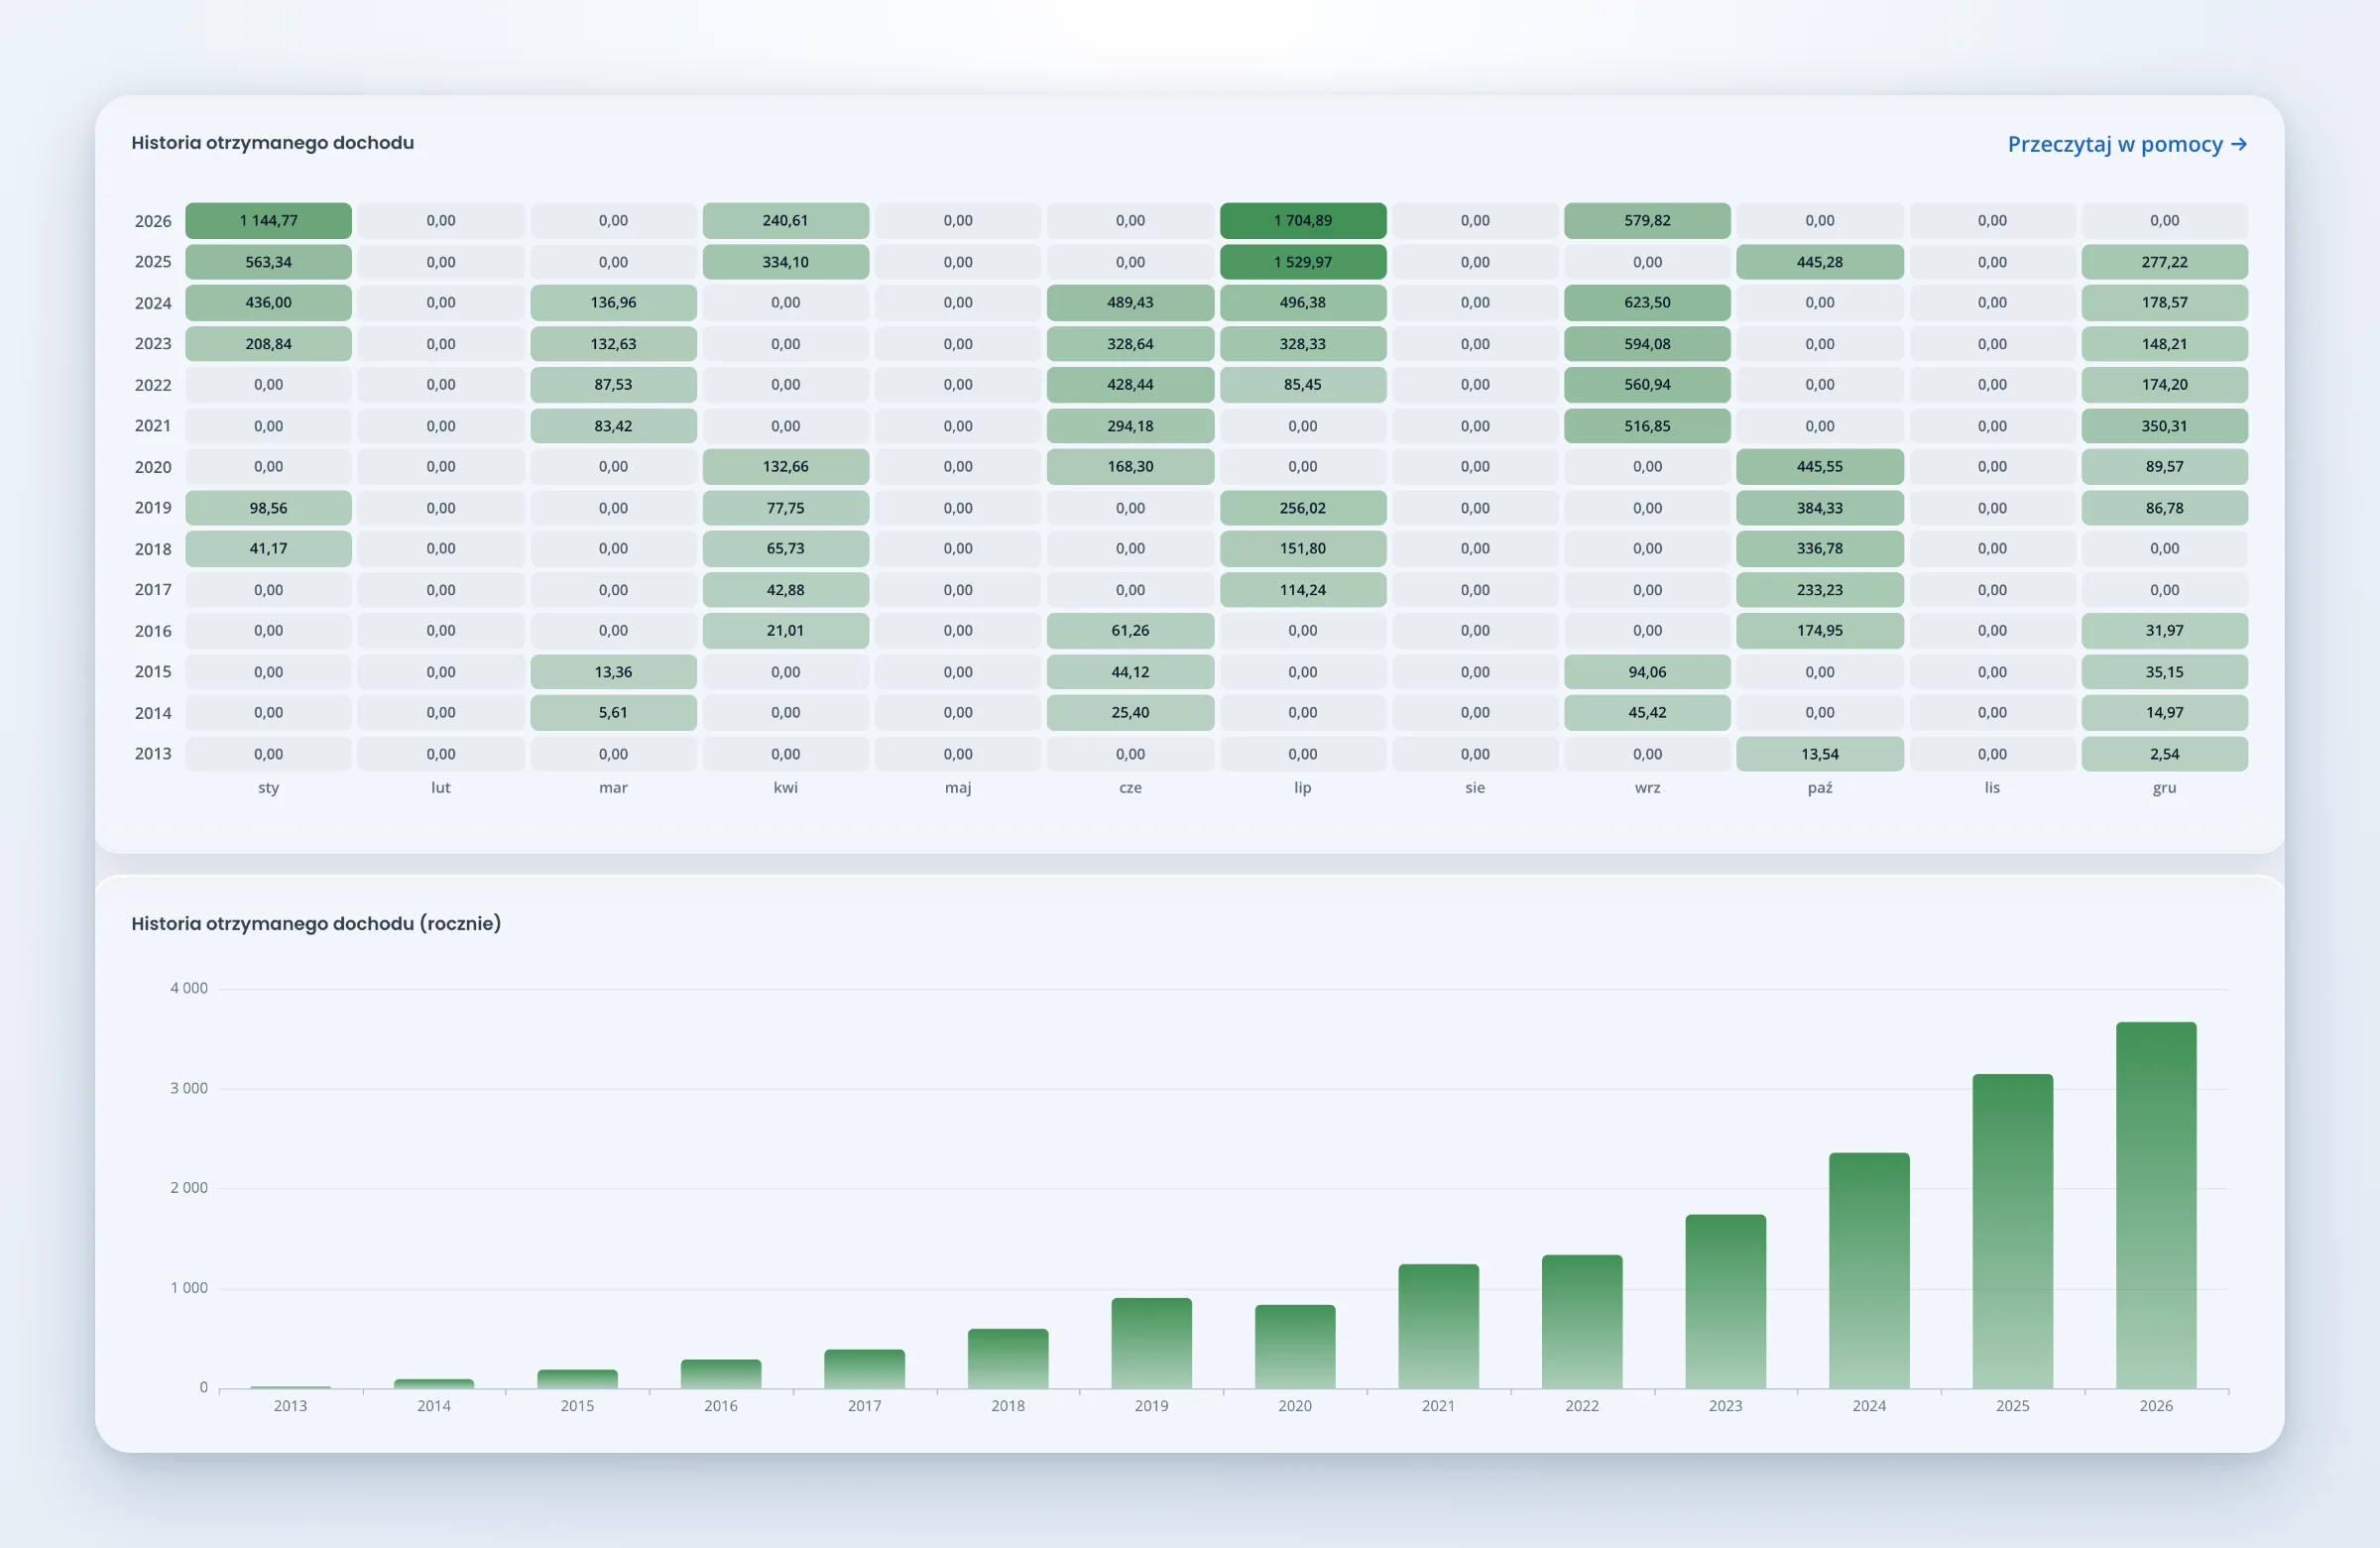
Mapa miesięcy pokazuje, kiedy portfel płaci najlepiej, a słupki, jak dochód rośnie rok po roku: tu od 16 zł w 2013 do blisko 4 tysięcy w ostatnich 12 miesiącach.
Dwa uczciwe zastrzeżenia. Wykupu obligacji tu nie znajdziecie, bo to zwrot kapitału, nie dochód. A kto ma same fundusze akumulujące, zobaczy niewiele, i tak ma być: ich dochód zostaje w cenie jednostki, nie na koncie.
9. Rebalancing: Kompas pilnuje planu, Wy decydujecie
Plan inwestycyjny to w praktyce kilka liczb: ile procent w akcjach, ile w obligacjach, ile w gotówce. Rynek codziennie te liczby przesuwa, a Wy musicie pamiętać, żeby je sprawdzać. W Kompasie wpisujecie wagi docelowe raz, fundusz po funduszu, razem 100%, i od tej chwili Kompas mierzy odchylenie każdej pozycji od celu. Do wag dokładacie pasmo tolerancji, czyli odchylenie, które jeszcze Was nie obchodzi: przy wadze 60% i paśmie 5 punktów procentowych nic nie robicie między 55% a 65%.
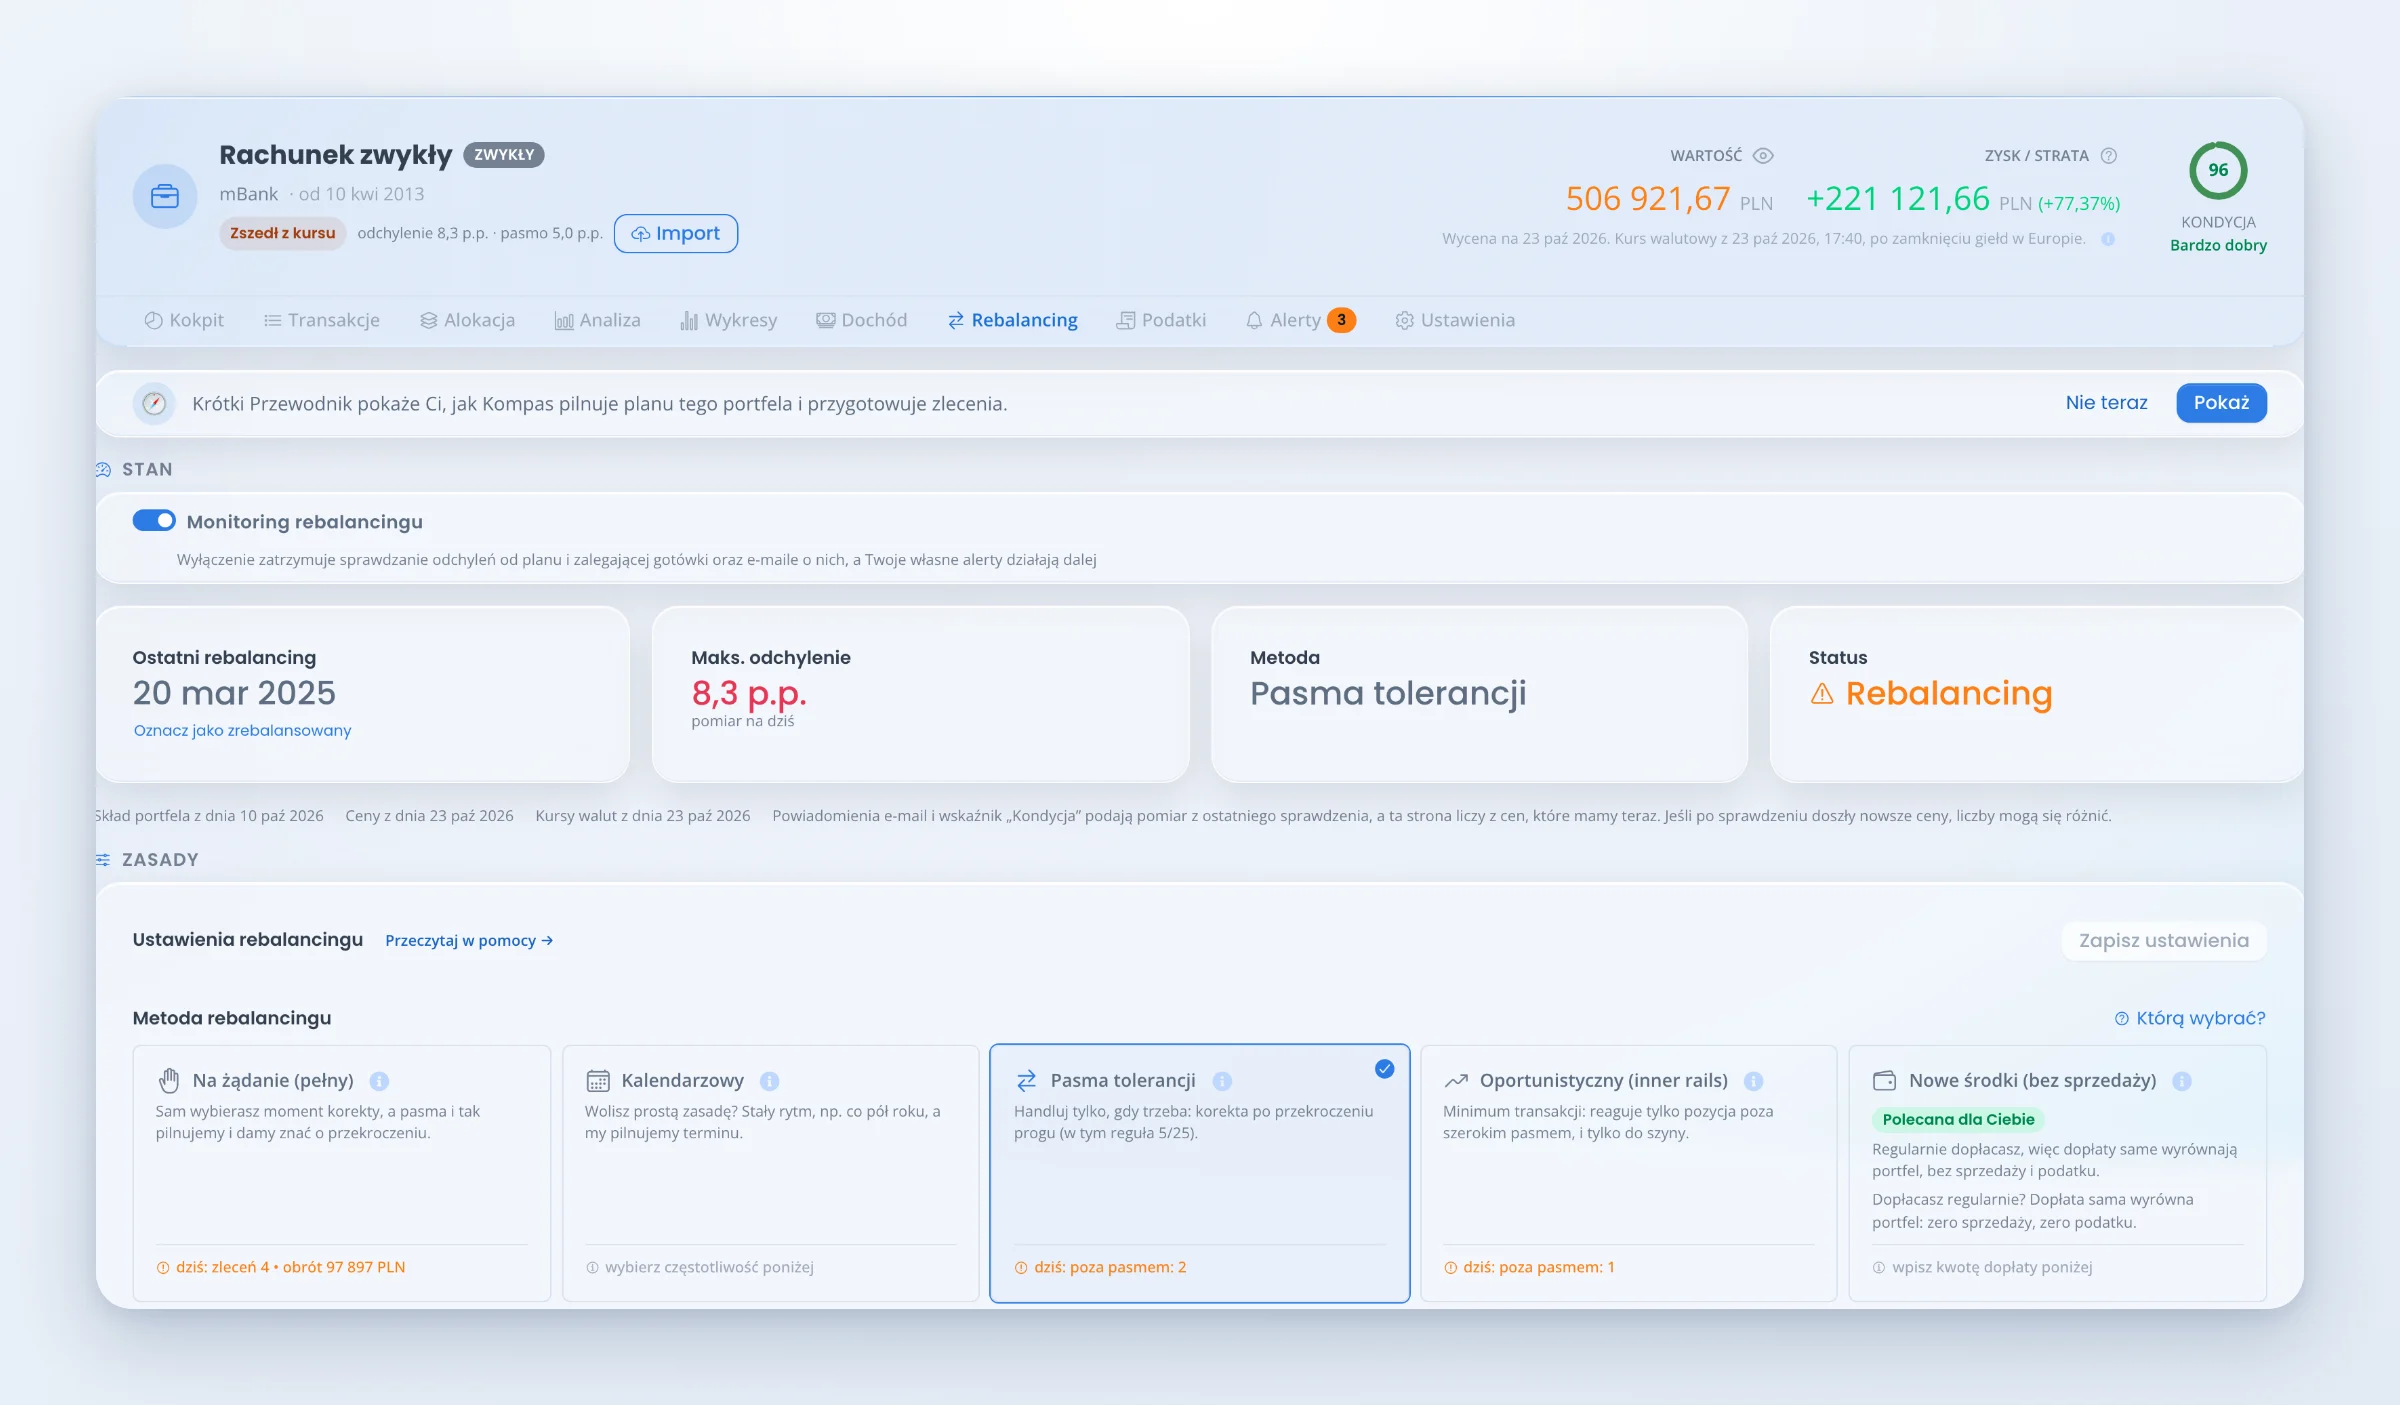
Pięć metod rebalancingu. Jedna karta dostaje plakietkę „Polecana dla Ciebie” z jednym zdaniem, dlaczego pasuje do Waszego typu konta. To podpowiedź, nie porada: wybór zostaje Wasz.
Metod jest pięć:
- kalendarz: stały termin przeglądu,
- pasma tolerancji: działacie dopiero po przekroczeniu granicy,
- nowe środki: wyrównujecie portfel samymi dopłatami, bez sprzedaży i bez podatku,
- „na żądanie”: sami wybieracie moment korekty,
- oportunistyczna: korygujecie tylko pozycję, która wyszła poza szerokie pasmo.
Gdy pasmo pęknie, Kompas daje znać, a jednym kliknięciem dostajecie listę zleceń: co kupić, co sprzedać, ile sztuk, za ile i z jaką prowizją. Zlecenia za małe, przy których prowizja zjadłaby korzyść, pomija i pisze, dlaczego. Składacie je u brokera sami, a gdy broker je wykona, klikacie „Zastosuj do portfela” i lista zapisuje się jako transakcje w historii.
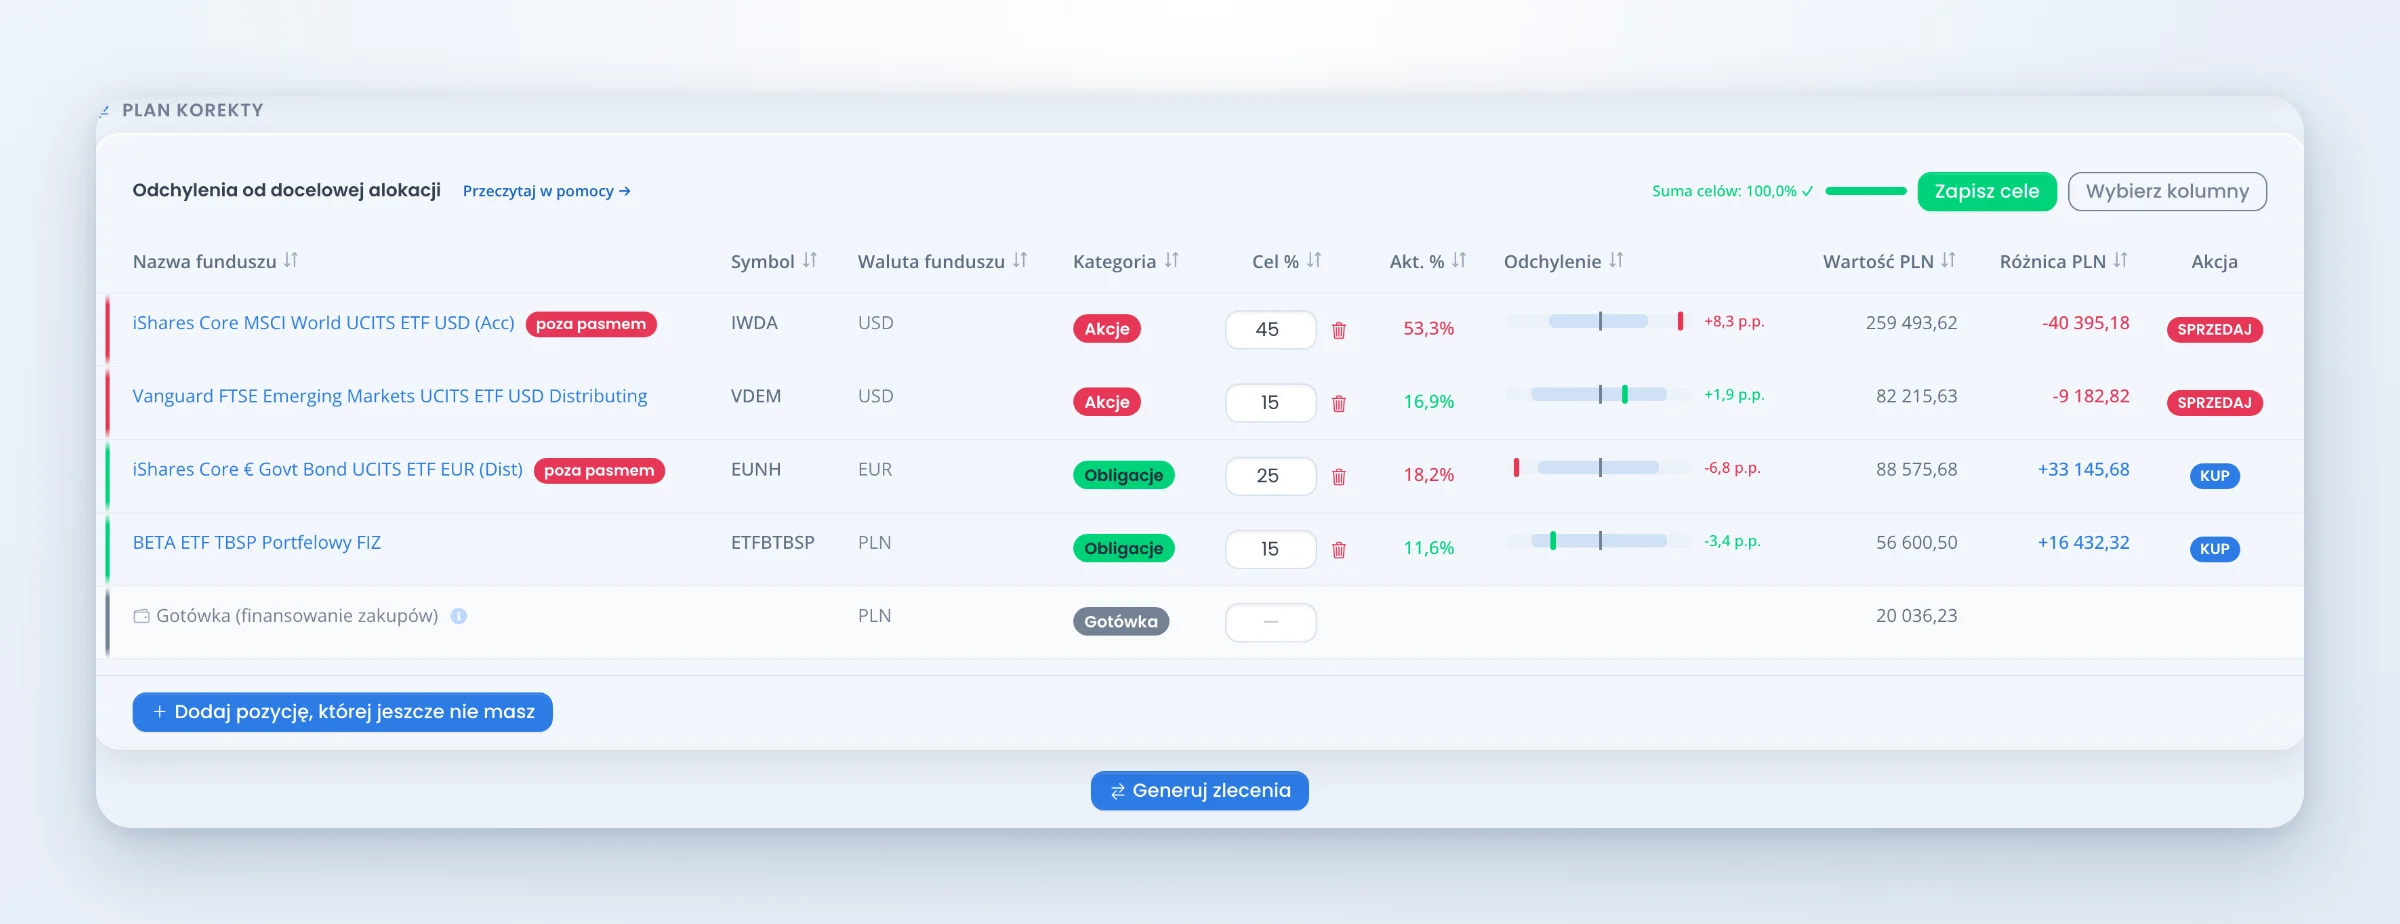
Odchylenia od docelowej alokacji: cel, stan obecny, odchylenie i pasmo dla każdej pozycji. Tu IWDA wyszedł 8,3 p.p. ponad cel.
A na prostym rebalancingu się nie skończy: w V3 dołożymy strategie aktywne, takie jak GEM czy AEM, i Kompas będzie pilnował także ich reguł.
10. Podatki: PIT-38 bez arkusza kalkulacyjnego
Zagraniczny broker zwykle nie wystawi Wam PIT-8C, więc przychód i koszt każdej sprzedaży liczycie co wiosnę sami. Zakładka Podatki robi to z transakcji, które już macie w Kompasie:
- każdą sprzedaż zestawia z najstarszymi zakupami (FIFO),
- przychód i koszt przelicza na złote po kursie z dnia roboczego poprzedzającego transakcję, osobno dla kupna i sprzedaży,
- prowizję zakupu wlicza w koszt, a prowizję sprzedaży odejmuje od przychodu,
- od dywidendy zagranicznej liczy 19% od kwoty brutto i odejmuje podatek pobrany za granicą, do wysokości polskiego podatku,
- jedno rozliczenie zbiorcze dodaje wszystkie Wasze rachunki zwykłe i odlicza straty z pięciu poprzednich lat,
- kryptowaluty mają osobną część, tak jak w formularzu.
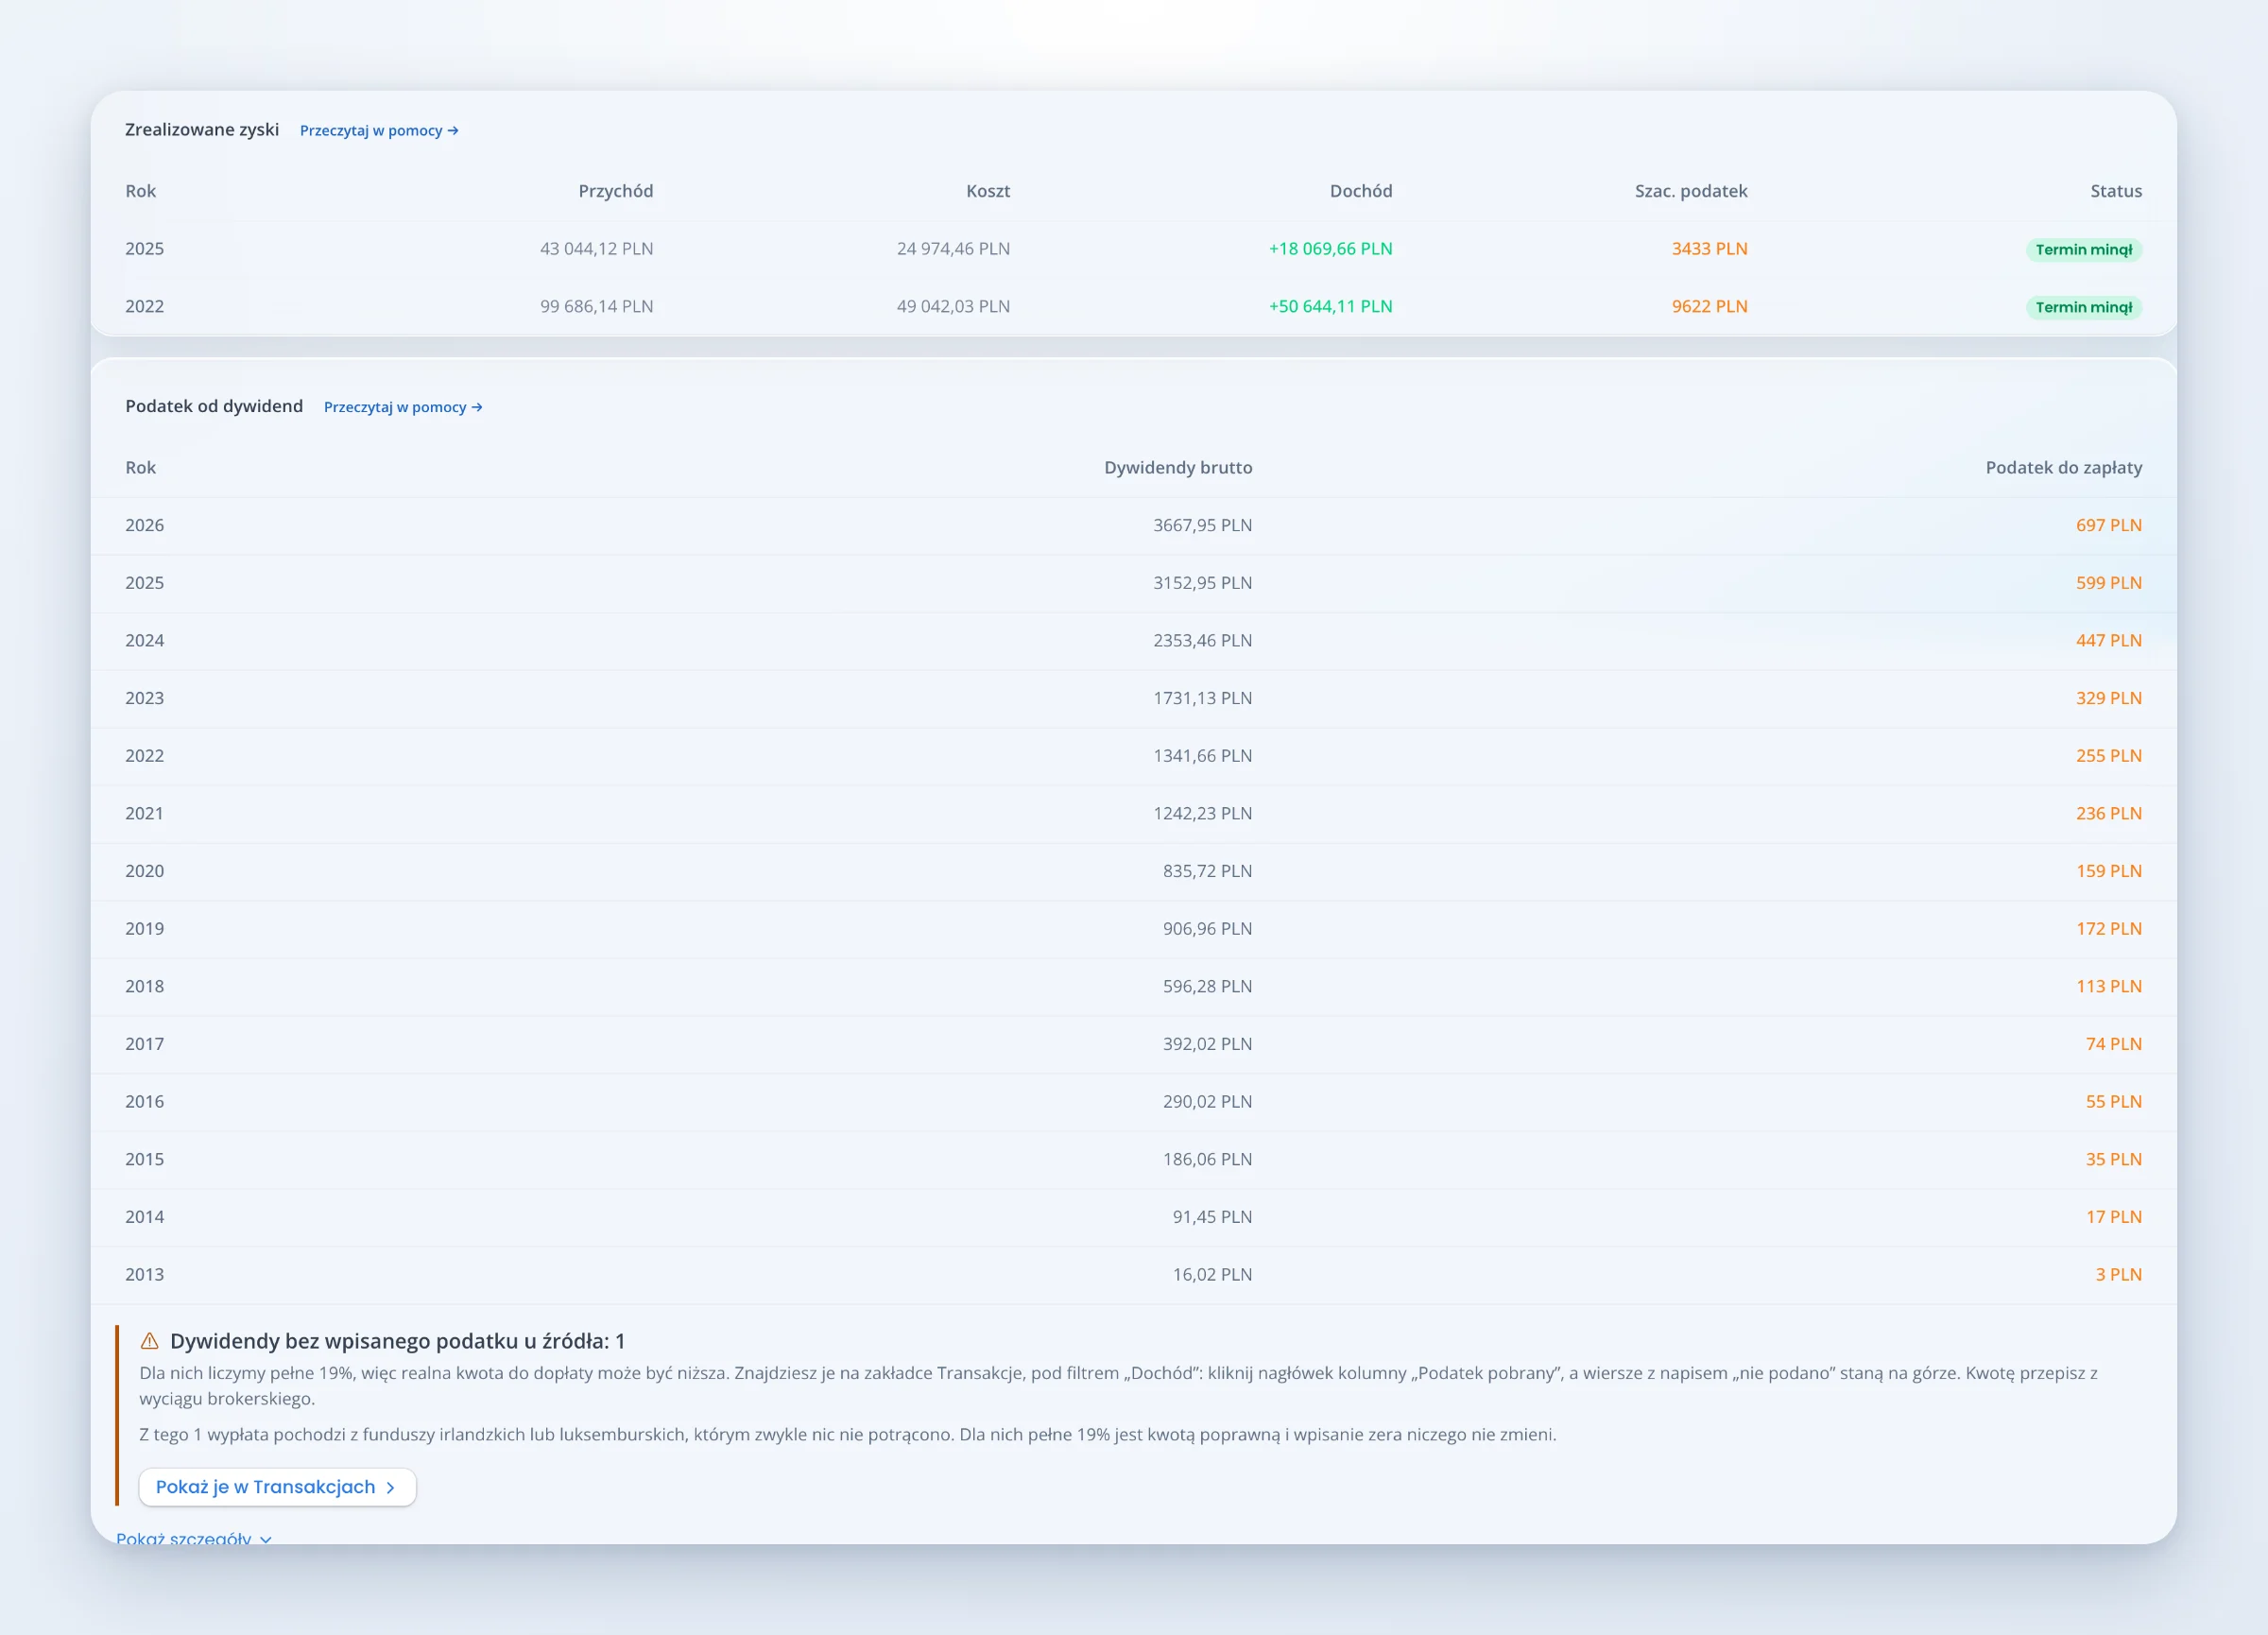
Zrealizowane zyski i podatek od dywidend rok po roku. Na dole uczciwa ramka: jedna dywidenda bez wpisanego podatku u źródła, z instrukcją, gdzie ją znaleźć i poprawić.
I zasada, z której jesteśmy dumni: liczby, której Kompas nie zna, nie wymyśla. Podatek u źródła bierze tylko z wyciągu brokera albo z Waszego wpisu, a szacunek według formularza W-8BEN pokazuje obok, nigdy w kwocie podatku.
Konta z ulgą liczą się inaczej i Kompas o tym wie: przy IKE, IKZE i OIPE pokazuje pasek rocznego limitu wpłat i kartę z podatkiem, którego dzięki uldze nie płacicie, a przy IKZE także odliczenie według Waszej stawki. Przy OKI, od 2027 roku, liczy podatek od wartości aktywów zamiast Belki. Kompas nie jest doradcą podatkowym i pisze to pod każdą kartą: zeznanie podpisujecie Wy, na podstawie dokumentów od brokera, a co sprawdzić przed złożeniem, opisuje artykuł w pomocy.
11. Alerty: Kompas pisze, gdy trzeba działać
Najlepszy plan nie działa, jeśli nikt nie zagląda do portfela. Dlatego Kompas sprawdza portfele na serwerze, raz albo dwa razy dziennie, o godzinach, które ustawiacie, także wtedy, gdy nie logujecie się od tygodni. E-mail przychodzi najwyżej raz dziennie, jeden o wszystkich rachunkach naraz, i tylko wtedy, gdy sprawdzenie znalazło nowy alert albo otwarty wyraźnie się pogorszył. Dziesięć alertów jednego popołudnia to jedna wiadomość.
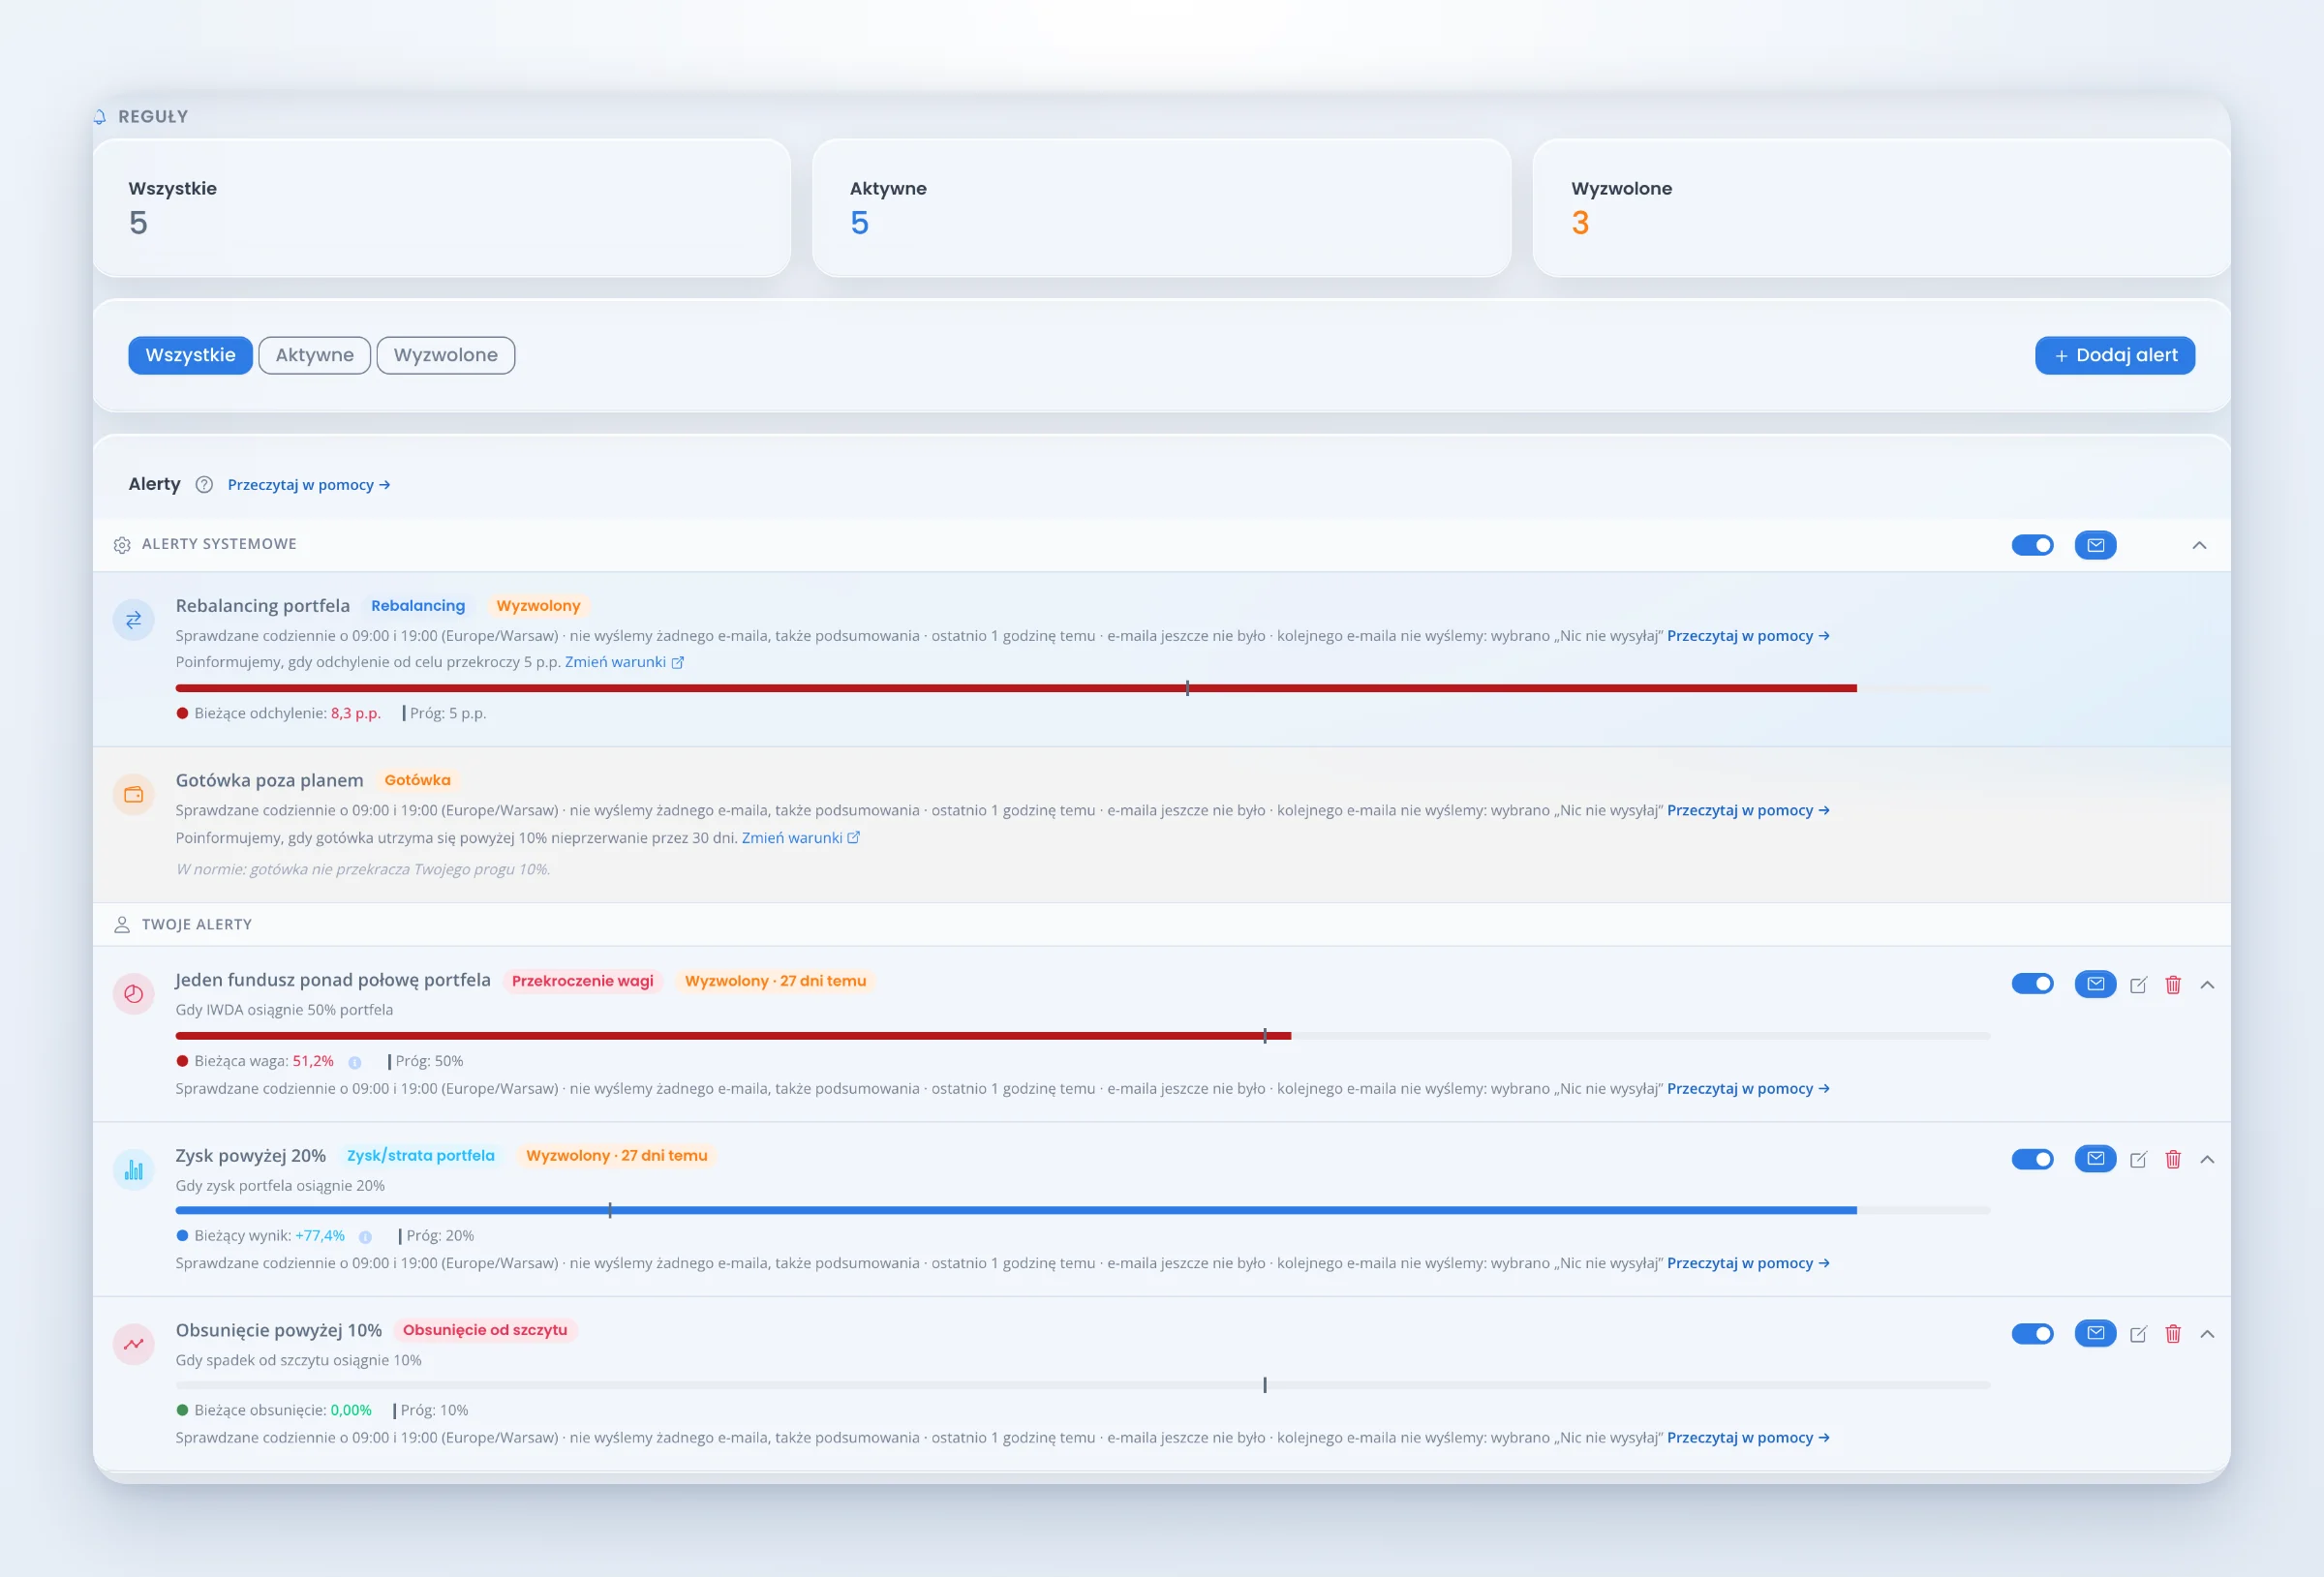
Alerty systemowe i własne, każdy z paskiem „jak daleko do progu”, pełnym harmonogramem i dziennikiem zdarzeń.
Dwa alerty działają same, gdy macie zapisane wagi: portfel poza pasmem i gotówka, która leży ponad progiem dłużej, niż ustawicie. Resztę dodajecie sami: wartość portfela, wynik od wpłat, obsunięcie od szczytu, koncentracja, udział pozycji, zmiana ceny o wybrany procent w dzień, tydzień albo miesiąc, przypomnienie przed datą ex-dywidendy. Rytm poczty ustawiacie sami, od e-maila o każdym nowym alercie po całkowitą ciszę.
I jedna rzecz, która wygląda jak wada, a jest zaletą: plakietka „Alerty wstrzymane”. Gdy cena pozycji albo kurs waluty stoi w miejscu dłużej niż kilka sesji, Kompas nie zgaduje: wstrzymuje alerty oparte na wycenie, pisze, co stanęło, i wraca sam z nowymi danymi. Alert, który milczy, jest lepszy od alertu, który straszy na starych liczbach.
12. Strefa Premium to pakiet: co jeszcze jest w V1
Za subskrypcję dostajecie całą Strefę Premium, a Kompas to tylko jej część. Już dziś, w V1, razem z nim macie:
- portal atlasETF bez reklam,
- do 100 list ulubionych ETF-ów (zamiast trzech),
- do 10 filtrów globalnych w skanerze.
Portal pozostaje darmowy dla wszystkich: Strefa stoi obok niego.
Premium to dla nas także obsługa. Na każdą wiadomość na support@atlasetf.pl odpisujemy, a gdy dołączycie plik od brokera, sprawdzimy go za Was. Liczby z połowy października: co druga odpowiedź w niecałe dwie godziny, ponad 80% w ciągu doby. Od debiutu 30 września to 17 aktualizacji i ponad 300 opisanych zmian, w tym kryptowaluty, metale szlachetne, OIPE, aktywa poza giełdą i grupy portfeli, o które prosiliście w pierwszych mailach. Każdą zmianę znajdziecie w historii zmian, a na stronie Pomysły głosujecie na to, co zbudujemy dalej.
Tak piszą osoby, które kupiły:
„No po prostu wymiatacie z prędkością ponaddźwiękową we wprowadzaniu poprawek. Szacun!!!” (Andrzej)
„Dzięki za maila i za tak szybką reakcję! Jesteście niesamowici, że tak szybko fixujecie! Szacun!” (Przemek)
„Kompas jest super! Jestem pod wielkim wrażeniem i cieszę się, że do niego dołączyłam 🙂 Będę zachęcać innych. Wasza opieka i wsparcie dla użytkowników jest po prostu wzorowe :)” (Magda)
„Czym dłużej obcuję z Kompasem, odkrywając jego możliwości, tym bardziej jestem pod wrażeniem możliwości, które daje. Podziwiam kunszt z jakim został stworzony i chylę czoła Waszej wiedzy i doświadczeniu!” (Radek)
„Na początku chciałbym podziękować za cierpliwość, pomoc i tak szczegółowe wyjaśnienia oraz rozwianie moich wszelkich wątpliwości. Jestem zachwycony działaniem Kompasu. Jest bardzo przejrzysty i intuicyjny w obsłudze. Tempo w jakim się rozwija jest wręcz fenomenalne. Także czas odpowiedzi na moje zadane pytania w mailach jest ekspresowy i potwierdza statystyki o których wspominaliście. Uważam, że Wasze podejście do klienta jest wzorowe, a inni mogliby i wręcz powinni się od Was uczyć. Strefa Premium to nie tylko nazwa – dosłownie czuję się jak klient VIP! Podoba mi się też to, że czuję się za każdym razem wysłuchany, bierzecie pod uwagę każdy mój pomysł nowej funkcjonalności, którą chciałbym mieć, za co bardzo Wam serdecznie dziękuję, bo przez to produkt w 100% spełnia moje wymagania i oczekiwania 🙂 Nie żałuję żadnej wydanej złotówki i będę zachęcał znajomych do zakupu, bo naprawdę dostarczacie świetny i wartościowy produkt.” (Piotr Kopejkin)
Każdy z tych cytatów to fragment maila na support@atlasetf.pl od osoby z dostępem do Strefy Premium, publikowany za jej zgodą i podpisany tak, jak sobie życzyła. Więcej głosów znajdziecie na stronie oferty.
13. V2 i V3: co dojdzie w cenie z dnia zakupu
Strefa Premium to narzędzia na trzy etapy inwestowania: zbudować plan, sprawdzić go na historii i pilnować go latami na prawdziwych pieniądzach. Kompas robi tę ostatnią część. Dwie pierwsze dochodzą w kolejnych wersjach, bez dopłat:
- V2, planowo do końca marca 2027: Symulator Portfeli Pasywnych, w którym sprawdzicie, jak Wasz pomysł na portfel radziłby sobie na dziesiątkach lat historii (docelowo nawet stu), przez Wielki Kryzys, rok 2008 i pandemię. Do tego X-Ray, Planer Celu z symulacją Monte Carlo, Scenariusze, Skaner AI i modelowe portfele. Elementy V2 dochodzą stopniowo, bez czekania na premierę: pierwszą wersję symulatora, czyli backtesting Waszego pomysłu na portfel, planujemy pokazać jeszcze przed końcem roku.
- V3, planowo do końca października 2027: taktyczna alokacja aktywów, czyli strategie zmieniające skład portfela według stałych reguł, takie jak GEM i AEM, w symulatorze i w Kompasie. Do tego zamknięte forum z bezpośrednim dostępem do twórców Strefy.
„Dziękuję, za wszystko co robicie. Robi to naprawdę ogromne wrażenie. Z niecierpliwością czekam na V2.” (Sebastian)
14. Ceny i ostatnia prosta
Sprzedaż Strefy Premium trwa do piątku 30 października, do 21:00. Po tej godzinie przycisk zakupu znika i wraca najwcześniej pod koniec marca 2027, a rok będzie wtedy kosztował 749 zł zamiast 649 zł, czyli 100 zł więcej przy każdym odnowieniu. Cennik na dziś, każdy wariant obejmuje całą Strefę, czyli V1, V2 i V3, bez dopłat:
- 649 zł za rok, czyli 54 zł miesięcznie, z rabatem 30% na książkę „Wygraj, nie grając”,
- 1 049 zł za dwa lata, czyli 524,50 zł za rok, z książką gratis,
- Lifetime: 4 490 zł jednorazowo, dostęp bezterminowy, także w 4 ratach po 1 122,50 zł, z książką gratis. W porównaniu z rocznym zwraca się przed końcem siódmego roku.
„Jestem zadowolony z zakupu dostępu lifetime. Chciałbym z czasem zastąpić Kompasem mojego Excela.” (Szymon)
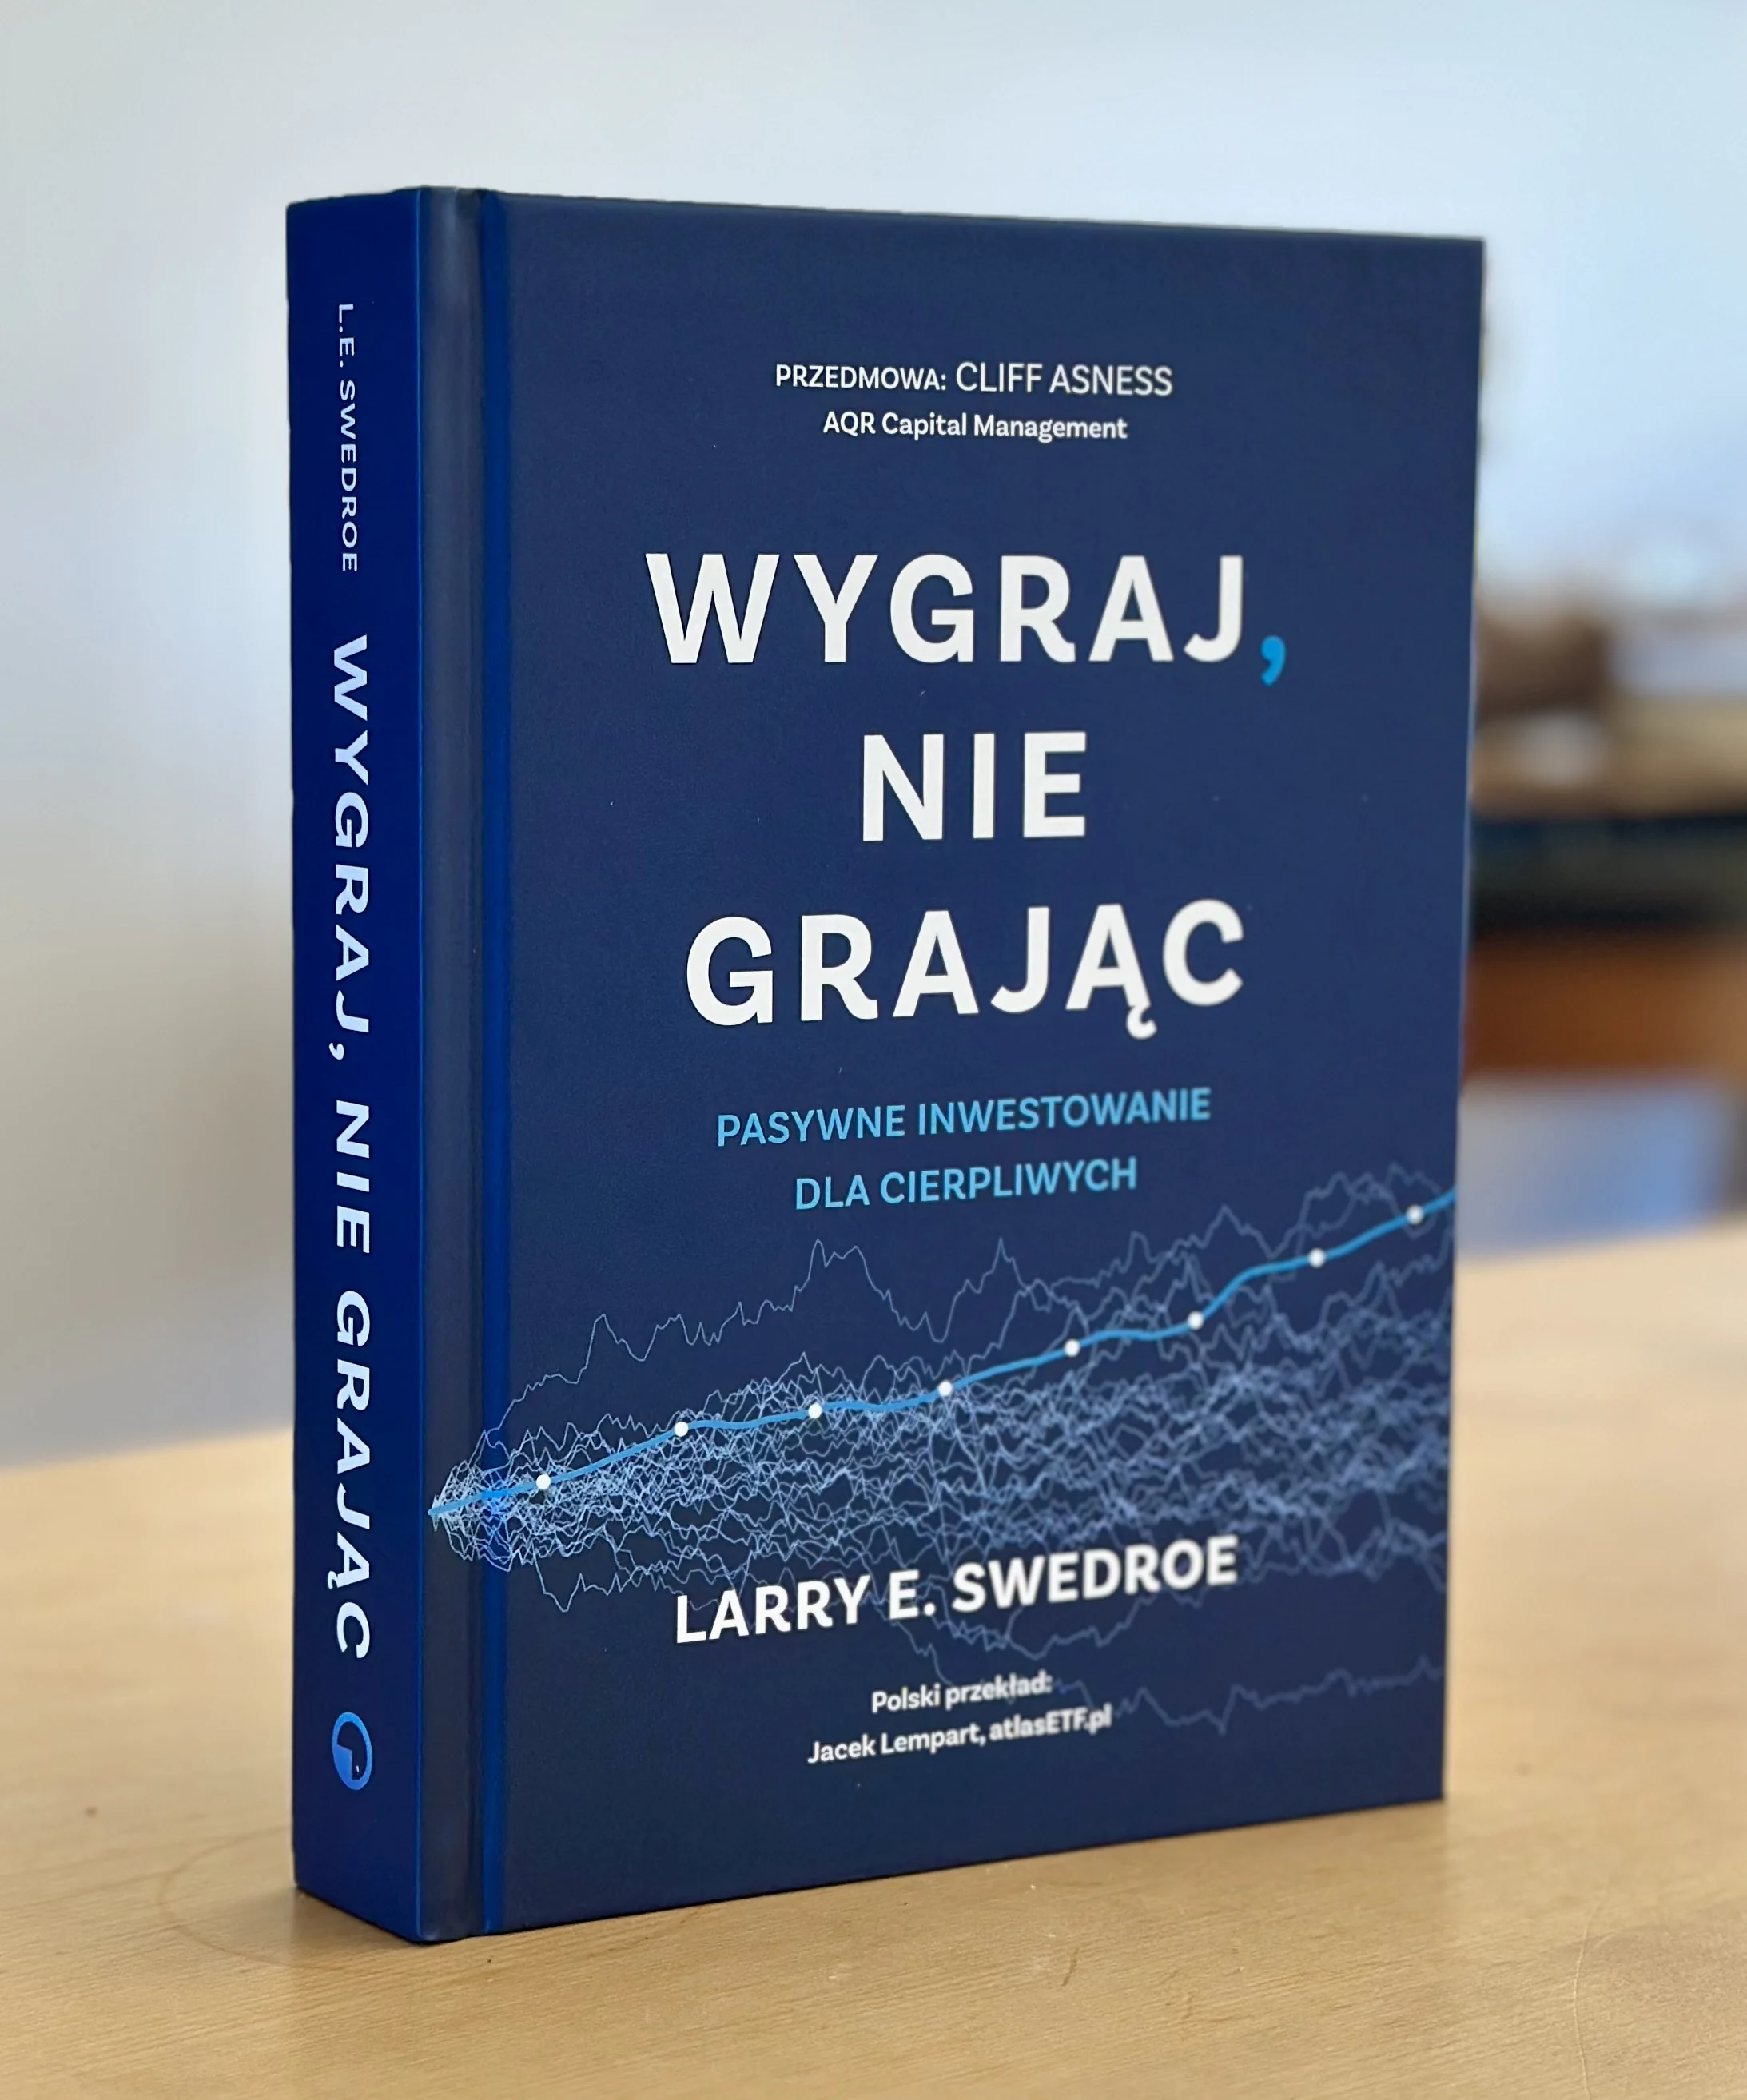
„Wygraj, nie grając” Larry’ego E. Swedroego, w polskim przekładzie Jacka. Przy wariancie rocznym 30% rabatu, przy dwuletnim i Lifetime egzemplarz gratis.
Cena z dnia zakupu zostaje z Wami przy każdym odnowieniu, dopóki nie przerwiecie subskrypcji. Macie 14 dni na zwrot bez podawania powodu, liczone od zakupu: kupicie nawet w piątek tuż przed 21:00 i zdążycie sprawdzić Kompas na własnym pliku od brokera, zanim minie czas na zwrot. A gdybyście kiedyś nie przedłużyli, portfele zostają na koncie i nadal pobierzecie swoje dane do pliku.
Wybierz plan w Strefie Premium →
15. Uczciwie na koniec
Kompas nie przewiduje rynku i nie wybierze planu za Was. Jeśli nie chcecie prowadzić portfela według spisanego planu, Strefa Premium niewiele Wam da i nie będziemy Was przekonywać. Jeśli chcecie, najprostsza droga to dziesięć minut w demo, a potem decyzja: otwórzcie „Rachunek zwykły”, kliknijcie wiersz funduszu na Kokpicie, zajrzyjcie na Alokację, Analizę i Rebalancing.
„Bardzo mi się podoba ten Kompas, szczery do bólu, zostałem fanem!” (Michał)
Pytania o Kompas, o Strefę albo o Wasz plik od brokera? Piszcie na support@atlasetf.pl, czytamy każdą wiadomość.